lululemon的对手ALO来了,只是有点晚

(本文作者为 寻空的营销启示录,钛媒体经授权发布)

文 | 寻空的营销启示录

8月12日,美国高端运动生活方式品牌ALO正式进入中国。在天猫,仅仅1分钟,成交额就突破了1000万元,打破天猫运动户外行业新品牌开店成交纪录。

其实早在两年多前,天猫、京东、抖音上已经出现了一批Alo店铺。一条官网售价接近千元的瑜伽裤,在这些店里只卖三四百元,便宜的甚至只有几十元。小红书上,有人晒海外购买攻略,有人做真假鉴别,也有人直接在评论区寻找代购。

真正的Alo还没有来,它的明星同款、Logo、消费者和假货已经先到了。

这正是Alo进入中国最有意思的地方,明星街拍和社交媒体先制造渴望,海淘与代购负责成交,仿冒店继续放大品牌认知,公司和门店排在了最后。

它省下了一大笔市场教育成本,也接手了一块被提前消费的品牌资产。

现在的问题是,一个已经在社交平台上红了多年的品牌,真正进入中国后,还能卖什么?

01 Alo来得很晚,市场却早已被预热

Alo在中国的走红,很大程度上是一种民间自发行为。

第一股力量来自欧美明星街拍。

Kendall Jenner、Hailey Bieber、Bella Hadid等明星频繁穿着Alo出现在洛杉矶街头。她们通常没有站在健身房里,也很少摆出标准的瑜伽动作。更常见的画面是戴着墨镜,手里拿着咖啡或果蔬汁,穿一整套Alo去购物、遛狗、做普拉提。

这些照片真正传播的内容,早已超出一条瑜伽裤,它们把Alo和阳光、身材、自律、松弛以及洛杉矶生活绑定在一起。

它背后是一整套非常具体的洛杉矶生活方式,早晨去Pilates,手里拿着咖啡,穿一套颜色协调的运动服,身体紧致,生活从容,还有大量可以自由支配的时间。

第二股力量来自K-pop。

2024年,BLACKPINK成员Jisoo成为Alo代言人,随后BTS成员Jin也成为全球品牌大使,亚洲明星进入Alo的全球传播体系后,这套洛杉矶叙事又多了一层亚洲面孔。

欧美街拍负责制造距离,亚洲明星负责缩短距离,Alo因此更容易进入中国年轻消费者的穿搭清单。

第三股力量来自灰色渠道。

2024年,多个电商平台已经出现大量冒牌Alo店铺。当时品牌在中国没有官方销售渠道,中国消费者却已经可以在几十元、几百元和上千元三个价格带买到带着Alo标志的产品。

假货截走了正品收入,也替正品扩大了知名度。

所以Alo进入中国,体现了一种新品牌全球化路径:算法先传播,明星先种草,消费者先购买,灰色渠道先铺货,品牌最后才来接管生意。

这当然是一种优势,可麻烦也同时存在。消费者已经从代购、仿品和社交内容中形成了复杂印象,有人觉得它比lululemon时髦,有人认为它只适合拍照,还有人买过所谓同款后,已经对质量做出了判断。

Alo进入中国后要做的第一件事,已经从建立认知变成了收回解释权。

02 Alo把健康生活做成了一种可见的身份

很多人习惯把Alo称为lululemon的挑战者,但如果把Alo当成lululemon的复制品,就完全误读了它的商业野心。

lululemon早期依靠面料、版型、瑜伽教练和本地社群建立信任。消费者先相信它适合运动,随后把它穿进办公室、机场和咖啡馆。

Alo的顺序更接近时尚品牌。明星街拍、流行色、成套穿搭和社交内容先制造渴望,瑜伽、普拉提和健康理念再为这种渴望提供生活方式支撑。

这个差别也体现在产品边界上。

Alo早已走出瑜伽裤,它开始卖鞋、美容产品、保健品、羊绒、皮具和高端成衣,2025年推出的皮革旅行包价格达到3600美元。部分门店被称为Sanctuary,除了服装,还加入瑜伽课程、咖啡和健康活动。

衣服只是入口,品牌想经营的是一整套围绕身体、情绪和生活状态展开的消费。

它的人事布局更是将这种”野心”暴露无遗。

2026年,Alo聘请前Miu Miu首席执行官、Dior高管Benedetta Petruzzo负责国际业务。中国及北亚区总裁Jimmy Zhu此前负责Givenchy大中华区业务,人力资源负责人也来自LVMH体系。

Alo几乎正在用奢侈品行业的人才经营全球扩张。

Forbes在2025年估算,Alo母公司收入已接近20亿美元,较2020年增长约十倍。说明,明星、时尚和健康生活结合起来,已经形成了一门规模不小的生意。

Alo真正有价值的产品,是一套可以穿在身上的健康身份。

一套Alo同时提供了几种容易识别的标签。穿着者关心身体,拥有时间管理自己,理解当下流行,也有能力为这种生活支付溢价。瑜伽服刚好适合承载这些信号,因为它贴近身体、容易成套、Logo醒目,还能自然穿进运动、通勤、旅行和社交场景。

这也解释了Alo为什么敢把运动服卖出接近轻奢的价格。消费者支付的部分成本来自面料和剪裁,另一部分来自这套身份被看见的效率。

03 可惜,Alo来得有点晚

如果Alo早五年进入中国,它面对的是一块正在快速扩张的高端运动市场。瑜伽裤刚从健身房进入日常生活,消费者需要新的生活方式符号,lululemon也刚开始在更多城市证明一条近千元运动裤的生意能够成立。

但现在的环境已经变了。

首先,高端消费正在降温。

贝恩发布的中国个人奢侈品市场报告显示,2024年中国内地个人奢侈品市场下降17%至19%,2025年继续下降3%至5%。如今的消费者更关注产品是否实用、耐用,价格是否合理。

Alo的核心人群,是会为一条千元瑜伽裤犹豫的城市中产和年轻消费者,当大家开始计算使用频率、面料寿命和搭配次数,明星同款很难独自支撑长期溢价。

过去,一条昂贵的瑜伽裤可以直接证明消费能力和生活方式,现在,同样的价格需要回答更多问题。

其次,瑜伽服已经过了最容易增长的阶段。

2025天猫健身行业趋势白皮书显示,2024年健身服饰销售规模同比增长接近两成,可同一份报告也显示,天猫健身行业品牌数量已经达到5000个,2024年入驻品牌数量又增长25%。

需求还在增加,供给增长得更快,瑜伽裤已经从新鲜品类变成运动衣柜里的基础产品。品牌想增长,只能争夺更多份额、提高复购,或者把产品带进新的生活场景。

运动潮流也在分散消费者的注意力。

国家体育总局发布的2025年全民健身调查显示,健步走、跑步、骑行、羽毛球和篮球是参与度最高的项目,服务型体育消费占比已经升至48.5%。另一份户外运动产业报告显示,徒步、攀岩、滑雪、越野跑等项目快速增长,越野跑鞋销量增长100%。

消费者的运动时间和预算正在流向更多项目。

前几年,瑜伽与精致、自律和都市女性生活高度绑定,现在,跑步、骑行、网球、徒步、滑雪、攀岩和HYROX都在生产自己的服装体系、社交圈层和身份符号。

瑜伽仍然重要,却很难继续独占运动生活方式的中心位置。

最后,Alo进入的是一场已经全面加码的竞争。

lululemon已经建立了产品、门店、社群和本土化版型优势。2026年第一季度,它在中国大陆的收入达到4.784亿美元,同比增长30%,占集团总收入19%。中国市场仍然是它最强的增长来源之一。

后面还有Vuori,它已经在北京、上海、杭州布局多家门店,用面料触感和全天候穿着争夺相近人群。安踏旗下MAIA ACTIVE更了解亚洲女性身材与中国渠道,2025年底已经拥有52家门店,并计划在2026年底扩张至60到70家。

此外,国内运动品牌、健身服新锐品牌、电商白牌和大量仿品,都能提供相似的紧身剪裁、成套色彩和醒目Logo。

Alo热门瑜伽裤价格约134美元,在中国售价妥妥过千,处在这个价格带,Alo需要给消费者一个足够具体的购买理由。

04 Alo的真正对手,是”祛魅”的中国消费者

Alo擅长制造渴望,却不一定让人相信这种渴望值得被满足。明星街拍、K-pop代言、社交媒体种草,这些让Alo在正式入华前就拥有了名声和假货,但也让它的品牌形象悬浮在网红和奢侈品之间。

消费者知道它很贵、很时髦、很多明星在穿,但不太确定它到底好在哪。

在过去几年的消费狂欢中,中国消费者已经见证了太多生活方式品牌的起落。人们越来越意识到,穿上昂贵的瑜伽服并不能真的带来洛杉矶阳光下的松弛感,购买一套3600美元的运动手袋也无法解决现实生活中的焦虑。

Alo试图用奢侈品的逻辑来卖运动服,这套玩法在经济上行期是无往不利的造梦机器。

但在当下,当符号消费开始退潮,当人们开始拒绝为他人的目光买单时,这套高度依赖社交展示的商业模式将迎来最严苛的压力测试。

Alo在中国真正的对手,从来不是lululemon,而是消费者心中那个它到底值不值的疑问。

更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Continue Readinglululemon的对手ALO来了,只是有点晚

阿里股价回升,阿里云AI对公司长期估值影响究竟有多大?

(本文作者为 智讯智库,钛媒体经授权发布)

文 | 智讯智库,作者 | 刘婷

截至2026年8月13日,阿里巴巴港股收于121.9港元,按约191.75亿股计算,股权市值约2.34万亿港元;按当日汇率折算,约为2.02万亿元人民币[2][3][17]。相较6月26日89.5港元的收盘低点,股价累计回升约36%。

随着股价回升,市场开始重新讨论阿里的估值空间。过去几年,阿里的估值主要建立在中国电商利润、现金资产和回购分红之上;如今云业务重新提速,阿里云正逐渐成为影响估值弹性的新变量。

阿里云AI相关产品收入已连续十一个季度实现三位数同比增长,占阿里云来自集团外部客户收入的30%[1]。市场关注点也开始从“AI投入了多少”转向“AI能够带来多少收入和利润”。如果需求能够从算力和推理进一步延伸至模型平台、数据库、安全、开发工具和企业软件,AI带来的就不只是云收入增长,还可能是阿里云利润率和资本回报的改善。

基于这一变化,本文将从AI增长成色、商业化差距和估值空间三个层面展开分析,重点讨论AI将如何影响阿里云的盈利能力和整体价值。文章基于公开资料撰写,仅用于产业分析,不构成投资建议。

口径说明:本文讨论的是整个阿里云,AI相关产品只是其中一部分。经营规模和分部利润率以AWS及Google Cloud为参照;资本开支和自由现金流采用阿里、亚马逊和Alphabet集团口径,因为三家公司均未披露云业务独立自由现金流。本文估算的是AI如何改变整个阿里云的经营价值,不对“AI云”单独估值。

核心判断如下

  • AI已经成为阿里云的重要增长来源,但盈利能力仍明显落后于AWS和Google Cloud。 后续关键看收入能否从算力进一步向模型平台、数据库、安全和企业软件延伸。
  • AI对阿里云价值的提升同时来自收入增长和利润率改善。 在本文AI基准情景下,约53%的增量价值来自收入增长,47%来自利润率提升。
  • 当前股价已经计入一定AI预期,但尚未进入更积极的经营情景。按本文SOTP,当前隐含的阿里云价值介于传统云与AI保守情景之间;在其他分部估值不变的情况下,AI基准和乐观情景对应的阿里整体价值分别约为137.9港元和153.1港元。

阿里股价上涨,市场究竟在给什么定价

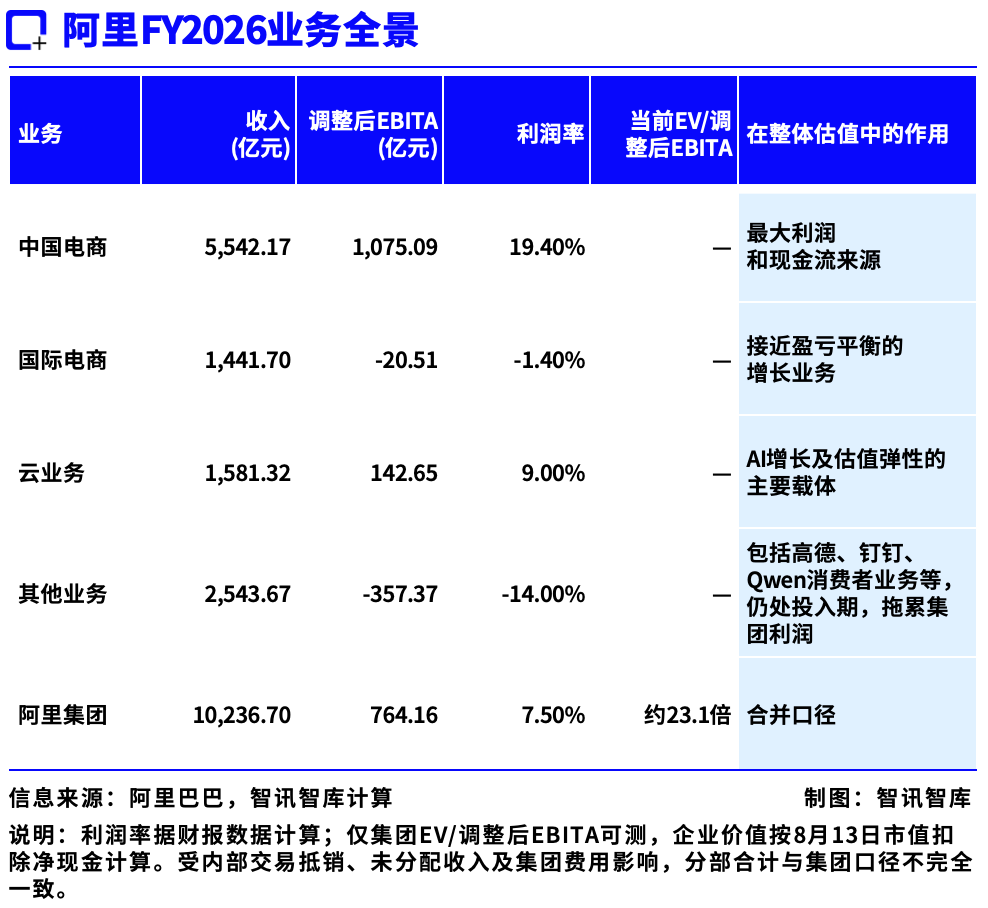
阿里在FY2026(2025年4月1日—2026年3月31日)财报中将业务划分为中国电商、国际电商、云业务和其他业务。AI并非独立分部:企业AI基础设施和模型服务主要计入云业务,Qwen消费者业务列入“其他业务”[1]。

中国电商调整后EBITA高于集团合并利润,说明其他业务和集团费用仍在消耗利润;云业务收入虽达1581亿元,利润却只有中国电商的约13%。因此,阿里的估值框架可以概括为:电商决定盈利底,现金决定估值底,云和AI决定估值弹性。

本轮估值修复可以沿三条线索理解:

中国电商基本盘。FY2026,客户管理收入(淘宝天猫向商家收取的广告推广和交易佣金等收入)全年增长5%,同期,中国电商业务调整后EBITA为1075.09亿元,远高于云业务的143亿元。再加上约5208亿元现金及其他流动性投资,以及持续回购和分红,电商利润和现金资产仍是阿里估值的重要支撑[1]。

已经兑现的云业务改善。2026年1—3月,阿里云收入同比增长38%至416.26亿元,外部收入同比增长40%;AI相关产品收入89.71亿元,连续第十一个季度三位数增长,占外部云收入30%;调整后EBITA利润率约9.1%[1]。这说明AI需求已经转化为实际收入,但盈利能力仍处于较低水平。

对未来增长的预期。7月8日,《证券日报》援引接近阿里人士的财报前瞻称,2027财年第一财季,阿里云收入预计同比增长至45%左右、利润率从往季的9.1%左右提升至低双位数,当天港股上涨约12%[4]。这些数据仍属于市场预测,并非公司已经披露的业绩或正式指引,但可以看出,市场已经开始提前定价云业务增长和利润率同时改善的预期。

与AWS和Google Cloud对比,阿里云的AI增长成色如何

 AI云不是独立业务,全栈能力要落到盈利能力

阿里云覆盖计算、存储、网络、数据库、安全等传统云服务,也包括AI基础设施、模型平台和应用服务[5]。“AI云”并非阿里单独披露的经营分部,而是阿里云内部与AI相关的一组产品和工作负载。企业训练或调用模型时,除了使用GPU算力,也会消耗存储、网络和数据库资源,因此AI业务与传统云服务之间存在较强联动。

从产业链看,阿里的AI业务大致分为三层:底层是算力、存储、网络和训练推理服务;中间是Qwen、Model Studio、MaaS、API调用、模型微调和开发工具;上层则是企业智能体、办公和编程工具,以及面向金融、汽车、零售等行业的解决方案[1]。

对应这三层业务,阿里已经形成“平头哥芯片—超节点与算力集群—阿里云基础设施—Qwen模型—Model Studio及企业应用”的全栈布局[6][7]。其中,自研芯片影响单位算力成本,超节点和算力集群影响训练效率和资源利用率,Qwen和Model Studio则将底层算力进一步转化为模型调用、开发工具和应用服务[1][6][7]。

这套全栈布局能否真正提高盈利能力,取决于算力成本和基础设施利用率能否改善,以及模型和平台服务能否贡献更多高附加值收入。

    同一自然季度比较:阿里增长快于AWS,但慢于Google Cloud

统一到2026年1—3月来看,阿里云的收入增速处于AWS和Google Cloud之间,但盈利能力仍有明显差距。

阿里云的增速高于AWS,但收入规模只有AWS约六分之一。Google Cloud同期收入增长63%,经营利润率达到32.9%,在保持高增长的同时,盈利能力也明显高于阿里云。

进入2026年4—6月,AWS收入增速提高至36.7%,剔除能源合约公允价值收益后,经营利润率约38.1%[10][11];Google Cloud收入增长82%,利润率升至35.6%[14]。相比之下,阿里云约45%的增速目前仍属于市场预测,尚不能与两家已经披露的实际业绩直接比较。

三家公司披露AI业务的口径也不同。AWS披露AI业务年化收入运行率超过250亿美元,并保持三位数增长[11];阿里披露AI相关产品收入占外部云收入30%;Google则没有提供直接可比的数据。因此,这些数字可以说明AI已经形成一定收入规模,但无法直接用于比较AI渗透率或盈利水平。

利润口径同样存在差异。阿里使用调整后EBITA,AWS和Google Cloud使用GAAP经营利润;Google Cloud还包含Workspace,部分通用AI研发和共享基础设施成本则留在Alphabet集团层面[15]。这些差异会影响横向比较,但不足以解释阿里云与另外两家超过20个百分点的利润率差距。

    盈利差距不只来自规模,也来自收入结构

云业务的盈利能力受到规模、资源利用率、基础设施成本和产品结构等多重因素影响。收入来自哪一层,会直接影响盈利质量。

越靠近基础设施层,业务越容易受到芯片成本、折旧、资源利用率和价格竞争影响;越向数据库、安全、模型平台、开发工具和企业软件等平台与软件层延伸,产品差异化、客户黏性和持续付费能力通常越强。因此,云厂商能否在算力之外获得更多平台和软件收入,也是影响利润率的重要因素。

AWS接近四成的利润率,建立在其庞大的收入规模、较高的资源利用率、自研芯片、长期合同和完整的产品体系之上。除了计算和AI训练推理,AWS还能通过数据库、安全、开发工具和Bedrock等平台服务进一步扩大客户支出[12]。截至2026年6月底,其长期合同履约义务约4960亿美元,平均剩余期限6.4年,也反映出较高的客户黏性和收入可见度[10]。

Google Cloud也形成了从基础设施向平台和软件延伸的产品结构。底层由TPU和云基础设施承接算力需求,中间通过Vertex AI和Gemini承接模型开发,再向Workspace等企业软件延伸[13][21]。不过,Google Cloud本身包含Workspace,部分通用AI研发和共享基础设施成本也留在集团层面[13][15],因此其超过30%的利润率不能直接视为纯云基础设施业务的回报。

阿里云的AI收入也已经开始向模型和应用服务延伸。 其AI相关产品收入已占外部云收入的30%,Model Studio客户数同比增长8倍,公司预计包括Model Studio在内的AI模型和应用服务ARR将在2026年4—6月超过100亿元,并在年底达到300亿元[1][22]。这说明阿里的AI商业化已经不只来自底层算力,模型平台和应用服务也开始形成收入规模。

目前的问题在于,阿里没有披露AI收入在算力、模型平台和应用之间的具体结构,也没有披露各层业务的独立利润率。因此,现阶段还不能把阿里云与AWS、Google Cloud的利润率差距直接归因于AI业务。更值得观察的是,随着AI需求增长,Model Studio、数据库、安全、开发工具和企业软件等高附加值服务能否贡献越来越多收入,并推动阿里云整体利润率提高。

另外,中国市场也会影响这一过程。政务云、央国企“云+AI”、混合云和大模型工程化交付仍是重要需求,往往涉及私有化部署、定制集成和持续服务[16];企业软件付费能力、公有云价格竞争、合同期限和客户迁移成本也与美国市场不同。因此,AWS接近四成的利润率更适合作为参考上限,阿里云最终能够达到什么水平,仍取决于规模效应、资源利用率以及平台和软件收入占比能否持续提高。

    AI利润增长还要看资本回报

三家公司均未披露云业务独立自由现金流,因此只能通过集团口径观察AI基础设施投入带来的资本压力。

阿里还计划未来三年至少投入3800亿元建设云和AI基础设施[8]。这意味着,云业务利润率改善并不一定会同步转化为自由现金流增长。AI能为阿里云创造多少价值,最终还要看新增利润能否覆盖持续增加的资本投入

阿里云值多少钱,又能给阿里带来多少估值空间

 经营情景估值:估值方法与核心假设

由于阿里未披露云业务独立资本开支和自由现金流,本文采用远期EV/EBITA折现法:以FY2026阿里云收入1581.32亿元为起点,分别测算不同情景下FY2031的收入和调整后EBITA,再按照成熟期EV/EBITA倍数折现至当前。

AWS和Google Cloud均未独立上市,没有可以直接套用的云业务估值倍数。考虑到阿里云既有平台和软件属性,也具有较高的资本投入,本文将成熟期EV/EBITA设为9—12倍,主模型取中值10.5倍。各经营情景统一采用10.5倍,使估值差异主要来自收入增速和利润率变化,而不是额外给予AI估值溢价。

折现率参考中国无风险利率、股权风险溢价以及云业务较高的资本投入特征,设为10%—11%,主模型取中值10.5%[18][19]。后续估值主要用于比较不同收入增速和利润率假设下阿里云的价值变化。

不同经营情景下,阿里云值多少钱

本文设置四种经营情景,并统一采用10.5%的折现率和10.5倍成熟期EV/EBITA。不同情景之间的估值差异,主要来自收入增速和利润率假设。

传统云情景:假设AI带来的额外增长逐步减弱,阿里云进入相对成熟阶段,未来五年收入复合增速为8%—10%;随着规模效应和经营效率改善,FY2031调整后EBITA利润率提高至12%—14%。

AI保守情景:假设AI需求继续推动云业务增长,但新增收入仍主要集中在算力和模型调用等基础层,平台和软件服务贡献有限,五年收入复合增速为13%—16%,FY2031利润率提高至14%—16%。

AI基准情景:假设AI需求从算力进一步向模型平台、数据库、安全和开发工具延伸,五年收入复合增速为18%—22%,FY2031利润率提高至18%—22%。

AI乐观情景:假设AI需求持续保持较高增长,同时模型平台和软件服务占比明显提升,五年收入复合增速为23%—27%,FY2031利润率提高至23%—26%。

按各情景中值计算,AI保守、AI基准和AI乐观情景相比传统云情景分别增加约960亿元、3000亿元和5520亿元价值。其中,AI乐观情景的FY2031利润率中值为24.5%,仍低于AWS当前水平,主要考虑阿里云在规模、产品结构和市场环境上的差异。

以AI基准情景为例,约53%的增量价值来自收入增长,约47%来自利润率提升(注:收入增长与利润率提升的价值贡献采用交叉项平均分摊,即对两种调整顺序的结果取平均)。也就是说,AI对阿里云估值的影响不仅取决于收入能增长多快,也取决于新增收入能否进一步转化为利润

当前市值给阿里云留下多少价值

要判断当前市场为阿里云留下多少价值,需要先估算中国电商、国际电商、其他业务、现金和投资资产等部分,再从阿里当前股权价值中倒推云业务残值。

在上述基准假设下,当前市值隐含的阿里云企业价值约2367亿元,高于传统云情景上限2270亿元,但低于AI保守情景下限2600亿元。因此,在其他分部采用本文基准估值的前提下,当前121.9港元已经包含初步的AI增量价值,但尚未完全进入AI保守情景。

需要注意的是,这一结果会随其他分部估值变化而变化,因此更适合用于判断当前市场隐含了怎样的云业务预期,而不是把2367亿元理解为阿里云的精确市场估值。

不同云业务情景下,阿里整体值多少钱、股价还有多大空间

将四种阿里云经营情景的中值代入同一套SOTP,并保持其他分部估值不变,可以得到不同情况下阿里的整体股权价值和每股价格。

截至8月13日,阿里港股收于121.9港元,处于传统云情景的119.8港元与AI保守情景的125.6港元之间。按照本文的估值框架,当前股价已经计入初步的AI增量价值,但尚未完全计入阿里云未来五年保持中双位数增长、FY2031调整后EBITA利润率提高至约15%的AI保守情景。

如果阿里云进入基准情景,对应的阿里整体价值约为137.9港元/股,较当前价格有约13%的空间;乐观情景对应153.1港元/股,潜在空间约26%。如果AI带来的增长逐步减弱,估值则可能回到传统云情景对应的119.8港元/股。

因此,当前价格介于传统云与AI保守情景之间,尚未完全进入AI保守定价,更未计入AI基准或乐观结果。后续估值能否继续上移,仍取决于云业务增长能否转化为更高的利润率和现金回报。

作为市场对照,截至本文8月13日查询,Yahoo Finance汇总的分析师平均目标价为180.40港元,最低92.52港元、最高236.56港元[20]。平均目标价较8月13日收盘价高约48%,也明显高于本文乐观情景。若机械地保持本文其他分部估值不变,180.40港元对应阿里股权价值约2.99万亿元人民币,倒推出的阿里云企业价值约1.21万亿元,高于本文AI乐观情景8660亿元的估值上限。

不过,分析师目标价并非基于统一的SOTP框架,更高的目标价可能来自更高的中国电商估值、更积极的其他业务假设、更低的投资资产折价或更高的云业务估值倍数;相较而言,本文仅探讨了AI对阿里云业务的影响、继而导致的潜在估值变化,假设其他业务部门估值保持不变。因此,Yahoo Finance分析师目标价更适合作为市场预期的外部参照,不宜与本文情景估值直接对应。

接下来验证什么

判断AI能否真正改善阿里云的盈利模式,接下来重点看四项指标:

  • 外部云收入增速。 用于判断外部客户需求能否持续。

  • AI相关产品收入及其占外部云收入的比例。 如果占比继续提高,说明AI仍是重要增长来源。

  • 云业务调整后EBITA利润率。 如果收入增长的同时利润率继续提升,说明产品结构和经营效率正在改善。

  • 集团资本开支和自由现金流。 阿里没有披露云业务独立现金流,因此需要通过集团数据观察AI基础设施投入能否逐步转化为现金回报。

如果收入、利润率和自由现金流能够同步改善,说明AI正在推动阿里云的盈利模式发生变化;如果收入保持高增长,但利润率和现金流改善有限,阿里云仍然更接近资本密集型扩张。

目前来看,AI已经改变了阿里云的增长来源,但能否进一步改善盈利模式,仍要看收入能否从算力和推理继续向模型平台、数据库、安全和企业软件延伸,并最终体现为更高的利润率和现金回报。

    参考资料:

[1] ALIBABA GROUP. March Quarter 2026 and Fiscal Year 2026 Results[R/OL]. 2026-05-13[2026-08-13].

[2] HONG KONG EXCHANGES AND CLEARING. Alibaba Group Holding Limited Equities Quote and Issued Shares[DB/OL]. [2026-08-13].

[3] YAHOO FINANCE. Alibaba Group Holding Limited (9988.HK) Historical Stock Data[DB/OL]. [2026-08-13].

[4] 证券日报. 阿里云最新财季收入同比预增45% 创近5年最高单季增速[N/OL]. 2026-07-08[2026-08-13].

[5] ALIBABA CLOUD. Alibaba Cloud Products and Cloud Computing Services[EB/OL]. [2026-08-13].

[6] ALIBABA GROUP. Alibaba Reports Solid Progress in AI + Cloud on the Strength of Its Full-Stack Capabilities[EB/OL]. 2026-03-19[2026-08-13].

[7] ALIBABA GROUP. Alibaba Unveils New AI Chip, Flagship Model, and Rebuilt Cloud Stack AI for Agentic Era[EB/OL]. 2026-05-20[2026-08-13].

[8] ALIBABA GROUP. Alibaba to Invest RMB380 Billion in AI and Cloud Infrastructure Over Next Three Years[EB/OL]. 2025-02-24[2026-08-13].

[9] AMAZON Form 10-Q: Quarter Ended March 31, 2026[R/OL]. 2026-04-30[2026-08-13].

[10] AMAZON Form 10-Q: Quarter Ended June 30, 2026[R/OL]. 2026-07-30[2026-08-13].

[11] AMAZON. Announces Second Quarter Results[EB/OL]. 2026-07-30[2026-08-13].

[12] AMAZON WEB SERVICES. Overview—Amazon Bedrock[EB/OL]. [2026-08-13].

[13] ALPHABET INC. Alphabet Announces First Quarter 2026 Results[EB/OL]. 2026-04-29[2026-08-13].

[14] ALPHABET INC. Alphabet Announces Second Quarter 2026 Results[EB/OL]. 2026-07-22[2026-08-13].

[15] ALPHABET INC. Form 10-Q: Quarter Ended June 30, 2026[R/OL]. 2026-07-24[2026-08-13].

[16] 中国信息通信研究院. 云计算蓝皮书(2025年)[R/OL]. 2025-07-22[2026-08-13].

[17] 中国外汇交易中心. 2026年8月13日人民币汇率中间价[DB/OL]. 2026-08-13[2026-08-13].

[18] ASIAN DEVELOPMENT BANK. AsianBondsOnline—People’s Republic of China[DB/OL]. [2026-08-13].

[19] DAMODARAN, A. Country Default Spreads and Risk Premiums[DB/OL]. [2026-08-13].

[20] YAHOO FINANCE. BABA-W (9988.HK) Stock Forecast and Price Target[DB/OL]. [2026-08-13].

[21] GOOGLE CLOUD. Introduction to Cloud TPU[EB/OL]. [2026-08-13].

更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Continue Reading阿里股价回升,阿里云AI对公司长期估值影响究竟有多大?

420亿估值背后:Neuralink的“SpaceX时刻”还要等多久?

(本文作者为 智讯智库,钛媒体经授权发布)

文  | 智讯智库,作者 | 李伯睿

设想一下,无法自由行动的人只需要“想一想”,电动轮椅就能顺应意图前进、转弯甚至调整倾角——这正在从科幻叙事进入临床验证。2026年7月23日,Neuralink通过官方视频展示了临床试验参与者利用脑机接口控制电动轮椅的最新探索:植入设备的受试者仅凭意念便成功操控了电动轮椅,再次将脑机接口技术拉近至现实应用[1][2]。

过去几年里,这家公司不断刷新着公众的认知:从意念打字、控制机械臂,再到如今接入移动辅助设备,技术验证正稳步迈向临床研究应用。与此同时,公司的资本市场估值一路攀升,潜在的IPO规划也持续引发热议。对于整个行业来说,核心议题正在发生转变,大家关注的重点已从“技术能否实现”转向“能否打造出可复制的医疗产品、可持续的商业模式以及生态平台价值”。

本文将从最新临床进展出发,梳理Neuralink的技术路线、商业化路径与全球竞争格局,并进一步分析其估值逻辑和潜在IPO可能性。同时,文章也将纳入中国脑机接口产业的发展动态,为读者提供更完整的产业图景。

本文将呈现以下核心观点:

不过,本文也有研究边界:脑机接口产业整体仍处于临床研究和商业化早期阶段,企业公开披露信息有限,部分估值数据来自私募交易或二级市场推算。因此,本文对市场空间、商业化进程及潜在IPO的判断具有一定前瞻性,相关观点主要基于截至2026年8月的公开信息,不构成对公司未来业绩或上市时间的确定性预测。

最新进展:从”意念控制电脑”到”意念控制轮椅”

最近,Neuralink发布了最新的临床试验视频。视频中,植入N1 Implant(N1全植入式无线脑机接口芯片)的参与者无需手部参与,仅凭大脑的运动意图,就能自如控制电动轮椅完成前进、后退、转弯以及调整座椅。Neuralink 官方将脑机接口(BCI)的基本原理总结为:捕捉大脑运动区域的神经信号,将其转化为数字指令,进而操控电脑及其他外部设备。

这项进展最吸引人的地方,在于控制能力的应用边界正被一步步推开。2024年初,Neuralink的首位受试者Noland Arbaugh展示了意念移动电脑光标、浏览网页和打游戏的功能[3],当时验证的核心是“脑信号能否稳定变成数字指令”;而到了今天,控制对象已经延伸到了机械臂、电动轮椅等真实的实体设备。目前,Neuralink已启动CONVOY可行性研究,探索使用N1 Implant控制试验性辅助机械臂,帮助肢体功能障碍人士恢复自主生活能力[4]。

从行业视角来看,BCI正沿着“数字交互—辅助设备—复杂机器”的路径稳步前行。对于四肢瘫痪或脊髓损伤的患者来说,BCI能够绕过受损的神经通路,把大脑的运动意图直接传达给外部设备,帮他们重拾部分自主生活的能力。不过Neuralink目前仍处于临床验证阶段,这次的轮椅展示更多体现了技术可行性和应用拓展的潜力,真正迈向大规模医疗落地,还需要后续在安全性、稳定性和有效性上提交更完整的临床答卷。

技术与临床:Neuralink如何把”意念”转化为设备控制?

梳理Neuralink的技术底座,可以拆解为紧密相扣的三部曲:“植入式接口+手术机器人+神经解码算法”。

首先是N1 Implant植入体根据Neuralink公开资料,此前一代N1采用皮层内植入方案,通过64条柔性电极丝上的1,024个电极点采集神经信号,并实现数据的无线传输与感应充电;公司还在探索更高电极数量的后续系统,但具体配置和临床研究应用进度仍有待进一步披露。这种微米级的柔性电极丝能够精准植入特定大脑皮层,进而大幅提升信号采集密度,有望降低传统刚性电极带来的组织损伤风险。

其次是Robot 1(R1手术机器人)面对极其纤细的电极丝,Neuralink需借助机器人完成植入,从而精准控制植入位置与路径。当前的PRIME研究正同步评估N1植入物和R1机器人系统的初步临床安全性与设备功能。这也意味着,Neuralink从一开始就坚持了“植入设备与手术流程协同设计”的产品化思路[5][6]。

最后是神经信号解码。每当受试者脑海中萌生运动意图,大脑皮层就会产生对应的电信号,N1负责实时抓取,算法再把这些电信号转化为电脑光标、电动轮椅或机械臂听得懂的控制指令。Neuralink透露,他们的Telepathy(心灵感应)系统目前主要抓取与手部和手臂运动相关的脑区信号,并将其翻译成数字命令。换言之,人只需要思考就可以控制手机、电脑或机械肢体等设备。

上述三大技术模块共同构成了Neuralink当前的技术基础,也对应着植入式脑机接口从神经信号采集到外部设备控制的完整链条。从整个行业来看,下一阶段的关键在于能否让这套“采集—传输—解码—执行”闭环长期、稳定、可复制地运行。Neuralink也正围绕植入物长期安全性、信号质量、算法适应能力、手术标准化以及不同患者之间的泛化能力持续推进临床验证。只有这些环节进一步成熟,植入式BCI才有可能真正从早期临床研究走向常规医疗应用。

在临床试验端,Neuralink也在不断扩容。在美国开展的PRIME研究作为首个人体早期可行性项目,评估N1和R1系统在因脊髓损伤或肌萎缩侧索硬化症(ALS)等导致严重四肢瘫痪/四肢轻瘫、双上肢功能严重受限人群中的安全性和初步功能表现;加拿大等地的CAN-PRIME研究也在跟进,拓展多地区的临床证据。据2025年6月底的公开报道,当时受试者已增至7人,其中涵盖4名脊髓损伤患者与3名ALS患者,平均每周使用时长约50小时,峰值超100小时[7];2026年1月,Neuralink宣布临床试验参与者已增至21人[8]。

此时此刻,Neuralink所处的产业节点清晰可见:技术原型通过了人体可行性验证,而多中心临床试验的受试规模与长时程安全性数据,正在稳步积累与确立之中。

商业化路径:从恢复行动能力到恢复感觉能力

从公开的临床推进节点来看,Neuralink的潜在商业化路径正在逐步显现。

Neuralink目前最明确的应用方向是帮助严重运动功能障碍患者重新获得部分自主操作能力。Telepathy的目标包括通过意念控制电脑、手机和机器人肢体;CONVOY则进一步探索辅助机械臂控制,最新的轮椅演示则将这一能力延伸到移动辅助设备。

这一阶段的商业模式比较直观:靠“植入设备+手术服务+配套软件”打包成一套完整的产品,早期付费场景预计主要围绕重度运动障碍患者及其医疗服务体系展开,实际放量则取决于医院准入、医生培训以及医保和商业保险等支付体系。单看潜在的市场规模,仅美国就有大约28万名脊髓损伤患者,全球瘫痪人群更是数量庞大。若参考现有的高端植入式医疗器械,一套侵入式BCI设备加上手术费用,定价可能在10—30万美元之间(示例模型:28万患者×5%可治疗渗透率×15万美元/例≈21亿美元一次性潜在设备/手术价值。此处仅为情景测算,并非Neuralink公司指引或行业市场预测)[9]。相比消费级BCI,这类医疗应用具有更加明确的临床价值和支付需求,也更适合作为Neuralink早期商业化的切入口。

Neuralink正在推进的Blindsight(盲视)项目,则代表另一条重要路线。该项目针对严重视觉障碍人群,目标是通过BCI恢复部分视觉感知能力。Neuralink已经将Blindsight列入其临床项目布局,FDA此前也给予该项目Breakthrough Device(突破性器械项目)认定。

简而言之,Telepathy解决的是“大脑怎么命令机器”,而Blindsight探索的则是“外界信息怎么送回大脑”。这意味着Neuralink的技术布局开始从神经信号读取扩展至神经刺激,为未来双向BCI奠定基础;同时也意味着它的治疗范围和市场空间迎来进一步的扩大。全球视觉障碍人群规模庞大,但其中真正适用于皮层视觉假体的人群比例仍需临床验证。

从更长远的产业视角来看,Neuralink的野心绝不止于某几款医疗设备,而是要打造一个集“BCI+AI算法+机器人设备”于一体的综合人机交互平台。不过从眼下的证据来看,所有技术落地依然紧紧围绕在医疗辅助场景,对于大众级别的人机交互或认知提升等科幻方向,我们依然需要保持客观看待。

短期内,医疗康复是Neuralink最扎实、最可行的商业破局点;而从中长期的视角来看,BCI与AI、机器人深度结合后的平台效应,才是决定它价值天花板的关键。据路透社转述彭博报道,后者援引投资人文件称,Neuralink曾设想到2031年每年完成约2万例植入,实现至少10亿美元年收入,并运营约5家大型诊所,产品线覆盖设备控制、视觉恢复以及震颤和帕金森病等适应症[10]。这一规划如果能够落地,意味着公司将从单一产品走向平台化布局。

这种层层递进的商业化逻辑,也深深影响着后续要探讨的竞争格局与估值体系——不同的发展阶段,面临的是截然不同的玩家赛道、定价法则与市场天花板。

04

尽管Neuralink是目前关注度最高、临床扩张速度较快的侵入式BCI企业之一,但如果把视野放宽到整个产业,按照连接大脑的方式来分,BCI还有非侵入式和微创/介入式另外两条路线。围绕“信号质量、手术风险、长期稳定性以及商业化成本”等核心要素,不同企业在各自的赛道上百花齐放,都拿出了不俗的技术和商业成绩单:

侵入式BCI需要把电极直接“扎”进脑组织里,因而能够离神经元更近,获取更高质量、更高清晰度的神经电信号。不过,这种方式也意味着要承担开颅手术风险,还要面对长期植入的安全性以及后续设备的维护难题。

Neuralink的N1属于典型的皮层内侵入式BCI。这种方案最大的优势在于通道数多、信号精度极高,特别适合光标移动、机械臂操控和轮椅驾驶等需要精细动作的场景。在商业化推进上,Neuralink实际上是在齐头并进解决“电极性能”和“手术植入”两大难题,通过手术机器人来提高植入的标准化程度,为日后大规模临床应用打下铺垫。

同属侵入式路线的还有Paradromics(未上市)和Blackrock Neurotech(未上市)等新星。Paradromics专注于高带宽植入技术,并在2026年6月完成首例Connexus长期人体植入/Connect-One临床研究首例植入。其Connexus BCI采用421个微电极阵列,通过胸部收发器实现无线传输,强调高通道神经信号采集和高带宽数据传输能力,重点瞄准语言功能重建等信息量要求较高的场景[11][12];Blackrock Neurotech则拥有较早的人体植入研究经验,其Utah阵列是BCI研究中使用最广泛的侵入式设备之一。如今,侵入式赛道的竞争重点已经不单单是拼电极数量,而是延伸到了信号带宽、无线传输、长期稳定性以及临床落地的便利程度等全方位对决。

与Neuralink采用皮层内植入路线不同,另一家独角兽企业Synchron选择了不同的解题思路。其Stentrode(血管内脑植入物)采用血管内植入方式,通过颈静脉将支架状电极输送至脑部血管,在靠近运动皮层的位置采集神经信号[13]。公司强调,该方案无需开颅手术,临床操作方式更接近血管介入治疗。

相较于直接进入皮层组织的微电极,血管内方案通常在空间分辨率和单神经元级信号获取能力上有所取舍,但换取了更低的手术侵入程度。Synchron目前主要针对严重运动障碍患者开展临床研究,探索利用脑信号控制数字设备,截至2025年已将设备植入约10名患者体内。更让人期待的是,苹果公司已与Synchron展开合作,探索通过脑信号控制iPhone、iPad和Vision Pro等设备,这说明BCI正开始与主流消费电子生态打通,但现阶段主要服务于无障碍辅助场景,并不意味着已经进入大众消费市场。

可以说,Neuralink追求的是“深入做信号、实现超高精细度控制”,而Synchron追求的则是“减小手术难度、优先推进临床普及”。这两家领头羊的对决,恰好诠释了BCI行业在“性能上限”和“安全门槛”之间的权衡与取舍。

与植入式方案相比,非侵入式BCI无需进入人体,可以通过EEG等方式从头皮外部获取脑电信号,因此安全性、使用便利性和成本优势更加突出。

其主要问题在于信号经过头皮、颅骨等组织后会产生衰减和噪声,空间分辨率与信号精度通常低于侵入式方案。因此,非侵入式BCI目前更多应用于神经康复、辅助交互、注意力监测、教育和消费电子等场景。

这一领域的参与者数量更多,既包括医疗科技企业,也包括消费级BCI公司。其商业化逻辑与Neuralink存在明显差异:非侵入式产品更容易触达普通消费者,但单用户价值通常较低;侵入式产品面向的患者数量相对有限,却具有更高的医疗价值和潜在客单价。

对Neuralink而言,其最大的优势在于已经形成了从柔性电极、植入设备到手术机器人和神经解码算法的完整技术体系,并依靠不断扩大的临床试验快速跑通迭代。与此同时,Synchron等介入式路线以及Precision Neuroscience等柔性皮层接口方案,也可能凭借更低的侵入程度或不同的信号采集方式形成差异化竞争。

将视角拉回国内,中国BCI产业正迎来一波强劲的发展浪潮。仅在2026年的前5个月,国内BCI领域就揽获了超30起融资,超过了2025年全年的体量。其中,强脑科技年初完成约20亿元B+轮融资,刷新国内BCI领域最大单笔融资纪录;阶梯医疗拿下阿里领投的5亿元战略融资;格式塔科技也再获4.2亿元融资,半年内吸金高达5.7亿元[14]。

技术路线上,国内BCI产业呈现出“非侵入式应用较早落地、侵入式技术加速突破”的格局。非侵入式方面,强脑科技(BrainCo,未上市)等企业已围绕脑电采集、神经康复和人机交互开展商业化探索,天津大学等科研机构则持续推进脑卒中康复等临床研究应用[15]。侵入式方面,博睿康植入式脑机接口手部运动功能代偿系统于2026年获国家药监局批准上市。据上海市药监局披露,该产品实现侵入式脑机接口医疗器械全球首发上市[16];在科研端,浙江大学此前已完成国内首例植入式BCI临床转化研究,实现四肢瘫痪患者通过大脑运动皮层信号控制机械臂完成三维空间运动[17]。

资本市场层面,”脑机接口第一股”的争夺已然升温。博睿康科创板IPO申请已正式获得上交所受理;强脑科技于2026年初正式以保密形式向港交所递交上市申请,冲击“非侵入式脑机接口第一股”。上海等地也出台政策,推动新兴产业和未来产业领域企业在科创板上市,为BCI企业登陆资本市场提供政策支持。

诚然,跟全球最顶尖的技术相比,国内产业在侵入式电极通道数、长期植入安全性、解码算法精度和手术机器人等底座能力上仍存在提升空间。但中国庞大的临床患者需求、完善的电子制造业供应链,以及持续加强的政策支持,都将成为国内BCI企业在产业化落地下半场实现“弯道超车”的底气所在。

05

如果说技术和临床突破决定了Neuralink的产业高度,那么估值的飙升,则代表着资本市场正在用真金白银重新为它的未来下注。

2025年6月,Neuralink完成约6.5亿美元E轮融资,公司估值升至约90亿美元,参与方包括ARK Invest、红杉资本以及Thrive Capital等知名机构。到了2026年,其私募二级市场估值进一步明显抬升。Caplight数据显示,相关股权交易对应的隐含估值一度达到约420亿美元,部分买家报价甚至接近600亿美元[18]。不过这里需要保持冷静:二级市场交易价格并不等同于公司的官方融资估值,也不能直接视为未来IPO的定价水平。

资本市场之所以愿意给予Neuralink如此高的估值,一个重要原因是投资者并没有把它仅仅当作一家传统医疗器械公司。其“三级商业化路径”对应着三层逐步扩大的想象空间:短期是面向瘫痪和严重运动障碍患者的植入式医疗设备;中期是视觉恢复、语言重建以及机械臂控制等更多适应症和使用场景;长期则是Neuralink提出的“通用脑输入/输出平台”。也就是说,当前估值中已经提前计入了市场对其未来临床成功、适应症扩张和平台化发展的较高预期。

谈到市场空间,Morgan Stanley对脑机接口给出的长期想象空间相当可观。MarketWatch援引该机构预测称,全球BCI市场到2035年有望达到约800亿美元,而到2045年,仅美国市场的潜在规模(TAM)就可能达到约3200亿美元[19]。这意味着,如果未来脑机接口能够从重度运动障碍进一步拓展至更多神经系统适应症,其商业边界将显著扩大。不过,TAM反映的是长期理论潜在市场,并不等于近期能够兑现的实际收入。从潜在患者到真正形成商业收入,中间仍要经过一系列现实筛选:有多少患者符合植入条件?临床疗效能否长期稳定?设备和手术如何定价?医生和医院能否形成标准化服务能力?医保与商业保险又能覆盖多少?

因此,把420亿美元理解为一种“远期成长性溢价”更为贴切。投资者是在押注它未来能否从一家临床阶段的深科技企业,成长为医疗科技平台,甚至进一步拓展为更广义的人机交互基础设施。

至于IPO,目前官方并没有给出明确时间表。Neuralink并不一定要等到产品全面商业化、形成规模利润之后才能上市,但一旦进入公开市场,临床安全记录、监管审批、商业化进展和收入兑现能力都会更加直接地影响投资者对其风险和估值的判断。与其猜测具体上市年份,不如持续跟踪几个更关键的指标:临床参与者数量、长期安全性、适应症拓展、单例植入成本,以及医疗支付体系是否逐步打通。

说到底,Neuralink这场资本故事最终能否成立,取决于一个最根本的问题:它能不能把今天主要依靠远期预期支撑的高估值,逐步转化为可验证的临床价值和可持续的商业收入。

06

尽管Neuralink已经构筑起强大的技术关注度与资本号召力,但放眼全局,BCI产业仍处于萌芽期,未来的商业化蜕变充满着不确定性。

首先是临床与安全风险。植入式BCI需长期留置体内,电极相容性、组织排异反应、设备耐久度以及信号衰减等问题都需要时间来检验。Neuralink目前推进的PRIME研究本质上仍属于早期人体可行性研究,其临床目标包括评估N1植入物和R1机器人系统的安全性及功能表现。据 Neuralink 官方披露,其首位参与者在术后数周内曾出现部分电极线程回缩,导致有效电极数量减少和 BCI 性能下降;团队随后通过调整神经信号记录算法、改进解码及光标控制方法等方式,使系统性能得到恢复和提升[20][21]——这深刻揭示了长期植入在工程与生物学上的双重挑战。

其次是监管与商业化风险。BCI横跨神经外科、植入式三类医疗器械及人工智能算法等多个监管重镇,从临床试验到获批上市路径漫长。即使产品获得监管批准,医院采购、医生培训、手术成本以及保险支付体系也会影响实际渗透速度。因此,技术成熟与商业成功之间仍存在较长的转化链条。

第三是规模化制造与服务能力。BCI的商业化逻辑与常规消费电子迥异,产品交付同时涉及植入手术、术后管理、软件升级和长期随访。Neuralink若想实现从小众临床向大规模患者群体的跨越,不仅需要将复杂的植入术式高度标准化,更需建立起一套能支撑大规模临床服务的医疗协同生态。这是其从实验室高光走向工业化医疗产业的必经考验。

第四是伦理与数据安全问题。BCI直接解码中枢神经信号,其隐私敏感度远超传统的生物特征数据。随着传感器采样精度与算法解译能力的提升,神经数据的存储权属、使用边界以及潜在的安全漏洞,都将成为行业跨越商业化门槛时必须直面的长期课题。

如果将马斯克另一家巨头SpaceX的发展路径当成参照物,Neuralink真正需要复制的是把一项高门槛黑科技持续做成工程化、标准化产品,并最终实现大规模交付的能力。

SpaceX能够建立今天的行业优势,一个重要原因就在于通过快速迭代和工程创新,不断把高昂的发射成本“打”下来,让航天发射逐步变成更可负担、可复制的商业服务。Neuralink也在沿着类似路径推进:从意念操控电脑光标,到机械臂、轮椅等实体设备,应用场景不断拓宽;与此同时,R1手术机器人也在尝试提高复杂脑植入手术的精度和标准化程度,为未来规模化植入打基础。但BCI和火箭终究不同——它直接作用于人体大脑,安全底线、医学伦理和监管要求决定了它的研发节奏不可能像火箭试验那样高速迭代。

而挡在商业化面前最现实的一座大山,依然是成本。植入式BCI不仅涉及设备和手术,还包括术后调试、软件维护和长期随访。只有当植入流程进一步标准化、手术时间持续缩短、设备实现规模化生产,并逐步进入医保、商业保险等医疗支付体系,患者规模才可能真正扩大。

所以,Neuralink真正的“SpaceX时刻”在于它能否把今天的小规模临床验证能力,变成患者可负担、医院可复制、企业可持续运营的医疗服务。当植入成本持续下降、临床疗效被长期数据验证,并建立起稳定的规模化交付体系时,脑机接口才算真正跨过从“炫酷的技术展示”到“成熟产业”的门槛。

【声明:本文仅基于公开资料进行行业研究与信息分析,不构成任何投资建议、证券推荐或买卖依据。文中涉及的股价、市值及财务数据具有时点性,市场有风险,投资需谨慎。】

    参考资料:

[1]Neuralink.Telepathic Wheelchair Control[EB/OL].(2026-07-23)[2026-08-12].

[2]Benzinga.Elon Musk Shows Off Neuralink Patients Navigating Wheelchairs By Thought Alone—Says Implant Helps Those Who ‘Lost Their Mind to Body Connection'[EB/OL].(2026-07-24)[2026-08-12].

[3]Wired.Neuralink’s First User Is ‘Constantly Multitasking’ With His Brain Implant[EB/OL].(2025-08-26)[2026-08-12].

[4]Neuralink.CONVOY Study Launch[EB/OL].(2024-11-24)[2026-08-12].

[5]ClinicalTrials.gov.Precise Robotically IMplanted Brain-Computer InterfacE (PRIME), NCT06429735[EB/OL].[2026-08-12].

[6]Neuralink.PRIME Study: Precise Robotically Implanted Brain-Computer Interface[EB/OL].[2026-08-12].

[7]每日经济新闻.马斯克官宣,脑机接口重大进展,未来有望控制人形机器人![EB/OL].(2025-06-29)[2026-08-12].

[8]Neuralink.Two Years of Telepathy[EB/OL].(2026-01-28)[2026-08-12].

[9]Intro-act.Neurotech Inflection: Regulatory Tailwinds, Platform Resiliency, and the Clinical Adoption Cycle[R/OL].(2025-08-26)[2026-08-12].

[10]路透社.Neuralink计划2031年实现10亿美元年收入[EB/OL].(2025-07-23)[2026-08-12].

[11]Paradromics Inc.Paradromics and University of Michigan Complete First Connexus BCI Implantation for the FDA-Approved Connect-One Clinical Study[EB/OL].(2026-06-17)[2026-08-12].

[12]Neuroscience News.Clinical Trial Tests Fully Implantable BCI for Advanced ALS[EB/OL].(2026-06-17)[2026-08-12].

[13]Synchron.Stentrode Endovascular Brain-Computer Interface[EB/OL].(2026-01-15)[2026-08-12].

[14]投资界.马斯克操刀下一个万亿IPO 脑机接口独角兽估值飙升[EB/OL].(2026-07-28)[2026-08-12].

[15]工业和信息化部.天津大学副校长明东:打通技术链 补全人才链促进脑机接口科技成果转化应用[EB/OL].(2026-01-20)[2026-08-12].

[16]上海市药品监督管理局.首款侵入式脑机接口医疗器械获批上市[EB/OL].(2026-03-13)[2026-08-12].

[17]浙江大学.浙江大学完成国内首例植入式脑机接口临床转化研究[EB/OL].(2020-01-17)[2026-08-12].

[18]Business Insider.Investors are valuing Elon Musk’s Neuralink at $42 billion on secondary markets[EB/OL].(2026-07-21)[2026-08-12].

[19]MarketWatch.Musk, Altman and China are fighting to control a potential $320 billion market for brain implants[EB/OL].(2026-02-26)[2026-08-12].

[20]Neuralink.PRIME Study Progress Update — User Experience[EB/OL].(2024-05-08)[2026-08-12]. [21]Neuralink.PRIME Study Progress Update — Second Participant[EB/OL].(2024-08-21)[2026-08-12].

更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Continue Reading420亿估值背后:Neuralink的“SpaceX时刻”还要等多久?

Edge AI Daily 早报(8月16日)

硅谷前沿:

一、白宫向私营企业发放网络私掠许可证 里格尔曼警告这是引火烧身

1.政策核心与背景:2026年8月12日,白宫签署备忘录,授权私营企业在政府监督下对外国网络犯罪组织实施“网络效果行动”。此举被视为美国网络战略从“防御为主”转向“私掠化”的结构性转变,类似18世纪私掠船制度。

2.能力缺口与数据支撑:2025年美国人因网络犯罪损失超208亿美元,投诉超100万件,传统政府力量在速度与覆盖面上面临瓶颈。私营企业拥有更广网络可见性和更快响应能力,政策试图将两者结合以填补能力缺口。

3.风险与制度张力:前国会议员里格尔曼警告,私营网络攻击或因归因概率性、法律边界模糊而引发反噬。同时,美国削减民用防御预算(CISA规模从约3700人减至约2300人)并加码进攻性拨款,风险暴露面存疑。

二、让AI少干活,画质反而更好:索尼PSSR的反直觉赌注

1.架构变革:增强版PSSR将”色彩预测网络(CPN)”替换为”核预测网络(KPN)”,AI不再直接预测最终像素颜色,而是只负责边缘检测与噪点识别等模式识别任务,像素混合运算交还GPU传统着色器执行,实现”各司其职”的混合智能路线。

2.参数效率与训练成本飞跃:约90%参数分配在540p及以下分辨率层级,4K层级几乎不做计算;训练时间从初代的4个GPU月缩短至不足1个GPU周,推理效率与内存占用均显著下降,直接反驳行业”越大越好”叙事。

3.商业合作与玩家影响:索尼与AMD的Project Amethyst合作催生此路线,与NVIDIA DLSS 4的”全AI”方案形成差异化竞争;2026年3月系统级推送后,超50款PS5 Pro游戏自动获得画质提升,在低输入分辨率与动态植被场景下改进尤为明显。

三、OpenAI 八千人的反内耗战争:一封 friction 邮件如何直达 Sam Altman

1.核心机制:OpenAI设立“friction”专用邮箱,员工可随时向领导层报告工作阻碍,邮件可能直达CEO Sam Altman,意图打破科层制信息过滤,该机制灵感源自亚马逊“Jeff B升级”系统。

2.公司背景:OpenAI三年内员工从770人膨胀至近8000人,年化营收达250亿美元,高速扩张下“微摩擦”累积效应成为组织效率核心挑战,推动系统化反官僚机制建立。

3.管理悖论:反官僚机制本身可能制造新官僚化——越级派单打乱团队优先级,前员工评价两极分化;该机制由应用部门CEO西莫系统化运营,但她因健康原因已离任,可持续性取决于能否嵌入组织文化。

四、微软Copilot终于读懂了Markdown

1.【更新动作】2026年8月14日,微软Copilot Notebooks新增支持Markdown(.md)、纯文本(.txt)和富文本(.rtf)三种格式,补足此前仅支持Office格式与PDF的短板,使开发者可直接导入README、系统日志和技术文档。

2.【竞争格局】微软Copilot Notebooks(背靠Microsoft 365生态,付费席位超3000万)与Google Gemini Notebook(原NotebookLM,2026年7月更名)在AI笔记赛道展开”格式与生态战争”:微软优势在企业级办公整合,Google优势在更开放的格式输出与AI灵活性。

3.【战略信号】Markdown作为技术文档事实标准(GitHub、AI系统提示词等均以.md编写),微软此次支持意味着首次在AI工作区承认技术文档格式主权归于开发者,从”格式围墙”转向主动融入开发者生态,是AI知识工作平台从笔记工具向”智能工作区”升级的关键转折。

五、NVIDIA 在印尼大学建 AI 中心,不只是捐设备

1.NVIDIA 联合印尼运营商 Indosat 与 UGM 大学设立 NVAITC 中心,通过”GPU Merdeka”主权算力平台将 AI 基础设施嵌入高校,解决印尼 92% 职场 AI 采用率与算力短缺、人才缺口(2035 年需千万级科技人才)的核心矛盾。

2.首批三个项目全部指向本土民生痛点:eNose-TB 呼吸诊断降低结核病筛查门槛、SmartAgri 多模态 AI 服务占劳动力 30% 的小农、Tech4Disaster 地理空间 AI 强化火山地震预警,体现 AI 能力直接对接关键基础设施而非学术论文。

3.NVIDIA 策略从”卖 GPU”升级为”教人用铲子”:通过政府(AI 主权承诺)、运营商(算力即服务)、高校(人才输出)三方杠杆培养”CUDA 原住民”,该模式具备向菲律宾、越南等新兴市场复制的潜力,但面临人才外流与生态绑定风险。

六、克隆改写性别,无人机碾碎装甲旅

1.监控边界:Flock Safety在全美部署12万AI摄像头,因警察滥用跟踪(至少46起案件曝光)被迫收紧规则,但强制输入案件编号不验证真伪、数据保留缩至7天等增量式让步未触及核心,体现技术寡头以最小代价换取生存空间的博弈。

2.生物边界:日本团队用Y-CUT技术切除小鼠Y染色体实现性别编辑,性别从不可逆先天属性变为可编辑技术变量;儿童细胞图谱项目填补医学界“成年人中心主义”盲区,或揭示精神分裂症等疾病在童年埋下的生物学根源,打开早期干预窗口。

3.战争边界:乌克兰第412独立无人系统旅在演习中以FPV无人机“歼灭”美军第3装甲旅,数百美元无人机摧毁数百万美元坦克;五角大楼已为无人机系统申请超540亿美元预算,无人机从战场辅助工具升级为战争形态定义者。

七、AI越聪明,云越脆弱:AWS疯狂堆智能体的那天,PBS的50TB档案被锁了

1.AWS在AI智能体基础设施上连续推出重大更新:Nova Forge支持多轮强化学习自定义奖励函数与GRPO算法;SageMaker AI推出Agent-guided Workflows,内置9个预构建Agent Skills,将模型定制流程从数月压缩至数天;Bedrock AgentCore提供无服务器生产级智能体托管平台。

2.Nine PBS电视台因云存储商Open Source Storage(OSS)停运失联,导致50TB、涵盖70年历史档案的独家数据被锁在Iron Mountain数据中心,合同规定的30天数据取回期形同虚设。最终需通过法院诉讼才获得取回权限,暴露云服务多层依赖链断裂时客户数据被”挟持”的风险。

3.核心矛盾:AI产业在疯狂堆砌智能体能力(多轮推理、工具调用、自主编排)的同时,云基础设施的可靠性正被系统性忽视——企业热衷训练能连续思考的智能体,却连数据的一次完整取回都做不到,形成”智能悖论”。3-2-1备份原则在云时代并未过时,只是被”云服务很可靠”的叙事掩盖。

开源趋势:

八、O’Reilly 警告AI大厂正在重蹈微软覆辙

1.核心观点:Tim O’Reilly 批评大模型实验室正在建造封闭的”黑箱”生态,认为这种”控制架构”而非”参与式架构”的路径,将重演1990年代微软扼杀创新的历史,而不是通向通用人工智能。

2.数据趋势:开源模型与闭源模型的性能差距急剧缩小,MMLU基准从17.5个百分点差距归零,推理成本仅为闭源的16%至40%;但开源LLM在企业市场份额仅11%,闭源在编程和复杂智能体任务上仍保持领先。

3.历史类比与预测:O’Reilly 以1990年代微软锁定PC用户类比,认为AI巨头正通过封闭API和不可迁移的用户记忆复制生态锁定策略;真正的创新将来自开源社区,而非由VC补贴选出的少数赢家。

(广角观察、Edge AI Daily等综合整理)

更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Continue ReadingEdge AI Daily 早报(8月16日)

Anthropic 评估 AI 风险上升, 暂不公开更强模型;刘炽平:微信将成为 AI 为先的生态系统;全网吐槽《牛来》票房逆袭

2026 世界机器人大会展位图揭晓:8 月 19 日开幕,宇树科技、优必选等参展

8 月 16 日消息,2026 世界机器人大会将于 8 月 19 日至 23 日在北京经济技术开发区北人亦创国际会展中心举行。近日,2026 世界机器人大会展位图全揭晓。

作为大会展览的重要新增空间,智创馆面积达 2 万平方米,拥有更加开阔、通透的展示环境,将进一步提升企业参展和观众观展体验。

宇树科技、星海图、优必选、银河通用、自变量、明略科技、维他动力、智身科技、云深处、傅利叶、越疆、仙工、中科慧灵等代表性企业,将带来机器人整机、具身智能及人形机器人的最新成果。

北京、上海、浙江、湖北、广东、四川、吉林等地的人形机器人创新中心将齐聚智创馆,集中展示各地的创新成果。央企展区也将在这里亮相,集中展示中央企业在机器人领域的整体布局和应用成果。京东将整合物流、零售、工业、家政等应用场景,打造【未来人机共生新范式】超级展区。

智造馆将汇聚京城机电、珞石、中信重工、海尔集团、非夕、睿尔曼、云迹、擎朗、普渡、申昊科技、本末科技、国兴智能、美丽魔方机器人、源络科技等企业。绿的谐波、卧龙电驱、同川、新剑、五洲新春、鸣志电器、雷赛智能、祥明智能、伟创动力、南方精工等零部件企业也将集聚于此,展示机器人产业链关键环节的技术积累与创新突破。

智合馆将成为国内外机器人产业力量集中交流的重要空间。众擎、星动纪元、加速进化、新松、乐聚、松延动力、优理奇、千寻智能、帕西尼、禾川、灵心巧手、他山科技等企业将亮相智合馆。

多家知名国际企业也将集聚智合馆。AMD、SMC、Infineon、Realsense、Realtek、Robotis、NSK、Schaeffler、EMAG、igus、maxon、Faulhaber、Harmonic、Henkel、3M 等企业将带来芯片、控制、驱动和工业自动化领域的技术与解决方案,为观众呈现机器人产业链不同环节的全球创新成果。(来源:IT 之家)

腾讯总裁刘炽平:微信将成为以 AI 为先的生态系统,未来能转化为巨大价值

在 8 月 12 日晚间的腾讯 2026Q2 财报业绩电话会上,腾讯总裁刘炽平谈及二季度微信 AI「小微」灰测的反馈。

刘炽平认为,AI 可以让微信变得更加智能化,能够帮助用户进行交易、探索内容以及管理日常生活。「在 PC 时代,QQ 主要是一个通信和社交工具,到了移动互联网时代,微信又将 QQ 的价值放大了 10 倍以上。而到了 AI 时代,随着时间的推移,微信将成为以 AI 为先的生态系统。用户给出一个指令,系统就自行执行。」

刘炽平表示,如果腾讯能够在控制成本的同时提供这种体验,并且满足用户隐私需求、成本效益,就能为微信赋予强大的能力。「未来微信的生态系统将会扩大,基于目前的盈利机制转化为巨大的价值。这就是我们看到的未来。随着原型的推出,我们对此越来越有信心。」(来源:IT 之家)


全球第一:阿里通义千问 AI 模型全球下载量破 30 亿,碾压 Meta 和谷歌

8 月 15 日消息,据彭博社今日报道,阿里旗下开源 AI 模型千问家族在过去六个月内全球累计下载量突破 30 亿次,超越 Meta、Alphabet 等一众竞争对手,成为全球下载量第一的 AI 模型。

根据开源 AI 社区 Hugging Face 于当地时间 8 月 14 日发布的《开放模型现状》报告,2026 年谷歌模型下载量约 4.18 亿次,Meta 约 2.27 亿次,而阿里千问达到了 20.45 亿次(仅 Hugging Face Hub 上的下载量,不含魔搭社区等平台),远超其他竞品。

阿里表示,千问系列累计已开源超过 460 个模型,并衍生出超 30 万个衍生模型。Hugging Face 报告指出,Qwen 的下载数据使其成为「开放 AI 生态系统中最大的基础之一」,「Qwen 已成为开发者决定微调和部署哪些模型的默认工作流的一部分」。(来源:IT 之家)


OpenAI 告知投资人:ChatGPT 企业营收已超过消费业务

8 月 15 日消息,OpenAI 首席财务官萨拉·弗里尔(Sarah Friar)在投资人会议上表示,公司企业业务营收已经超过 ChatGPT 消费业务,早于此前预计的 2026 年底。

CNBC 还援引会议幻灯片称,OpenAI 的年化收入已经达到 400 亿美元,7 月环比增长 20%;同期企业客户增长 32%。年化收入是按照当前收入水平折算的年度数据,并非公司已经实现的全年收入。

会议还提到,OpenAI 的广告业务年化收入正接近 10 亿美元。公司自 2026 年 2 月起开始在 ChatGPT 中测试广告,半年时间跑到 10 亿年化水平。虽然这条业务线的规模目前仍远小于企业和消费业务,但增速值得关注。

对于中国开源模型带来的竞争,布罗克曼表示,外界对”开源模型成本更低”的看法存在误解,但会上未提供进一步论据。

当投资人问及首次公开募股(IPO)的时间表时,OpenAI 高管以涉及提交给美国证券交易委员会(SEC)的保密文件为由,没有进一步回应。(来源:新浪财经)


Anthropic 评估 AI 风险上升, 暂不公开更强「Model 2」

根据 Anthropic 最新发布的风险报告,该公司目前不打算对外发布一款被称为「模型 2」的内部大模型。尽管该模型在能力上似乎已经超越了其现有的顶尖模型「Mythos」,但 Anthropic 的整体研发步伐并未因此放缓。

报告指出,尽管由模型引发最严重危害的风险依然处于较低水平,但与上一份报告相比,风险指标已有所变化。受近期多起网络安全事件的影响,Anthropic 将高风险场景下模型失控的预估概率从「极低」正式上调为「低」。

此外,公司还观察到模型在执行自动化研发方面的能力呈现加速趋势。这种能力虽然有助于推动技术突破,但如果落入不法分子之手,同样存在被严重滥用的隐患。

Anthropic 在报告中传达出的威胁信号表明,想要彻底摸清自身模型的能力上限和潜在风险正变得越来越困难。

针对「模型 2」,报告坦言,团队对此次风险评估的信心已经不如以往,因为他们最具体的、基于任务的传统评估方法,如今已经不再能准确捕捉到模型能力的真实增长。(来源头:cnBeta)

Waymo 获准在加州 18 个县大幅扩张无人驾驶出租车服务

Waymo 宣布,加州监管机构已批准其迄今为止最大规模的无人驾驶出租车服务扩张计划。此次获批的服务范围将覆盖从索诺马到圣地亚哥的 18 个县。加州公用事业委员会(CPUC)的这一决定,意味着 Waymo 现在可以在整个旧金山湾区和洛杉矶地区提供全自动驾驶的付费出行服务,并将在萨克拉门托和圣地亚哥开辟两个全新的市场。Waymo 于周五下午在社交平台上公布了这一对加州而言的重磅消息,并表示推广工作将在其安全框架的指导下逐步进行。

Waymo 获批的运营条件极为宽泛,允许其车辆在所有限速路段、高速公路、城市及乡村道路、停车场和铁路交叉口行驶;支持全天候运营,并能在雨、雾和冰雹天气下行驶,仅将大范围的冰雪天气排除在外。目前参与运营的车型包括捷豹 I-Pace 以及搭载 Waymo 第六代驾驶系统的全新 Ojai 无人驾驶出租车。

在扩张规模方面,截至今年 5 月,Waymo 的服务区域已跨越 11 个城市,总面积超过 1400 平方英里,车队规模约为 3000 辆,累计行程已超过 2000 万次,公司正朝着年底前实现每周 100 万次出行订单的目标迈进。相比之下,同样在湾区宣传「Robotaxi」服务的特斯拉,目前仍需要人类驾驶员坐在驾驶座上。今年 3 月,CPUC 相关负责人曾明确指出,特斯拉目前并未运营自动驾驶汽车服务,其持有的仅是与传统包车公司相同的客运许可证,无需承担像 Waymo 等自动驾驶公司所需提交的安全报告和数据透明度义务。

业内分析指出,Waymo 强调的「渐进式安全扩张」策略展现了其在自动驾驶竞赛中稳扎稳打的姿态。尽管获批并不意味着立刻全面铺开,因为站点建设、充电设施、地图测绘以及车辆调配都需要时间,但据报道,Waymo 目前在亚利桑那州已储备了近 1000 辆全新的车辆。只要安全条件允许,其在加州的实际落地速度仍将十分可观。(来源:cnBeta)


谷歌安卓新愿景:用户只需表达意图,系统智能代劳完成各项任务 

谷歌安卓生态系统总裁萨米尔·萨马特近日在接受媒体采访时透露,公司在规划新一代安卓系统时,已将用户未来与设备的交互方式作为核心考量。他描述了一个理想场景:用户无需手动操作,只需通过语音表达需求,系统就能自动完成从信息检索到任务执行的全流程。这一愿景与当前用户需要频繁切换应用、逐项操作的模式形成鲜明对比。

尽管人工智能技术已取得显著进展,但萨马特承认,现有技术距离实现这一目标仍有较大差距。他以医疗场景为例说明:未来系统可能自动读取用户就诊记录,向保险公司核实检查项目是否在承保范围,并直接完成预约流程。这种跨应用、跨服务的自动化操作,目前仍需要用户手动协调多个步骤。

在最新发布的 Pixel 11 Pro 手机上,谷歌已开始尝试改变人机交互方式。该机型背面新增的指示灯会在 AI 处理语音指令时亮起,用户无需查看屏幕即可确认系统是否接收指令。这种设计旨在建立更自然的语音交互模式,让用户通过语音与虚拟助理沟通时更加流畅。

社会对人工智能发展的担忧持续升温,技术伦理和风险控制成为行业焦点。萨马特坦言,谷歌选择这条发展路径需要承担相应责任,但公司仍坚信通过技术创新可以提升用户体验。他强调,安卓系统的进化方向是让设备更懂用户需求,而非让用户适应设备功能。(来源:搜狐网)


Google 更新 AI 工具设置, 用户现可选择关闭 Gemini 可见水印

Google 现已允许用户移除由其人工智能工具生成的图像、视频和音乐中的可见水印。通过最新的一项更新,用户可以在 Gemini 以及 GoogleAI 视频生成器 Flow 中找到并关闭新增的「媒体水印」选项。

当该选项被关闭时,Google 将移除由该公司 Nano Banana 和 Omni 模型生成内容右下角出现的特征水印标志。虽然可见水印现在变成了用户的可选项,但据 Google 实验室、Gemini 及 AI Studio 副总裁 Josh Woodward 表示,AI 生成的内容底层仍将嵌入隐形的 SynthID 水印和 C2PA 元数据。这意味着用户依然可以通过向 Gemini 或 Google 搜索提问,来验证某段内容是否由人工智能生成。

尽管这一改变可能会增加人们快速肉眼辨别图像或视频是否为 AI 生成的难度,但实际上许多用户此前就已经在自行编辑去除这些可见水印。目前,市场上其他主流 AI 图像生成平台(如 OpenAI 和 Meta 的产品)同样没有应用可见水印。OpenAI 目前依赖 SynthID 和 C2PA 来标识 AI 内容,而 Meta 则推出了自己的内容印章(Content Seal)标准。此外,Anthropic 也在本周宣布将为其 AI 生成的文本和图像应用隐形水印技术。

Google 还计划将这项新的水印开关设置推广至 Google 搜索中,不过需要注意的是,该功能将不会在那些地方法律强制要求显示可见水印的国家和地区上线。(来源:cnBeta)

特斯拉在美国市场为 Model Y L 车型推出新款 2.4kW 外供电适配器,80 美元

8 月 16 日消息,特斯拉现已在美国市场为旗下 Model Y L 车型推出新款外供电适配器,允许车主利用车辆动力电池,以 120V、20A 的规格输出最高 2.4kW 电力,定价为 80 美元(现汇率约合 540.5 元人民币)。

据介绍,该产品实际上是一款安装在特斯拉第三代移动充电连接器(Gen 3 Mobile Connector)末端的转接配件,用户需要将充电枪插入车辆充电接口,再将转接器安装到充电线另一端,方可实现外供电功能,本身与之前国内上市的外供电适配器设计有一定区别。

对此,外媒 electrek 认为 2.4kW 的输出功率并不算高。例如现代汽车从 2021 年推出的 Ioniq 5 就已经支持 V2L,输出功率达到 3.6kW,并且车辆内置插座,同时随车提供充电接口转接器。起亚 EV6 和 EV9 也提供类似功能。

相比之下,特斯拉目前只是提供了入门级的 2.4kW 输出能力,而且还需要通过充电线连接,并额外购买转接配件。不过,对于露营等场景而言,这一功率仍然可以满足电暖器、冰箱、工地电锯以及其他户外设备的供电需求。(来源:IT 之家)


大众中国推出自研全场景辅助驾驶,预计 Q3 起搭载三家合资企业

8 月 16 日消息,CARIAD 官方近日宣布,大众汽车集团(中国)通过智能驾驶能力中心酷睿程(CARIZON)推出第一代自主研发的全场景驾驶辅助(L2++ ADAS)产品——车载一段式端到端解决方案 HS8(Hyper Sense 8),专为中国用户日常面临的复杂路况与多元化交通场景量身打造。

智能驾驶计算方案提供商地平线与大众汽车集团旗下软件公司 CARIAD 于 2023 年 12 月正式成立合资公司酷睿程(CARIZON)。该公司整合了地平线的软硬结合技术能力以及 CARIAD 在智能车身和软件系统整合方面的专业经验,旨在开发行业领先的、高度优化的全栈式高级驾驶辅助系统和自动驾驶解决方案。(来源:IT 之家)


AI 编曲控制台 Suno Studio 2.0 发布:新增 MIDI 支持、效果插件

 8 月 15 日消息,当地时间 14 日,Suno 正式推出了 Studio 2.0,通过一系列大幅升级进一步向「真正的数字音频工作站(DAW)靠拢」,而非只是带有生成式 AI 功能的简易音频编辑器。

其中最重要的升级无疑是加入 MIDI 支持。Suno 称,MIDI 一直是用户最希望加入的功能,同时也是现代 DAW 几乎不可或缺的基础能力。不过,用户暂时只能使用自带的专有合成器,其提供 3 个包络和 4 个 LFO。

用户可以直接把 MIDI 数据交给 AI 作为提示。例如,用户可以先弹一组和弦,再让 Suno 将 MIDI 生成音频、续写旋律,或者根据已经演奏的部分创作 B 段。Studio 2.0 还增加了 DAW 常见的自动化控制,用户可以随编曲进程调整单独音轨的声像和音量。

Suno 还把聊天机器人直接整合进 Studio 界面,用户可以让 AI 创作歌词或生成新的吉他声部。聊天机器人会读取当前工程的音乐内容,而不是脱离项目单独生成结果。用户只要提出「让这条人声音轨听起来更好」之类的要求,AI 就可以自动添加混响、压缩和 EQ。Studio 2.0 同时新增了一套基础内置效果器,支持失真、延迟、混响、压缩和 EQ。

聊天界面中最值得注意的功能,是让用户通过 AI 创建自定义效果插件,从独特的混响、砖墙式压缩到合唱效果均不在话下。其形式类似 Polyend 的 Endless AI 吉他效果器。生成的效果还会保存在用户账户中,之后可以继续调用。

Suno Studio 2.0 的功能明显比第一版丰富,但聊天功能的测试版也进一步减少了用户亲自动手的必要。在演示中,Suno 的亨利 · 菲普斯先修正弹错的音符并进行 MIDI 量化,随后坦言,这些工作其实应该直接交给聊天机器人完成。人声效果链的选择也被交给 AI,而不是由他自己逐项挑选效果器。(来源:IT 之家)

全网吐槽带火《牛来》票房暴涨 1000 倍,主创仅母子 2 人,影片出品方前身竟是装修公司

8 月 15 日消息,国产动画电影《牛来》近日上演了一场极具戏剧性的票房逆袭大戏。

影片上映初期票房惨淡,却靠着全网网友的吐槽猎奇热度意外出圈,截止本文发稿前,票房较低谷时期暴涨近 1000 倍,排片量也从个位数飙升至数百场,成为暑期档最魔幻的院线热点事件。

根据猫眼专业版数据,《牛来》于 8 月 5 日正式登陆院线,影片采用零宣发裸映的方式上线,没有预告片、没有主创宣传,前期几乎无人知晓。

上映前 9 天,该片累计票房仅 7169 元,观影人次仅有 236 人,一度创下 2026 年度院线动画电影票房新低。

转折点来自近期网络吐槽。第一批观影的观众反馈,影片海报为精致国风水墨风格,但是正片 3D 建模粗糙、画面卡顿、剧情空洞,成品质量和海报落差巨大。

伴随相关内容在短视频平台发酵,大量网友出于猎奇心态展开讨论,话题热度一路走高。

截至今日本文发稿前,《牛来》累计票房已超 17 万元,单日暴涨超 2000%,总票房(含预售)已达 33.6 万元。相比此前谷底数据涨幅高达 1000 倍,后续热度依旧还在攀升。

这场由吐槽催生出来的票房奇迹,也引发行业思考。业内人士表示,猎奇流量只能带来短期热度,一部电影想要长久收获观众认可,最终还是要依靠过硬的内容质量。(来源:快科技)


Continue ReadingAnthropic 评估 AI 风险上升, 暂不公开更强模型;刘炽平:微信将成为 AI 为先的生态系统;全网吐槽《牛来》票房逆袭

3 个月烧掉 105 亿,腾讯急了

头图来源:视觉中国


腾讯的 AI 故事,正在进入一个更昂贵的阶段。

8 月 12 日,腾讯发布 2026 年第二季度财报。本季度营收 2047.9 亿元,同比增长 11%;Non-IFRS 经营利润 756.4 亿元,同比增长 9%;Non-IFRS 归母净利润 684 亿元,同比增长 9%。

单看数字,这仍然是一份稳健的财报。但把 AI 拆出来之后,腾讯的增长曲线呈现出了明显的分叉:若剔除混元、元宝、CodeBuddy、WorkBuddy、小微等新 AI 产品的收入、成本与开支,腾讯本季度 Non-IFRS 经营利润为 861 亿元,同比增长 19%。

这意味着,腾讯原有业务的盈利能力并没有变弱,反而还在改善;只是新 AI 业务在这个季度对 Non-IFRS 经营利润造成了约 105 亿元的净影响,高于一季度的约 88 亿元。也因此,腾讯整体利润增速从剔除新 AI 产品后的 19%,被拉低到了 9%。

更直观的变化来自现金流。本季度腾讯资本开支达到 527.8 亿元,远超预期的 321 亿元,同比增长 176%、环比增长 65%;研发支出 272.8 亿元,同比增长 35%。在大规模算力采购和预付款影响下,自由现金流转为负 138 亿元;若剔除算力采购预付款,自由现金流仍为 376 亿元。

腾讯决定把更多当期现金流,换成 GPU、模型、Agent 和下一代产品入口。所以,这些越来越昂贵的 AI 投入,什么时候能带来与之匹配的回报?

一、528 亿元砸向 AI

腾讯第二季度财报核心数据图表,展示二季度资本开支跳升至527.8亿元及研发支出的显著增长,反映AI算力投入力度。

图片来源:腾讯财报

过去几个季度,腾讯谈 AI,重点还是研发体系重建、模型追赶和产品接入;到了这一季度,AI 已经开始实质性地改变腾讯的财务报表。

最醒目的是资本开支的跳升。腾讯二季度资本开支达到 527.8 亿元,同比增长 176%,环比增长 65%;研发支出 272.8 亿元,同比增长 35%。由于算力采购涉及较大规模预付款,自由现金流转为 -138 亿元;若剔除相关预付款,则自由现金流仍为 376 亿元。

这笔超 500 亿元的资本开支砸下去,未来的折旧压力是否会持续侵蚀利润?

腾讯控股首席战略官詹姆斯·米切尔在电话会上回应称,眼下算力需求旺盛、租赁价格走高,腾讯完全可以像很多新兴云厂商一样,直接对外出租算力,几乎立刻就能收回折旧成本,短期内就能拿到不错的回报。

但腾讯选了另一条路。他表示,公司把绝大部分新增算力都用在了自研大模型和 AI 应用上,先把模型打磨到业界领先、把应用做到市场头部,再通过 WorkBuddy 的 token 售卖等方式,把领先的智能能力转化为更长期、更高额的经济回报,「这是我们选择的路径」。

总裁刘炽平进一步补全了这套投入逻辑。他建议市场把腾讯的业务和资本开支都拆成两部分看:

一部分是游戏、广告、金融科技这类现有核心业务,增长稳健、经营杠杆充足,对应的资本开支和过去一样由经营现金流覆盖,依然是高质量的现金牛;

另一部分是 AI 原生新业务,涵盖自研大模型、新应用和配套的算力基础设施,对应的资本开支本质上是一笔启动期的集中投入——用来采购模型训练算力、储备推理产能,布局 AI 算力与云业务,并非每年都会线性增长。

在他看来,这笔投入的安全垫非常厚:一方面大模型和应用增长势头向好,另一方面算力本身就是硬资产,「几个月前预付采购的部分算力,现在转手就能获得超过 30%的利润」。

而腾讯内部有清晰的算力分配优先级:优先供给自有大模型训练,再支撑 WorkBuddy 等自有应用的推理消耗,最后剩余的算力才通过腾讯云对外租赁。「我们相信按这个顺序配置,长期能打造出规模庞大的 AI 原生业务,盈利性、现金流和回报都会非常可观。」刘炽平说。

这解释了腾讯为什么敢于加大投入,但还不能证明更高的回报一定会发生。

眼下最接近商业闭环的是 WorkBuddy 和腾讯云。腾讯称,WorkBuddy 付费用户与 MaaS 业务的毛利率,已经可以达到腾讯云整体水平;云业务收入增速也从一季度的约 18% 加快至二季度的约 21%,AI 需求带动了 GPU 租赁、模型服务,以及 WorkBuddy、CodeBuddy 的 Token 收入。

AI 产品投入从一季度 88 亿元上升到当季度 105 亿元,也跟 WorkBuddy 有强关联。詹姆斯・米切尔点明了其中的结构变化:两个季度的投入在用户获取等方向上的分配差异很大。二季度之所以加码,是因为观察到 WorkBuddy 用户增长出现爆发,于是主动向这款产品倾斜资源,同时降低了其他 AI 产品的投入优先级。

刘炽平则进一步明确了整体投入原则:当前阶段的投入是动态调整的,腾讯始终保持审慎,只有看到明确的爆发式机会,才会加大投入力度。长期来看,商业模式会逐步跑通,最终实现盈利。而腾讯敢于投入的核心底气,在于始终握有兜底方案:「如果我们切换思路,把算力全部对外出租,立刻就能盈利,不会亏损。我们随时都有这个兜底选项。」

这很腾讯。相比用一个单点产品赌用户规模,它更倾向于把钱投向已出现真实使用信号的方向。

腾讯已经证明市场愿意为算力付费,也开始证明用户愿意为生产力 Token 付费。接下来真正困难的是:自研模型和第一方应用所创造的增量价值,能否长期高于直接出租算力的机会成本。

二、仍在灰度中的小微:微信想要的,不是一个 AI 入口

WorkBuddy 承担的是腾讯在生产力场景中寻找 AI 商业化的任务,仍在灰度中的微信 AI 助手「小微」,承载的则是另一种更大的想象:让微信从一个用户主动点击、搜索和跳转的超级 App,逐步变成能够理解指令、调度服务、完成交易的智能体生态。

智能手机展示微信社交与AI智能助手交互的概念图,象征微信AI助手小微重构服务调度与智能体交易闭环。

图片来源:视觉中国

小微也在这次电话会上被反复追问。一个很现实的质疑是:智能体简化交易路径,究竟是在创造新增交易,还是仅仅把原本由用户在小程序中自行完成的操作,迁移到成本更高的 AI 渠道?

刘炽平给出的回答否定了存量交易的「平移」,认为这是一次对微信生态价值的重新放大。

他用 QQ 与微信的演进做了类比。PC 时代,QQ 是通信和社交工具;移动时代,微信并没有简单地把 QQ 搬到手机上,而是通过移动支付、公众号、小程序、视频号等能力,把整个生态的价值放大了许多倍。腾讯认为,AI 对微信的意义也类似——它不只是替用户少点几次按钮,而是有机会重构用户发现内容、调用服务和完成交易的方式。

今天,用户要完成一项复杂任务,往往需要搜索、筛选、跳转多个页面,再自行比较和下单;未来,用户或许只需对小微说一句话,智能体便可以理解需求、调用服务并协助完成交易。对用户而言,这是交互方式的变化;对微信而言,则意味着服务供给、内容分发、交易转化都可能获得新的效率。

腾讯显然不希望小微只是微信里多出来的一个聊天入口。它更长远的目标,是所谓的「智能体—智能体交易闭环」。

按照刘炽平的描述,未来不只是用户拥有自己的智能体,商家、小程序和服务提供者也会逐步拥有各自的智能体。用户向小微下达复杂指令后,用户侧智能体可以与商家侧智能体直接协作,完成信息查询、商品筛选、服务匹配、下单乃至支付。过去,微信生态的基本逻辑是用户主动与内容和小程序交互;未来,交互的主体可能变成智能体之间的协同。

这当然仍是一个长期图景。要让智能体真正替用户执行任务,模型能力只是第一步,后面还有权限授权、身份识别、支付安全、隐私保护、服务标准与商家接入等一系列更复杂的问题。腾讯目前的表述也相当克制:不是一步到位构建一个全自主智能体生态,而是「分步搭建」支撑这套体系的底层架构。

小微仍在灰度,意味着腾讯还在验证产品体验、需求密度和成本模型。但从管理层的表态看,它的一个关键优势在于,底层并不依赖不计成本地调用旗舰模型。

小微采用微信团队自研的 WeLM,更强调隐私、微信场景适配和推理效率。腾讯明确区分了小微与混元旗舰模型的路线:前者不需要一味追求通用能力的极限,而是要在十亿级用户、高频交互和复杂生态中,找到足够好的体验与足够低的成本。

这也关联到腾讯对端侧推理的长期判断。刘炽平认为,AI 发展的早期,由于终端算力不足,推理不得不集中在云端;但随着手机和电脑 GPU 能力提升、模型效率继续优化,越来越多推理会回到用户设备上。届时,算力资本开支不再主要由大模型公司承担,而是由整个硬件和软件生态共同分担。

这是一种长线的布局。微信自研 WeLM、打磨场景能力、探索端云协同,某种程度上都在为这一变化预留位置。对腾讯来说,小微最重要的未必是短期内成为一个独立变现产品,而是让微信在下一轮人机交互变化到来前,先拥有自己的模型能力、服务调度能力与生态接口。

至于成本,腾讯也试图提前打消市场担忧。面对摩根士丹利关于算力优先级的问题,刘炽平表示,小微长期运行的成本将低于过去一年元宝的投入,整体可控;随着体验持续优化,回报有望较快覆盖投入。

这或许也是小微更值得关注的地方:它尚未证明自己能带来多少新增收入,但腾讯已经不再把它视为一款简单的 AI 产品,它更像是一场关于微信下一阶段形态的实验——从「用户使用应用」,走向「智能体调用服务」;从超级 App,走向 AI 时代的服务调度层。

三、游戏重回双位数增长,最稳的底盘又转快了

AI 大幅投入的另一面,是腾讯最核心的现金牛业务重新加速。

二季度,腾讯游戏收入达到 659 亿元,同比增长 11%,重回双位数增长。其中本土市场游戏收入 473 亿元,同比增长 17%,较一季度 6% 的增速明显加快;国际市场游戏收入为 186 亿元,按报告口径同比下降约 1%,按固定汇率计算则增长 4%。

国内游戏是本季度最明显的增长亮点之一。

《三角洲行动》和《无畏契约》PC 版本季度日活均创下历史新高,《无畏契约:源能行动》和《洛克王国:世界》贡献了新品增量。腾讯正在形成一组比过去更均衡的产品组合:一边是《王者荣耀》《和平精英》等长青产品,另一边是射击品类的持续突破,以及能够补充年轻用户的新 IP 产品。

这轮增长首先归因于产品周期、内容更新和运营能力,不过 AI 已经开始进入腾讯游戏最核心的生产与运营链路。

腾讯射击游戏三角洲行动宣传图,该游戏率先应用混元3D模型生成部分游戏资产及数据智能体分析技术。

图片来源:《三角洲行动》官网

《三角洲行动》使用数据智能体进行性能分析,并通过混元 3D 模型生成部分资产;《和平精英》把 AI NPC 带进真实玩法,公司披露其累计体验用户达到 1.67 亿、最高日活达到 1770 万;《洛克王国:世界》则上线了面向复杂玩法决策的 Coach Agent「斯嘉丽」,腾讯称该功能使 PVP 激活率提升了 20%。

游戏行业一直是一门同时受制于内容成本和内容供给速度的生意。研发规模越大,玩家对更新频率的要求越高,长线运营的成本也越高。生成 3D 资产、代码审查、数据分析和自动化运营,首先改变的是生产效率;AI NPC、AI 队友和 Coach Agent,则开始改变内容本身的形态。

前一阶段的 AI 主要帮助游戏公司「更快地做内容」,下一阶段就要看它能否创造过去不存在的动态内容——根据玩家能力实时调整的队友和对手、可以持续对话的 NPC、由普通玩家生成的地图和玩法,以及更低门槛的 UGC 工具。

对腾讯而言,这可能比单纯降低研发成本更重要。腾讯游戏真正强大的地方,是把产品运营十年甚至更久的能力。AI 如果能够提升内容供给密度、降低长线运营成本,并让玩法持续产生变化,它最终影响的将是长青游戏的生命周期和用户价值。

这条路径目前仍处于早期。AI 对游戏收入的独立贡献尚无法从财报中拆分,但游戏业务的加速,至少为腾讯继续投入 AI 提供了更厚的现金流底盘,也给了它一个离商业回报最近的落地场。

四、利润增速慢下来之后,AI 必须开始证明回报

到目前为止,腾讯港股年内跌幅已达 26%,股价较 52 周高点回落近 30%。市场最在意的不是腾讯会不会做 AI,而是它会为 AI 花多少钱、花多久,以及谁来为这笔钱负责。

电话会上,管理层反复传递信号:这不是无边界的烧钱,而是有边界、有兜底、且能动态调整的投入。

AI 相关资本开支被定义为今明两年的集中投入,而非每年线性增长的长期负担;内部有总预算约束,资源会不断向已经出现明确增长信号的产品倾斜;即便走向最保守的情形,新增算力也可以通过腾讯云对外出租,覆盖成本并形成回报。

管理层甚至给出了更强的表述:在当前市场条件下,部分此前预付采购的算力如果转向出租,已经能够产生可观利润。

这也是腾讯与许多押注单点爆款的 AI 公司最大的不同。它用游戏和广告的成熟现金流托底,用云业务承接算力基础设施的外溢价值,用 WorkBuddy 探索 To B 生产力场景的商业化路径,用小微押注微信生态在 AI 时代的下一种形态。

几条线并行推进,哪条线率先形成用户增长、收入与成本之间的正向循环,资源就会继续向哪里集中。

500 多亿元的资本开支摆在这里,一个转折已经很清楚:从这一季开始,腾讯的 AI 叙事已经要告别过去互联网公司惯用的「轻研发、快迭代」模式,走向「重算力、长周期、生态化」。

利润增速放缓或许只是开始。未来一两年,市场需要逐渐习惯这样一家腾讯:它仍然拥有强大的现金牛业务,却会把更多当期利润换成 GPU、模型能力,以及下一代互联网的入场券。

而这笔账最终值不值,也不取决于某一个季度的折旧摊销,而取决于几个更长期的问题:WorkBuddy 能否真正成长为生产力级平台;小微能否推动微信生态进入 AI 时代;混元能否在持续技术迭代中站稳第一梯队。

这些答案,都还在路上。

Continue Reading3 个月烧掉 105 亿,腾讯急了