AI 记录员捏造了患者服用迷幻蘑菇的经历

当 Rebecca Green 去看泌尿科医生时,医生询问是否可以用 AI 记录就诊经历,她同意了。但这一决定给她带来了巨大压力。因为 AI 抄写员捏造了她服用迷幻蘑菇的经历,她说自己从未碰过迷幻蘑菇。Green 女士直到三月肾结石手术后才发现这个错误,她阅读了专科医生发给她全科医生的术后信,信中称她曾服用过微剂量迷幻蘑菇,可能是之前肾脏周围出血的原因。在 Green 投诉之后,她的泌尿科医生回了封致歉信,猜测迷幻蘑菇的记录是 AI 听写错误的结果。Royal Australian College of GPs (RACGP)去年估计,四成的全科医生使用 AI 医疗记录员。这个比例数字还是一个保守估计。AI 记录员可以减轻医生的负担,但也会犯下导致临床决策改变的错误信息。

Continue ReadingAI 记录员捏造了患者服用迷幻蘑菇的经历

硅谷VC闭门课:判断AI创业公司的五个维度

(本文作者为 尚莞迪Lydia,钛媒体经授权发布)

文|尚莞迪Lydia

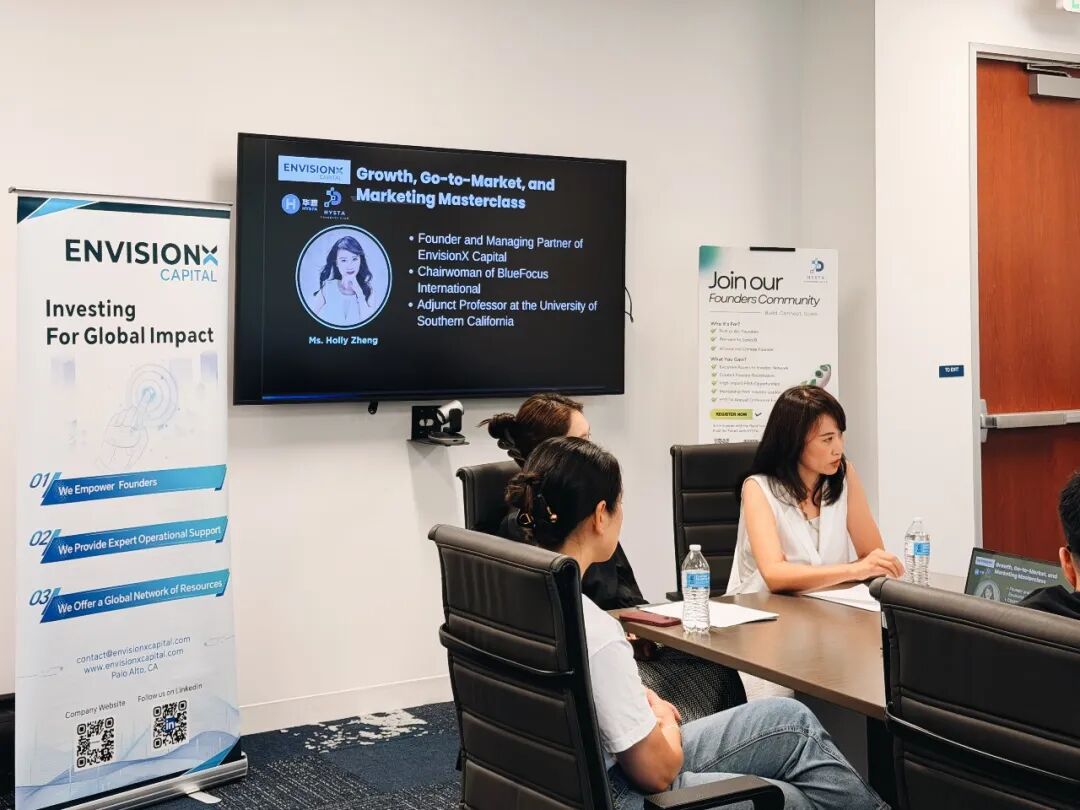
8月16日,硅谷Q Bay Center。在华源科技协会(HYSTA)Founders Club的一场闭门活动中,嘉加资本EnvisionX Capital创始及管理合伙人郑泓Holly Zheng,为在场的AI创业者上了一堂大师课。

这场分享围绕营销与增长展开。

她以约翰·亨利·纽曼的一句名言开场:Growth is the only evidence of life,成长是生命的唯一证据。企业和人一样,真正的衰退并不始于失败,而始于停止成长。
而在展开方法论之前,郑泓先给出了两个关于当下创业环境的基本判断:

一是「生而全球」。她认为,全球化从未退潮,只是在不同时代呈现出不同形态。今天的创业者与她当年在跨国集团操盘全球化时已截然不同:人才在全球分布,数据与语言的壁垒被大幅削平,一家公司不再需要等到某个阶段才「走出去」,而是从第一天起就应当按全球市场的尺度来设计自己。

二是「终身学习」。她说,在南加大教书这些年让她深刻意识到:真正在学习和吸收的往往是站在讲台上的那个人。这一点对创业者同样成立——停止学习的那一天,自身价值也就停止了增长。

郑泓Holly Zheng,嘉加资本创始及管理合伙人、蓝标国际董事长、南加州大学新闻与传播学院客座教授。她的职业生涯横跨半导体、品牌全球化与风险投资三个领域:从思科起步,历任NXP半导体全球大客户总监、Marvell半导体副总裁,其后出任蓝色光标国际传播集团董事长,2023年在硅谷创立嘉加资本,专注早期及成长期科技投资。

这位从芯片销售一线做到跨国集团CEO、再转身成为投资人的操盘者,在一个小时里,几乎毫无保留地分享了自己跨越三个行业沉淀下来的判断与经验。以下是这场分享的核心观点。

别爱上你自己的技术

近期郑泓做客「创见」播客时提出的一个观点曾引发广泛讨论:各位创始人,请别爱上自己的技术。

在她看来,这是湾区创投圈最普遍、也是最危险的误区。郑泓所说的“别爱上自己的技术”,并不是否定技术,而是提醒创始人:不要把技术上的领先,误认为商业上的成立。

产品可以足够精巧,技术也可以足够前沿,但如果找不到愿意持续付费的客户,它就还不是一门生意。她说得很直白:创业公司不是公益组织,技术再好,最终也要经过市场的检验。

郑泓随手拆解了三个常被混为一谈的概念:TAM、SAM、SOM。

TAM是理论上的市场总量,代表星辰大海;SAM是以公司当前的产品和能力,真正能够覆盖的市场;SOM则更为关键——在有限的时间与资源下,你能从竞争对手手中拿到多少份额。前两者回答市场有多大,SOM回答其中有多少真正属于你。

她的判断是:只谈星辰大海,不谈份额与时限的创业者,往往连自己要打的仗都没有看清。宏大叙事无法被衡量,而无法被衡量的目标,本质上等于没有目标。

顺着这个逻辑,她把目标管理落到了一套纪律上:SMART——具体(Specific)、可衡量(Measurable)、可达成(Achievable)、与战略相关(Relevant)、有时限(Time-bound)。

她提到投资人尤其看重最后两项。一个无法被拆解到季度、拆解到周的目标,只是一句漂亮的口号;而在今天这样的技术速率下,谈三年已经太远,真正需要回答的是未来十八个月,你能交付什么。

Elevator Pitch的一句话、三句话和五句话

讲完理论框架,郑泓为现场所有创业者出了一道题:请每位创始人依次用一句话、三句话、五句话介绍自己。

她提醒创始人,不要假设每个投资人都会耐心听完五句话。注意力是这个时代最稀缺的资源,如果一句话讲不清自己是谁,就根本换不来第三句、第五句的机会。能否在一句话里说清公司做什么、为何重要,考验的不只是表达能力,更是创始人对业务的理解与取舍。

她随后讲了一段亲历。早年负责苹果客户的芯片销售时,乔布斯仍在掌舵。苹果内部曾流传一个故事:员工宁愿走楼梯,也不愿与乔布斯同乘电梯。因为在短短几十秒里,他可能突然问一句:“你最近在做什么?”据说有人因为回答的不够理想,甚至当场丢掉了工作。

这个故事真正说明的,并不是乔布斯有多么不近人情,而是告诉所有创始人:人生机遇来临时,留给你的反应时间往往以秒计。

而在讲清这“一句话”之前,还有一个更关键的前提:先想清楚你在对谁说。做营销一定是以终为始:同一个故事,讲给投资人、讲给合伙人、讲给客户,中心思想可以一致,但表达方式必然不同。

创始人电梯融资的四个W和一个H

在「创始人应该如何讲清楚自己」这件事上,郑泓借用了新闻业的经典框架:四个W加一个H。

What,你到底在做什么,创造怎样的产品,提供怎样的服务,解决怎样的问题。

Who,你在对谁说。这一层里藏着最容易被忽略的追问:与你交谈的人,和最终掏钱的人,往往不是同一个。在企业级业务中,二者甚至分属完全不同的职能。想不清这一点,再动听的表达也落不到实处。

When,为什么是现在。为什么三个月前不行,为什么三年后又会太晚,时间窗口本身就是论证的一部分。

Why,客户为什么要买,以及为什么是你做这件事。这一问统摄了其余所有问题——它解释了必要性,也解释了独特性。

How,你打算怎么做到。这是从叙事回到执行的落点:路径是否成立,资源是否匹配,团队是否具备兑现的能力。

她的经验是:四个W决定了对方是否愿意听下去,而H决定了对方是否愿意下注。

创始人最稀缺的能力,不是表达力,而是影响力

谈到创始人沟通能力,郑泓把它形象地比喻为驾驶汽车的三个档位切换。

第一档是I,我。清楚表达自己的判断与诉求,这是沟通的起点,却不是终点。很多创始人和管理者停在这一层,以为自己说清楚了,就等于对方被说服了。

第二档是You,你。离开自己的立场,理解对方真正关心什么、担忧什么。这一档最重要的能力是提问。真正的问题不应夹带答案;如果开口之前已经认定结论,那就不是提问,而是诱导。

第三档是We,我们。这是最难、也最有力的一档。它要求人适度说出自己的感受与顾虑,把彼此从谈判桌的两端带到同一侧。对话自此不再是谁说服谁,而是双方如何共同解决一个问题。

而真正的影响力,往往从这里开始:不是让对方接受你的答案,而是让彼此愿意面对同一个问题。

她讲了一段往事。多年前,她入选一家欧洲巨头面向全球遴选的青年人才计划,每届只取二十人。第一个模块不教技术、不教管理,只教沟通。结业练习要求她说出一句话:「You feel hurt, I feel disappointed。」镜头对着她时,她竟一时说不出口。

她后来才理解这道题的深意:对一个从小被教导要自强、要自信的人,尤其是女性而言——承认脆弱会引发一种本能上的抗拒。而恰恰是这种「示弱」的能力,在沟通与影响他人时,有时蕴含着远超「据理力争」的力量。

她把这套框架收束回创业的底层:一个创始人最稀缺的技能,往往不是设定目标,而是影响他人。真正的难题从来不是把指令下达清楚,而是在没有隶属关系、立场各异的客户、投资人与合伙人之间,让所有人朝同一个方向汇聚。

拿锤子与找钉子

谈到投资人如何“识人”,郑泓再次提起她在「创见」播客中分享过的“赛车理论”:一笔创业投资,无非看三件事——赛道、赛车和赛车手。阶段越早,赛车手越重要。因为大多数公司都会转向,甚至不止一次;能够带着公司穿过一次次转向的,终究是人,一定不是初代产品。

而在甄别赛车手时,她最警惕一类创业者:拿着锤子找钉子的人。

她坦承提到,投资人最怕见到的是一个挥舞着一把漂亮的小锤子的创始人,四处宣称自己技艺拔群,却始终答不出钉子在哪。

她进一步区分了两类创业者:极少数处在范式定义位置的科学家,有能力去锻造一把重新定义问题的「大锤」;而绝大多数创业者手里的是一把小锤,那就更应该先看见钉子,再谈锤子。

除了“看见钉子”,她还看重一种更难得的品质:跟自己较劲的能力,即持续修正自己的能力。终身学习说来容易,真正做到却很难。随着经验增加,人往往更容易相信已有的判断;真正稀缺的,是那些仍愿意推翻自己、重新学习的人。

至于如何判断那些尚未推出产品、仍专注于前沿研究的公司,她给出了一个坦率的答案:“抱大腿,而且至少要抱两条。”

郑泓认为,在技术最前沿,没有人能够对未来作出确定判断。即便是身处其中的研究者,也未必看得清一两年后的技术演进。投资人能做的,是寻找足够强的信号,并通过多重判断交叉验证。

以近期投资的RSI为例,她的判断主要来自两个信号:

第一是人才密度。RSI的估值并不便宜,但当八位顶级科学家聚集在同一家公司,他们在研究判断、知识结构和持续迭代上的综合能力值得下注。

第二是同行者。AMD、英伟达等产业资本的入局,不仅意味着资金支持,也代表这些最接近算力与技术前沿的公司,正在用真金白银为这一方向投票。

在她看来,一个旧共识正在被改写:过去,研究往往只是产品诞生之前的投入与过程;而在这一轮 AI 范式转换中,Research 本身就可能成为产品,甚至成为发现下一代产品的起点。

投资人验证增长的四道关卡

面对创业者“如何让投资人相信公司的增长能够规模化”的提问,郑泓结合多年执掌全球销售组织的经验,给出了一套完整的增长验证框架:四个R(Four Rates)。

第一个R,覆盖率(Coverage)。你要覆盖多大的市场?横向是地理大区,纵向是垂直行业,两者交汇处生长出关键客户。其实真正的功力不只在于覆盖了多少,也在于是否有勇气选择性地放弃一部分。

第二个R,转化率(Conversion)。核心是化解异议。她给出一个反直觉的判断:当客户终于对你说「东西不错,就是贵」时,你其实已经赢了一半——嫌贵意味着他认真研究过、认可了价值,而价格永远有商量的余地:定价模型可以调整,合同期限可以拉长,商务结构可以重构等等。真正致命的,是客户那句轻描淡写的「我用不着」。

第三个R,续约率(Renewal)。她给出一个具体到月份的纪律:签下一年合同的第六个月,就该在系统里设下提醒,主动回访,确保续约。永远不要假设客户理所当然会续约,因为你当初如何从对手手里抢来这张单,就一定会有人以同样的方式来抢。九个月才动手已显被动,十二个月则为时已晚。

第四个R,扩展率(Expansion)。面对「销售增长100%」这样的漂亮数字,她会追问一句:其中有多少来自净新增?业绩增长是靠不断拿下新客户横向扩张,还是在既有客户身上纵向深耕?两种增长背后的成本结构截然不同。而理想状态是两者兼得。

判断一家AI创业公司的五个维度

分享临近尾声,郑泓交出了整场干货密度最高的部分:判断AI创业公司框架的五个维度。

这五个维度,过去是管理和治理成熟大公司时才会用到的,但如今的创业公司从第一天起就走向全球、加速狂奔,于是这些原本属于「大后期」的问题,已经被提前到了创业之初。

其一,营收的质量,而非仅仅是数量。同样是一千万美元营收,to C与to B的含金量不同;to B卖给不同级别的客户,估值倍数也天差地别。她提醒:进入世界五百强的供应链固然意味着极高的粘性,但这种深度绑定的代价是双向的,值得在下注前想清楚。

其二,对算力的依赖。这无关对错,却是必答的判断题。若一家公司高度依赖算力,她一定会追问它与英伟达、AMD的真实关系。许多初创公司声称与巨头「有关系」,但那种关系往往浅薄而虚幻;强算力依赖却无强绑定,等于把命脉交到别人手里。

其三,护城河。郑泓认为,护城河的前提是清醒地知道谁是你的竞争对手。只谈一个宏大的TAM而说不清对手,创始人持有的则是一种虚假的安全感。唯有落到份额之争,真正从对手口中夺食,你才知道自己在与谁竞争。她顺势点出湾区技术型创始人的一处普遍短板:讲故事的能力。能否用一个故事让人愿意听下去,本身就是护城河的一部分。

其四,资本效率。融来的钱是用来兑换成长的,而非躺在账上吃银行利息。她的判断冷静而不留情面:一家把资本闲置、只求自保的公司,或许死不掉,却也失去了成长的可能。

其五,治理的可选择性。她特别区分了「管理」与「治理」:前者是日常运营,后者是董事会层面的架构设计。在今天的地缘环境下,一家有志于做大的公司,从一开始就该想清楚plan B,比如架构落在哪里,核心技术与核心团队安放何处。这些曾经在过往时期只属于大公司的命题,如今从创业第二天起就该被认真对待。

这五个维度最终指向同一个问题:一家 AI 创业公司的价值,不只取决于它今天跑得多快,更取决于它的增长是否真实、命脉是否自主,在不确定性中是否仍然保有选择,以及团队能否持续学习和进化。

活动的最后,郑泓提到,周围人都知道她骨子里是个偏文艺的人,但在商言商:既然接受了LP的托付,就必须交出成绩。她相信,消费赛道终会诞生下一个苹果或字节,也清楚自己未必能够押中。投资可以有理想,下注必须有纪律。不能因为向往星辰大海,就为星辰大海买单。

理想收在心里,纪律写进流程。这大概就是一位横跨半导体、全球品牌与风险投资三个世界的实战派,最终沉淀下来的创业精髓。

本文基于2026年8月16日在Q Bay Center举办的华源科技协会(HYSTA)闭门交流活动内容整理。分享嘉宾郑泓(Holly Zheng),嘉加资本EnvisionX Capital创始及管理合伙人,蓝标国际董事长,南加州大学新闻与传播学院客座教授。


更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Continue Reading硅谷VC闭门课:判断AI创业公司的五个维度

暴涨的莫德纳:一场等了四年的mRNA正名之战

(本文作者为 医曜,钛媒体经授权发布)

文 | 医曜

2021年8月,莫德纳(Moderna)股价站上484美元的历史高点,市值逼近2000亿美元,一度超过百年药企默沙东。彼时的资本市场相信,mRNA是人类医药史的新大陆,而莫德纳就是那个拿着地图的人。

地图后来证明是真的,但新大陆上最先挖到的金矿“新冠疫苗”,五年就挖完了。

疫情红利退潮后,莫德纳的收入从2022年的192亿美元断崖式跌至2025年的不足20亿美元,连续四年营收下滑,累计亏损数十亿美元。到2026年初,这家曾经的”疫苗之王”账上虽然还躺着69亿美元现金,但资本市场给它的定价,已经只剩下对一款尚未证明自己的癌症疫苗的”期权价值”。

2026年8月19日,这张期权行权了。

这一天的美股盘前,莫德纳与默沙东联合公布INTerpath-001三期临床试验结果:个性化mRNA癌症疫苗intismeran autogene联合Keytruda,在1137名高危黑色素瘤患者中同时达到主要终点(无复发生存期RFS)和关键次要终点(无远处转移生存期DMFS),且均具有统计学显著性。

这是全球首个取得三期成功的mRNA癌症疗法,也是首个三期成功的个体化新抗原疗法。消息一出,莫德纳盘前股价一度暴涨超100%,默沙东上涨约7%,BioNTech跟涨10%,整个mRNA板块集体起立。

对莫德纳CEO斯特凡纳·班塞尔来说,这一天的意义远不止股价。四年里,他一遍遍向投资人讲述同一个故事:mRNA不等于新冠,它是一个平台技术,而平台的第二幕叫肿瘤。如今,故事终于有了第一个硬数据。

但狂欢之外,一个更冷峻的问题也摆在桌面上:三期”达线”只是拿到了入场券,mRNA癌症疫苗要真正成为一门生意,还隔着生产、成本、定价和监管四座大山。

01 一个”反直觉”的技术:疫苗为什么能治癌?

大众对疫苗的理解停留在”防患于未然”:接种灭活病毒,让免疫系统提前演练。但intismeran走的是一条完全不同的路,它不预防疾病,它治疗已经发生的事。

逻辑要从肿瘤的”个体性”说起。学界很早就发现,每个人的肿瘤都携带一套独一无二的基因突变,就像指纹。这些突变中有一部分会暴露在癌细胞表面,形成所谓”新抗原”(neoantigen),它们在正常细胞上不存在,因此理论上可以被免疫系统精准识别。

问题在于,肿瘤非常擅长”装死”。新抗原暴露了,但免疫细胞常常视而不见,因为肿瘤微环境抑制了免疫反应。这就是为什么人体每天产生变异细胞,大多数人却不会得癌症——而得了癌症的人,往往是这套监视系统被突破的结果。

intismeran的设计就是把这件事拆成两步:

第一步,指认目标。手术切除肿瘤后,对患者肿瘤组织进行基因测序,筛选出最多34个能激活免疫系统的特有突变,编码进一条合成mRNA。这一步为每位患者量身定制,从取样到成药约需六周。

第二步,解除刹车。mRNA注射后在体内翻译出新抗原蛋白,训练T细胞识别残存癌细胞;与此同时,Keytruda(PD-1抑制剂)解除肿瘤对免疫系统的抑制,让被激活的T细胞放开手脚。

一个负责”画像”,一个负责”松绑”,这套组合拳在概念上近乎完美。但概念和疗法之间,隔着十几年的失败史。

治疗性癌症疫苗是肿瘤学领域纠缠了上百年的”圣杯”。过去二十年,辉瑞、赛诺菲、诺华都曾在个体化肿瘤疫苗上折戟,原因各异:抗原筛选算法不够准、免疫反应强度不够、单独使用时缺乏协同药物。2010年获批的前列腺癌疫苗Provenge,也是迄今FDA唯一放行的治疗性癌症疫苗,商业化惨淡收场,高昂的个性化生产成本让它成为行业著名的”前车之鉴”。

莫德纳和默沙东的方案之所以能走到今天,靠的不是单点突破,而是三件事恰好同时成熟:测序成本暴跌、新抗原预测算法进步、以及一个现成的”松绑”搭档Keytruda。

至于为什么首选黑色素瘤?答案朴素得近乎直白:黑色素瘤是突变负荷最高的肿瘤之一。突变越多,可供筛选的新抗原越多,疫苗的设计空间越大。挑一个最容易打的仗先证明技术可行——这是临床开发里再经典不过的打法。

02  十年之约:一场各怀心事的联姻

2016年,默沙东和莫德纳签下个体化癌症疫苗的合作协议。彼时距新冠爆发还有三年,莫德纳尚未上市,mRNA在学界仍是一个毁誉参半的名词;而默沙东刚刚凭借Keytruda在肿瘤免疫赛道登顶,风头无两。

十年后回头看,这场联姻双方各怀心事,但都赌对了。

莫德纳这边,是一个关于”活下去”的故事。

新冠让莫德纳提前兑现了mRNA平台的价值,但也留下一个致命的结构性问题:公司90%以上的收入来自单一产品,而这个产品的市场在肉眼可见地消失。

2022到2025年,莫德纳新冠疫苗收入从184亿美元跌至每季度不足1亿美元。转型肿瘤,已然超越战略选择,成为生存选择。班塞尔在结果公布后的表态已经毫不掩饰——”我们现在是一家肿瘤药企”,并预计到2026年圣诞节前后实现四年来首次销售额回升。

默沙东这边,是一个关于”接力棒”的故事。

Keytruda是人类药物史上最畅销的药物之一,2026年第一季度单季销售80.3亿美元,全年奔着300亿去。但它面临所有重磅药的宿命:专利到期。Keytruda的关键专利2028年开始陆续失守,仿制药的机枪已经架好了。

intismeran对默沙东的价值因此非常微妙:它不只是新产品,更是Keytruda的”续命装置”。因为intismeran的用法是与Keytruda联合使用,每开出一支疫苗,就同步消耗一支Keytruda。

换句话说,即便Keytruda专利到期,”intismeran+Keytruda”组合仍可作为新疗法维持定价权。这是肿瘤药企应对专利悬崖的经典操作:用增量创新延长老药的商业生命。

“通过在病程更早期干预,此时许多癌症被认为最可治疗,辅助治疗的目标是让更多患者有治愈的可能。”—— 李显明(Dean Y. Li),默沙东研究实验室总裁。

一个要新故事,一个要接力棒,两个需求在一个分子上完美咬合。这种”各取所需”式的合作,往往是产业里最稳固的合作。

03 从157到1137:一条数据链的十年

资本市场昨夜的狂欢,严格说并不意外,它更像一场等待靴子落地的集会。

验证链条其实早已铺好。早在2023年,二期试验KEYNOTE-942(157名患者)的三年随访就给出了第一个信号:联合疗法将复发或死亡风险降低49%。2026年初的ASCO年会上,五年随访数据进一步夯实——复发或死亡风险降低49%(HR=0.51),远处转移或死亡风险降低59%(HR=0.411),五年总生存率92.2% vs 71.3%。

图:二期 KEYNOTE-942 五年随访核心数据

因此,周三公布的三期结果,本质上是把157人的信号放到1137人的样本里做复检:INTerpath-001按2:1随机分组,治疗组接受intismeran(每三周1mg,最多9剂)联合Keytruda(每六周400mg),对照组单用Keytruda,总疗程约一年。结果确认,RFS和DMFS双双达到统计学显著性和临床意义,且首次证明疗效优于Keytruda单药这一现行标准治疗。

但这里有一个容易被股价淹没的细节:三期公布的是topline(是否达线),不是具体数据。联合疗法到底把复发风险降低了多少、无复发生存期延长了几个月,HR值是多少,这些决定临床价值和定价空间的数字,要等后续国际医学会议才能揭晓。

换句话说,市场周三买入的是”方向正确”,而不是”幅度明确”。这两者的差别,在医药投资里常常是生死之别。二期49%的风险降低能否在1137人的样本中复现,直接决定这款药是”me-better”还是”突破性疗法”。

此外,总生存期(OS)数据尚未成熟,试验仍在继续随访,RFS改善能否转化为OS获益,是FDA审批里分量最重的那个问号。

这也是为什么班塞尔”2027年上市”的目标被广泛报道,但两家公司在声明里只谨慎地说”将与监管机构沟通申报事宜”,即具体申报时间未定。毕竟,三期达线到获批之间的路,从来不保证通畅。

04 狂欢之后:四座大山

假设一切顺利,intismeran如期获批,它就会是一门好生意吗?未必。真正的考验在获批之后,而那些考验,Provenge已经替所有人预演过一遍。

第一座山:生产。传统药物是一个配方生产百万支,intismeran是一个患者一条产线。从肿瘤活检到疫苗出厂约六周,每个环节——测序、算法筛选、mRNA合成、质控——都要为单个患者重复一遍。

这意味着产能扩张的方式不是”加大批量”,而是”复制产线”,其边际成本曲线与传统制药工业完全不同。莫德纳已在马萨诸塞州马尔伯勒建成专用生产设施,但那是为千人级别的临床供应准备的;如果黑色素瘤辅助治疗的真实需求是每年数万人,产能缺口是数量级问题。

第二座山:成本与定价。个性化生产天然昂贵,Provenge当年定价9.3万美元一疗程,仍不足以覆盖成本结构,最终其开发商Dendreon破产。intismeran联合Keytruda的完整疗程(Keytruda本身年治疗费用约10万美元级)叠加六周定制生产,定价注定不低。

巴克莱的预测是,到2035年仅黑色素瘤适应症可贡献约30亿美元年收入。这是一个可观的数字,但相对于莫德纳峰值时期190亿美元的收入盘子,它是”续命药”,不是”救世主”。

第三座山:可及性与支付。美国之外的市场更棘手。个性化疗法与各国按适应症打包付费的医保体系存在结构性摩擦,医保付的是”一个疗程”,而intismeran付的是”一个患者的定制项目”。如何在监管上定义这类产品的”批次”和”质量标准”,FDA自己也在摸索。

第四座山:适应症扩围的不确定性。 melanoma成功不代表全线成功。INTerpath项目下还有8项二期/三期试验,覆盖非小细胞肺癌、膀胱癌、肾细胞癌,另有胰腺癌、胃癌的一期探索。

理论上,突变负荷越高的瘤种越适合这套打法,但肺癌、膀胱癌的辅助治疗格局竞争远比黑色素瘤激烈,那里不仅有Keytruda,还有阿斯利康、百时美施贵宝、罗氏的重兵。

一个值得记住的细节还在于,周三暴涨之前,莫德纳的空头持仓约占流通股13.5%,近5000万股。这意味着当天60%以上的涨幅里,有相当一部分不是多头在买入信仰,而是空头在被迫买入止损。轧空推高的股价,最终还是要靠基本面来接住。

05 结语:平台的第二幕

把镜头拉远一点,昨夜真正被证明的,其实不是一款疫苗,而是一条技术路线的”可迁移性”。

过去五年,mRNA被贴上过两种标签:先是”世纪瘟疫的终结者”,然后是”疫情概念股的残余”。莫德纳自身就是这种叙事撕裂的标本,它拥有新冠时代积累的产能、递送技术和数十亿美元现金,却没有一个能撑起估值的新产品。班塞尔的肿瘤叙事讲了四年,市场将信将疑,股价从484美元最低跌到两位数。

INTerpath-001的意义在于,它第一次用三期证据打通了”mRNA平台可以系统性迁移到肿瘤”的逻辑。

这不是说mRNA从此无往不利,诺如疫苗的失败言犹在耳,而是说,这个平台的商业模型从”一次性政府订单”变成了”慢性病的长期付费”,从”应对突发公卫事件”变成了”切入2400亿美元的肿瘤药市场”。后者才是资本市场愿意给高估值的故事结构。

对中国的mRNA玩家来说,这个信号同样重要。过去几年,国内mRNA企业的叙事几乎完全绑定新冠和流感,intismeran的三期成功为”个体化肿瘤疫苗”这条赛道提供了全球首个成建制验证:新抗原筛选、个性化生产、联合给药的商业闭环是走得通的。路通了,接下来拼的是谁能把六周的生产周期压缩到四周、四周压缩到两周。

四年前,莫德纳用一年时间从一家无人问津的biotech变成市值两千亿美元的巨头;随后三年,它又用同样快的速度跌落神坛。昨夜的暴涨让很多人想起了2020年,但对班塞尔来说,这次不一样,2020年的股价靠的是恐慌,2026年的股价,第一次靠的是肿瘤数据。

一家药企真正的成人礼,从来不是抓住一次时代的红利,而是在红利退去之后,还能拿出下一个产品。对莫德纳而言,INTerpath-001只是拿到了成人礼的门票,真正的考验——完整数据、监管审批、产能爬坡、适应症扩围——每一个环节都可能让故事改写。

但至少在这个八月的周三,mRNA技术赢回了它四年前就该开始争取的东西:第二次讲故事的资格。

更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Continue Reading暴涨的莫德纳:一场等了四年的mRNA正名之战

平安银行何以“重回增长”

在银行业仍受低利率、低息差和有效信贷需求不足困扰的背景下,平安银行交出了一份营收、利润双增答卷。

2026年上半年,平安银行实现营业收入706.17亿元,同比增长1.8%;实现净利润256.96亿元,同比增长3.3%。年初管理层提出的“重回增长”目标,由此获得了阶段性验证。

但比增速更值得关注的是增长方式的变化。截至6月末,平安银行资产总额突破6万亿元,较上年末增长1.7%,贷款总额增长1.8%,规模扩张并不激进。营收和利润转正,更多来自息差企稳、非息回升、风险成本下降以及降本增效共同作用。

平安银行行长冀光恒在中期业绩发布会上也为“增长”划定了边界。他表示,平安银行追求的增长,“不是依赖规模简单扩张、风险粗放下沉的增长,而是有质量、可持续、经得起周期检验的利润增长”。

息差企稳,重新站稳增长

对一家商业银行而言,息差仍是利润表最重要的“压舱石”。上半年,平安银行净息差为1.80%,同比持平,较2025年全年上升2个基点;二季度单季净息差为1.81%,环比上升2个基点。净利息收入同比下降0.5%,降幅继续收窄,二季度单季则同比增长2.2%,重新转正。

息差改善的主要动力来自负债端。上半年,平安银行计息负债平均付息率为1.42%,同比下降37个基点;存款平均付息率为1.38%,同比下降38个基点。除存量定期存款重定价外,平安银行还主动压降高成本存款,以低成本同业负债置换部分高成本发债,并推动活期存款占比较上年末提升0.7个百分点至35.0%。

中泰证券在研报中将平安银行上半年的息差表现概括为“负债端改善继续快于资产端下行”,同期,平安银行贷款平均收益率同比调整39个基点,个人贷款收益率调整59个基点。负债成本下降有效对冲了资产端定价变化,使净息差保持在相对稳定的水平。

对于下一阶段,平安银行副行长兼首席财务官项有志表示,银行将力争“今年息差能够保持一个相对比较好的水平”。

息差之外,收入来源也在进一步丰富。上半年,平安银行实现非利息净收入263.29亿元,同比增长5.8%,占营业收入的比重提升1.42个百分点至37.28%。财富管理和债券市场相关收入,为利润表提供了更多增量。

与此同时,平安银行业务及管理费同比下降0.5%,成本收入比降至27.06%,同比下降0.62个百分点。收入结构趋于多元,费用效率继续提升,推动净利润增速高于营收增速。

零售修复,财富管理成重要增量

如果说息差企稳稳住了全行基本盘,零售业务的变化则提供了更清晰的修复信号。

上半年,平安银行零售金融业务实现营业收入315.71亿元,同比增长1.6%;实现净利润21.48亿元,同比增长114.4%,利润贡献占比由上年同期的4.0%回升至8.4%。

零售利润增长既来自收入恢复,也受益于资产质量和风险成本改善。上半年,零售业务信用及其他资产减值损失为177.72亿元,同比下降5.7%。全行不良贷款生成率降至1.15%,同比下降49个基点;零售不良贷款率保持在1.23%,显示前期资产结构调整开始体现为更加稳定的利润贡献。

6月末,平安银行个人贷款余额较上年末基本持平。其中,按揭贷款较上年末增长2.4%,抵押类贷款占个人贷款的比例升至62.2%。“橙e贷”“橙业贷”等重点产品合计余额较上年末增长69.5%。新增资产进一步向优质客群、有抵押和有场景的产品集中,零售信贷经营逐步形成规模、收益与风险相协调的发展模式。

零售信贷筑底之外,财富管理成为更具弹性的收入来源。上半年,平安银行财富管理手续费收入达到33.43亿元,同比增长35.6%。其中,代理个人保险收入增长51.2%,代理个人基金收入增长45.1%;非货币公募基金销售额同比增长129.4%。

客户端同样保持增长。6月末,平安银行零售客户资产管理规模达到4.40万亿元,较上年末增长3.8%;财富客户数达到152.79万户,较上年末增长2.4%;私行AUM较上年末增长6.0%,私行客户数较上年末增长5.0%。

行长助理王军在发布会上表示,“财富管理不是简单的一次销售,我们更希望做的是一些长期的事情。”在王军看来,财富管理要从“产品找客户”转向“为客户配产品”,根据客户的资产状况、风险偏好和生命周期提供更加匹配的产品组合。

这也意味着,基金与银保带来的增长,正在由单一产品销售转向客户全生命周期经营。投研投顾能力、客户分层、资产配置和长期陪伴,将共同决定财富管理业务能够释放多大的增长空间。

对公托底,科技提升效能

零售仍在修复期,以对公业务为主体的批发金融板块,承担了利润支柱角色。上半年,该板块实现营业收入325.59亿元,同比增长7.0%;净利润187.36亿元,同比增长6.0%,占全行净利润的72.9%。在零售利润贡献仍较低时,对公业务为全行增长提供了稳定底座。

对公增长同样呈现出结构化特征。6月末,企业贷款余额较上年末增长3.7%,其中一般企业贷款增长5.2%;制造业贷款增长7.5%,科技贷款增长8.7%,战略客户贷款增长9.8%。境内供应链金融融资发生额增长5.3%,跨境贸易融资发生额增长11.1%。

这些数据表明,平安银行对公业务正在从过去的“补位增长”,转向围绕制造业、科技企业、供应链和跨境金融做深专业能力。对公业务的价值也不只体现在贷款投放,还包括结算、存款、供应链金融、跨境服务以及中间业务收入。

在这一过程中,科技被放在了提升单产和经营效率的位置。截至6月末,平安银行已落地超过450个大模型应用场景,并在55类运营审核场景中应用140个智能体;AI也被嵌入零售尽调、授信审批、贷后催收、对公信贷和营销运营等流程。部分跨境业务的放款效率提升约30%,线上线下协同模式为约820万大众客户提供服务。

这些场景尚不足以证明AI已经直接拉动全行利润,却表明技术开始从概念投入进入流程改造。发布会上,管理层用一句话概括这一思路:“AI不是设计图,是施工图,关键在于落地见效。”同时也直言,如果只是“玩一个很炫的技术”,便没有意义,科技投入必须接受投入产出检验。

由此看,平安银行上半年的“重回增长”,并非由某一项业务突然起飞推动,而是息差、非息、成本、风险与板块结构共同改善的结果。

更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Continue Reading平安银行何以“重回增长”

他们闯过奥德赛之夏

(本文作者为 摩登中产,钛媒体经授权发布)

文 | 摩登中产

大时代轮转前,总有奥德赛时刻。

2010年盛夏,张一鸣腼腆微笑,留下那张经典照片。

他把照片发上微博,说想换手机,但iphone4太贵了,犹豫中。

那年他27岁,创业做九九房,暑气沿公司楼下的知春路滚滚北上,搜狐网易大厦在热浪中挺立如巨人。

大厦边的五道口地铁,高峰时人流如黑潮,停步不动就如潮水中的礁石。

那年,他参加了中国互联网站长年会,挤在台下人群之中。

上百名站长都接受了采访,每人百余字,门户将他们统称为“草根站长”。

张一鸣受访时,努力说了点不一样的,他提到刚普及的智能手机,“希望用户不管是用电脑还是手机找房,都会迅速联想到九九房”。

他原本对这次创业寄望甚多,启动时,他在微博写下,“风景长宜放眼量,往者不可忆,来者犹可追”。

新业务风生水起,他却隐隐觉得不合心意,他觉得是“slow的一年”,还应该更激进一些。

他时常在工位上长思,并在微博上列下重新学习的计划:如何阅读、如何写作、如何沟通、如何激励自己等等。

最后一个如何,是如何耐心。

王兴推荐他看日本企业家稻盛和夫,他在地摊上看到稻盛和夫的《活法》,买回去读,书上说,人活着是修炼自己的灵魂。他觉得太虚了。

他喜欢另外一句:“努力工作、精进是一种修炼方式”。

给他列书单的王兴,那年也在大雾之中。

大半个夏天,他都在咖啡厅内,挽留一个个离职的员工。公司楼道里。准备跳槽的销售们大把抽烟,满地烟头。

他是比张一鸣更资深的连续创业者,但运气一直不够好。

校内网被卖,海内网受挫,饭否关停许久,关停前他最后留言“凡事期待”。南方周末写他的文章,标题叫《最倒霉连环创业客落败史》。

给美团起名时,他特意用了“美好团圆”的寓意,然而美团初创不久,就深陷千团大战战火中。

挖人白热化时,窝窝网给美团高管开出3倍薪资,并许诺上市时间,展示期权收益。

王兴只能一个个劝:我们在做正确的事,还有胜出的机会。劝说后,留下了一半多一点的人。

那个夏天的记忆,如在怒海中游泳。

留下的人们要穿过喧嚣的巨浪,电视里、广播中、地铁灯箱、公交车身,到处都是团购广告。

那个夏天,每周六晚,王兴都要做分享:创业就像坐过山车,今天低谷,可能明天就上升了。

同年,大洋另一端,斯坦福大学助理教授李飞飞,同样挣扎在浪潮中。

她启动了一个冷门项目,一个图像数据集,目标是收集2000万张图片,从小提琴到牧羊犬,包容万物。

她希望每张图片都有人工标注,这样机器或许就能理解真实的世界。她将这个项目,比喻为“北极星”。

项目少人问津,缓慢推进,她曾带项目参加迈阿密行业大会,原定是演讲,到了后才发现被降级为“海报展示”。

为推广项目,她发起了算法竞赛。然而一年比一年报名的人少,2011年,参赛算法锐减到15个。

李飞飞说,“让人羞愧”已不足以满足她当时的心情:

“我几乎可以看到我的北极星在逐渐暗淡下来,我的道路又陷入黑暗之中”。

歧路亡羊,茫然四顾,大时代轮转时,总有无数路径,很多时刻,考验的不是判断,而是定力。

2010年,浙大硕士毕业生梁文锋,孤身去了成都。

他在成都出租屋不足十平米,昏暗潮湿,里面只有一张旧书桌和一张单人床。

他没找工作,用8万积蓄,研究还少为人知的量化交易。

机箱轰鸣,远古的机器计算,开始建模调参数,博弈股市。

那年春熙路上人来人往,偶尔抬头望天,总是混沌一片。

2011年,九九房成立两年,月访问用户超六百万,并获新投资500万美元。

张一鸣推出新技术:将各家门户的房产资讯聚合,推荐给感兴趣的用户。

他隐隐触到了那扇门,并预感到推开后的全新世界。

他想做全网内容推荐,而房产APP赛道有限,念头开始如野草疯长,“要不要换个事做”。

1月,他参加同学会,劝同学“向更广阔天地挑战正当时”。

2月,他在微博上问,“过去10年,3年,1年你做了什么可以算是大胆的事情”。

9月,他写道,“如果给过去5年的自己一个建议,就是激进再激进一点。”

10月,他写道,“不停地想应该如何让未来更精彩。”

12月,他写道:“参考别人的意见,只是判断线索,不可作为决定的决心。”

他决心已下,找到九九房投资人王琼,说移动互联网是非常好机会,“总觉得一辈子如果不去赶上这样的一次机会,有一些可惜”。

同一年,王兴也下定决心,不随浪,不逐流,不打广告,抓紧现金流。

亢奋热浪中,保持理智极难。他搭档王慧文去沈阳开会,讲一半被团队打断,“王总你别忽悠了,你就告诉我什么时候打广告,其他我都不想听”。

类似声音无处不在,但王兴不为所动。他坚持认为,喧嚣热浪会退,保持现金流才是生存根本。

2011年7月,美团融资5000万美元,王兴在发布会上现场晒账户余额,约合人民币4.2亿。不久后,大批团购网站倒闭。

迷雾看似漫漫无期,结束又总突兀到来。

坚持做图像数据集那些年,人们常劝李飞飞:几千万张图谁来标注,要用多久?即便完成,训练模型又要多少年?

李飞飞无言以对,她也觉得项目可能失败,但却坚信大方向没错,随着芯片发展,总有人能破解难题:

当整个世界连同它所有的色彩、混乱和世俗,都涌进我们机器思想中时,一切都将改变。

没有什么天命之子,只有那些不信天命的人。

2011年,漫长熊市到来。上证指数一年暴跌21.68%,大盘蒸发5.4万亿,市场哀鸿遍野。

10月7日,沪市成交额,创下2009年1月以来新低。

那个10月,梁文锋开着一辆菲亚特,独行西藏。

那是一辆价值五六万,快散架的小车,梁昵称为“坐骑”。

读书时,他就爱远行,曾骑自行车,穷游华东几个省,白天赶路,晚上在野外地铺。

10月19日,他行至第一站,发微博用了郑钧的歌名,回到拉萨。

那首歌并无伤感,清冽且从容。

2011年春节,王兴去了趟硅谷,新世界千帆竞逐,“他们真的相信科技会改变世界”。

归来后,他在不同场合演讲,最常说一句话“凡是一切没有被互联网改变的行业,都会被互联网改变。”

那年,他每周工作要超100小时,公司楼下有理发店,但他嫌理发浪费时间,剃了光头。

千团大战很快卷入历史的尘埃。多年后回首,他说,战争不是由拼搏和牺牲组成的,而是由忍耐和煎熬组成的。

他转发一条微博,唐僧没有七十二般变化,但有一念执着,面对八十一难,他哭过,哀求过,但从没说过一次:“我们不取经了,大家散伙吧”。

他说,如果你还没有放弃,那么你就还没有失败,就走在成功的路上。

2012年夏夜,给孩子换尿布的李飞飞,接到深夜来电。电话从佛罗伦萨打开,告诉她有一个特殊的参赛作品出现了。

电话那端迟疑了以下,说那个算法,叫神经网络。

很快,学界轰动,学者称,这是“计算机视觉史上无可争议的转折点”。

李飞飞赶往佛罗伦萨,飞机上一路静坐,脑海中只有一个念头:历史刚被创造出来,而世界上只有少数人知道。

在那个长思之年,张一鸣最后一条微博是,“谋事不求易成,具备强烈的成功动机和韧性才能成功。”

2012年春节,大年初七,车库咖啡馆内,他与王琼会面,在餐巾纸上画出今日头条。

走出咖啡馆,街上清冷少人。他想起初一的夏天,福建龙岩大雨,他第一次读到《神雕侠侣》。

外面大雨如幕,而书里世界说,人生当仗剑远游。

这是他们的奥德赛之夏。多年后,人们讨论着高光片段,却时常忽略那个夏天。

然而,那个夏天或许才是最宝贵的:迷茫时学习储备,徘徊时遵从本心,不要以为眼前跌宕就是终局,未来到来前总有荒芜,而未来会比想象中更快到来。

抵达拉萨后,梁文锋一路驾车,去羊卓雍措,去雅鲁藏布江边,沿喜马拉雅山北麓向珠峰行进,一览众山小。

下雪山后,他穿过希夏邦马自然保护区,进入阿里。

海拔四千五百米的阿里,被唤世界屋脊的屋脊,空气稀薄,荒芜人烟。

2011年11月7日,他更新最后一条微博。

被困无人区一个星期。所幸我出来了。

但我的菲亚特没有出来。它永远地留在那片漫无边际的高山草原。

That’s the END。

他走出了荒芜之域。

更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Continue Reading他们闯过奥德赛之夏

IIT研究的问题,比想象中要严重

(本文作者为 氨基观察,钛媒体经授权发布)

文 | 氨基观察

IIT研究死亡案例,还在继续增加。

2026年8月18日,据Endpoints News报道,中国生物技术公司RiboX的CAR-T疗法药物RXIM002在IIT(研究者发起试验)期间出现一例受试者死亡事件。而在外媒发声之前,该案例未见公开报道。

这是近期被曝出的第三起。此前,7月23日《science》杂志披露了新华医院进行的一项基因治疗IIT试验导致一名6岁女童死亡。8月5日外媒STAT曝光了辉大基因的一项杜氏肌营养不良基因治疗IIT试验中一名男童死亡。

客观来说,IIT研究以及前沿疗法本身就带有“高风险”的标签。但真正引发舆论关注的是,这几次死亡事件,在一开始都被“隐匿”了,这才是事件的核心。

而随着外媒的曝光发酵,中国的创新药临床质量的信任危机,似乎又一次爆发了。

比死亡更可怕的是隐匿

IIT,也就是研究者发起的临床试验,简单来说,就是医生/科研人员自己牵头做的药物试验,不是药企主导。和新药临床试验不一样:它不走国家药监局的审批通道,归卫健委管,是按医疗技术研究来开展的。

IIT最大好处是快、花钱少,能快速通过人体临床试验一款药安不安全、有没有效果。国内细胞、基因这类前沿新疗法,很多都是靠IIT这一路径,先开展早期临床研究。但这种方式,也意味着风险也会比一般的研究更高,入组受试者要承担更大的风险。

眼下接二连三被曝光的死亡事件,不在于风险,而在于“隐匿”。Endpoints News最新披露的死亡事件,就是如此。

8月18日,Endpoints News披露,中国生物技术公司RiboX的体内CAR-T疗法RXIM002,在IIT阶段出现一名50多岁的硬皮病患者死亡。

就在死亡事件被曝光的8天前,RiboX刚刚宣布该疗法获得美国FDA的IND许可。问题的关键在于,国内没有任何公开信息,报道了这份死亡事件。RiboX也只是在FDA审批相关文件中,包含了这起致命不良反应。

而这种隐匿看起来并不罕见。

7月23日,《Science》杂志发表文章称,上海交通大学仇子龙团队与新华医院合作的一项碱基编辑基因治疗IIT试验,导致一名6岁女童因严重免疫反应死亡。2025年3月24日患儿死亡,但研究团队却在2026年2月的论文中仅展示小鼠模型数据,对人体试验及死亡结果只字未提。直到《Science》的曝光,真相才公之于众。

而更近的辉大基因受试者死亡案例,也同样如此。辉大基因曾在2025年5月的ASGCT年会上高调展示前两名受试者的早期数据,此后研究进展并未更新。

直到8月份,医药媒体STAT News经过数月调查,曝光了辉大基因的一项杜氏肌营养不良(DMD)基因治疗IIT试验中一名男童死亡。STAT曝光当天,公司才发布声明承认,而这同样距离事发已过去整整一年。

这些本该被及时披露的信息,被一次次掩盖在学术光环和商业宣传背后。

“中国的替代监管路径还能值得信任吗?”

这些被掩盖的死亡事件,或许会触发更严重的连锁后果。

在美国和中国创新药竞争日益激烈的当下,这几次未公开的死亡事件给海外媒体提供了一个绝佳的话题素材。但海外媒体指出的问题无可避免:中国创新药临床试验的质量和监管体系,可能遭遇信任危机。

Fierce Biotech便将几起事件串联,并抛出一个尖锐问题:“中国的IIT替代监管路径还能被信任吗?”

这种质疑正从媒体舆论加速外溢。

对于依赖中国低成本、高效率临床资源优势的跨国药企来说,这些事件无疑增加了合作的不确定性。

事实上,美国对中国创新药的质疑从未停止,从数据完整性到伦理审查,从专利保护到监管透明度都在约束。一些政治倾向强烈的组织已经提出多份报告,旨在禁止FDA考虑中国临床试验数据。

而如今,这三起隐匿事件恰好为打压者提供了“实锤”,成为限制中国临床数据被认可的新依据。

敬畏规则,敬畏生命

IIT会被放弃吗?答案显然是否定的。

过去十年,中国在顶尖医学期刊发表的CGT临床研究中,95%左右是IIT研究。IIT在推进创新疗法的临床开发方面发挥了重要作用。传奇生物临床CEO Alan Bash曾表示:“中国的IIT模式对获得早期概念验证非常有帮助。”

但接二连三的死亡事件,无疑让IIT的前进之路变得艰难。患者是否还会继续相信这些IIT临床试验?海外资本、药企是否还会信任这些试验带来的数据以及试验合规性?

事实上,在此次舆情爆发之前,国内监管已经采取行动。

2025年9月28日,国务院颁布第818号令,《生物医学新技术临床研究和临床转化应用管理条例》。2026年5月1日,该条例正式施行。

这是中国首部专门规范生物医学新技术临床研究的行政法规。新规将IIT临床研究机构限定为三级甲等医疗机构。要求非临床研究证明安全有效后方可开展临床研究;基因治疗的IIT备案指南明确要求研究用药品的制备必须完全符合GMP要求;非临床毒理学研究必须使用包括非人灵长类在内的大型动物模型;发生严重不良事件时,医疗机构必须无条件暂停研究,并在5个工作日内向卫生主管部门报告。

然而,法规上的约束是底线,真正决定行业走向的是参与者对待生命的敬畏心。

速度和质量,理想状态是兼得的,但药物研发的主体始终是患者,如果为了速度而牺牲质量,最终伤害的是患者。

医药企业和研发机构必须清醒认识到,IIT的“快”是为了让患者更快获益,而不是利用IIT的低门槛来满足企业追求顶刊论文、快速获得IND批准而加速变现的需求。

因为,中国创新药临床试验的信任危机,最终需要监管机构、企业、研究者、患者共同承担。

更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App

Continue ReadingIIT研究的问题,比想象中要严重