图片来源:界面图库
界面新闻记者 |
历经近一年燥热后,赴港上市潮进入罕见“冷静期”。
10月25日,被市场称作“工业具身智能第一股”的常州微亿智造科技股份有限公司(下称微亿智造)发布公告,经考虑多项因素(包括现行市况),决定延迟全球发售及其拟于香港联交所主板上市。
按照此前公告,微亿智造的港交所“敲锣”时间原定于10月28日。
上市前三天叫停IPO的并非微亿智造一家。江苏瘦西湖文化旅游股份有限公司(下称瘦西湖文旅)也在10月20日盘后披露,经考虑多项因素,包括现行市况,决定延迟全球发售及主板上市。
公开资料显示,瘦西湖文旅拟发售4476万股H股,其中香港公开发售仅占10%(447.6万股),国际配售占90%(4028.4万股)。招股阶段,散户认购倍数高达3064倍,但国际配售环节未完成足额认购,最终导致项目无任何基石投资者兜底。
界面新闻观察到,2026年下半年以来,企业赴港IPO“降温”出现多个明显信号。
一方面,一批处于港股IPO过程不同阶段的企业暂缓或者终止上市者开始纷纷“踩刹车”:典型如瘦西湖文旅、微亿智造、四方精创(300468.SZ)、永康控股等企业,在开启招股、临近挂牌时叫停发售,退还认购资金、暂缓全球发售;也有军信股份(301109.SZ)在通过聆讯后暂停招股,公告计划暂缓推进发行、等待合适窗口。
此外,直接宣布终止申报,撤回IPO者更是不在少数。例如三只松鼠(300783.SZ)、汉得信息(300170.SZ)、博瑞医药(688166.SH)、拉卡拉(300773.SZ),以及计划分拆核心资产上市的歌尔股份(002241.SZ)、东诚药业(002675.SZ)、中坚科技(002779.SZ)、蓝色光标(300058.SZ)等。
整体上看,年内终止上市计划的企业以“A+H”拟两地上市的A股企业居多。拉长维度看,年内已近20家A股公司公告表示终止赴港上市计划。
另一方面,Wind显示,自9月29日柳道实业首次递表后,截至10月28日,港交所主板及创业板已连续29日未见任何常规拟上市企业首次递表,打破了今年以来港股一级市场的高频申报节奏。
而上一次连续超过20日出现首次递表空窗,还要追溯到2024年9月30日至2024年10月29日之间(不含首尾,空窗28日)。
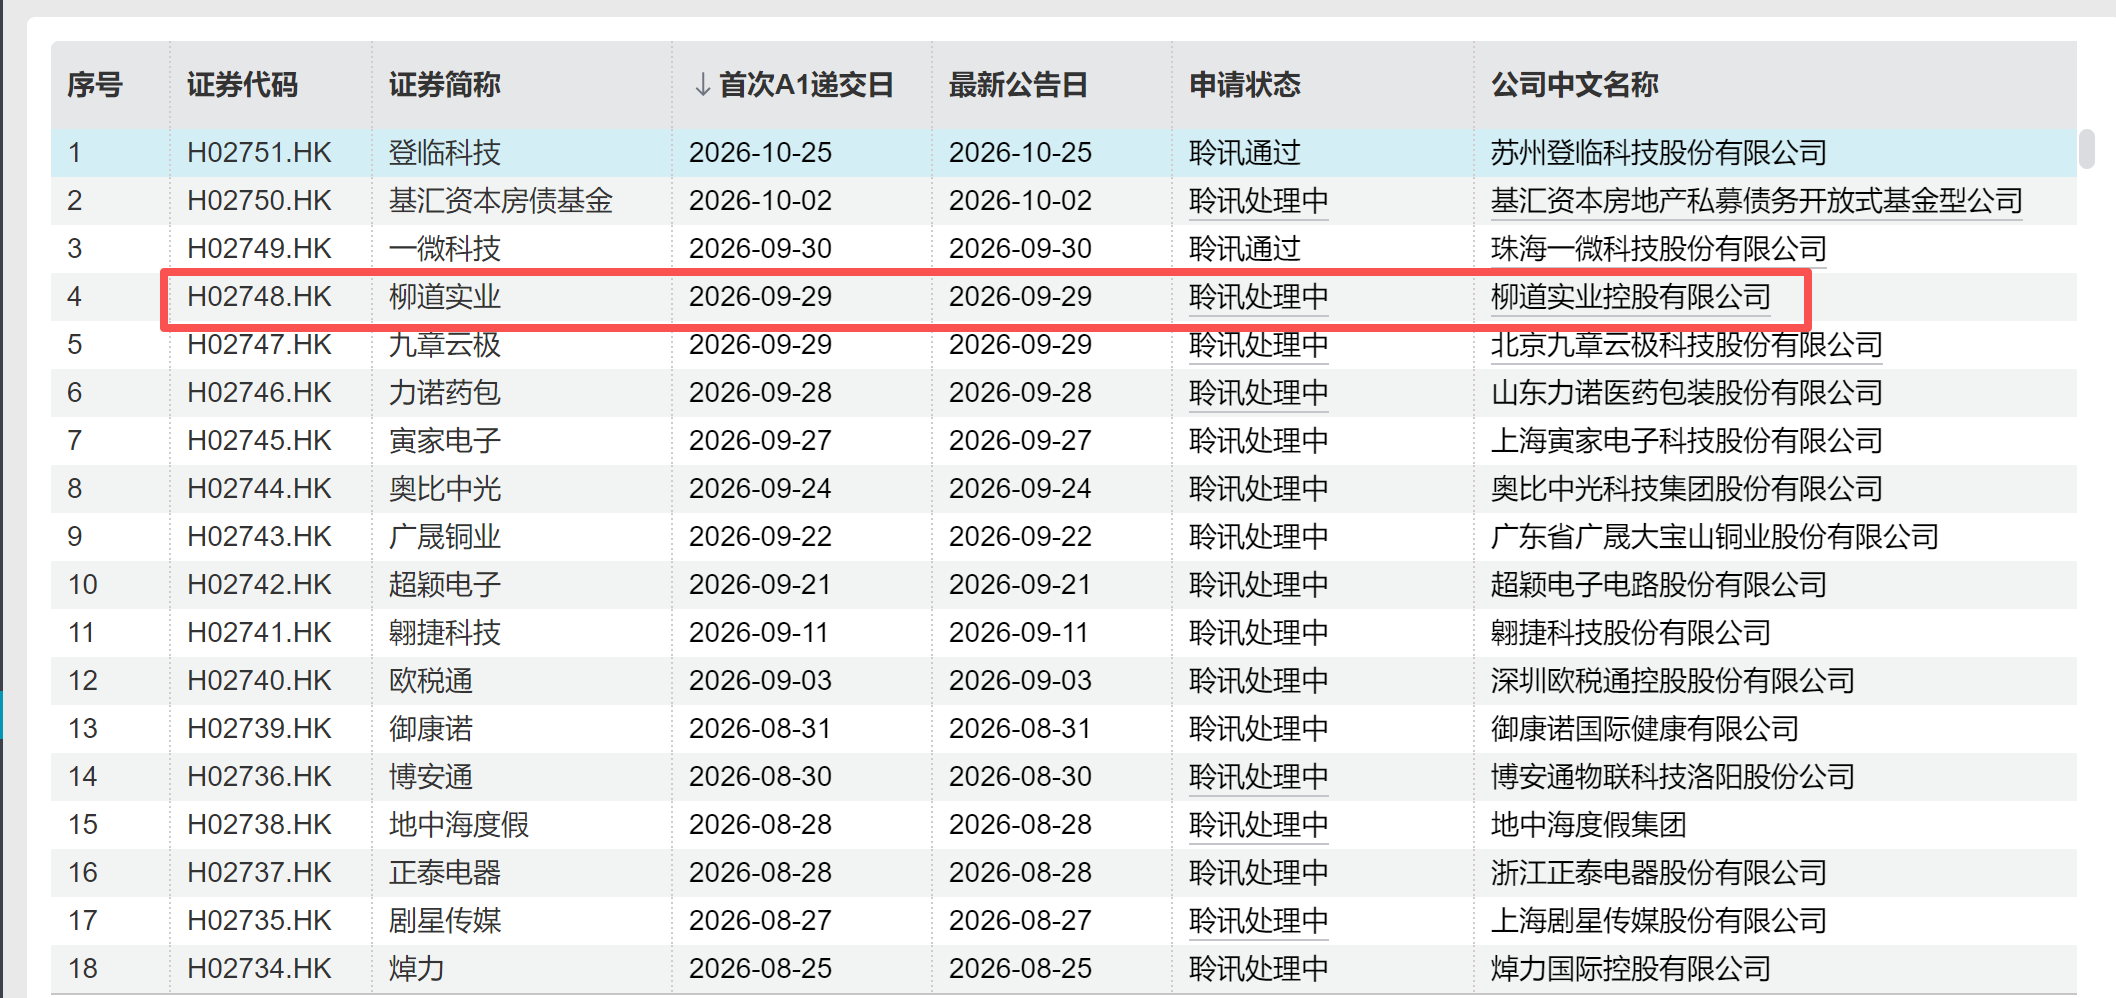
需指出的是,从Wind列表看,柳道实业之后,依然有一微科技、基汇资本房债基金和登临科技三家首次递表。但三家机构中,一微科技和登临科技均属于秘密递表,递表之初不在港交所官网挂出申请版本,直至通过聆讯后才披露聆讯资料集;基汇资本房债基金则是基金型公司,其上市路径、融资逻辑、监管要求以及投资者受众,均与常规意义上的实体企业IPO不同。
除了港股首次A1递表空窗期在延长外,正在排队企业因迟迟无审批动态而导致上市申请材料过期的企业数量也在增长。
Wind显示,截至10月28日,年内已有154家排队企业的港股IPO已处于“上市申请失效”状态。尽管“上市申请失效”既不等于监管否决,也不等于企业放弃上市,但若企业后续仍计划推进上市,需要重新递交上市申请材料,整体上市时间也将被随之拉长。
安永华南区科技、媒体和电信业审计服务主管曾文元接受界面新闻采访时指出,时至10月,大量企业接连撤回H股上市申请,首要难题就是“估值做不上去”。今年下半年港股新股破发案例明显增多,市场定价环境并不理想。
“站在企业的角度,2026年初被认为是一个IPO窗口,但今年外部环境变得更加复杂之后,很多企业相对审慎,所以上市节奏也将相应放缓了。”曾文元观察。
Wind披露,2026年前三季度港股共有115家企业完成IPO,募资总额突破3800亿港元,创下近15年募资纪录。但繁荣背后,市场承接压力凸显,三季度上市新股开盘破发频频,超六成新股最新价已跌破发行价。其中, 10月28日挂牌的PCB龙头东山精密(02384.HK)开盘即破发,发行价86.8港元、开盘报82.4港元跌5.1%,国际配售获3.17倍超额认购,但公开发售仅0.52倍认购。
自2024年9月起,港股依托资本市场政策利好开启一轮反弹,恒生指数在10月初触及阶段高点23241点(收盘点位,下同),随后进入宽幅震荡格局。市场虽在2026年初一度冲高至28056点,但此后经历四轮幅度较大的回调,期间一度下探至18874点。
截至10月28日收盘,恒生指数报23094.83点,已连续三个月走弱,“924”行情涨幅已尽数回吐。
二级市场行情一定程度上影响了基石投资者的出手策略。
据LiveReport大数据统计,前三季度引入基石投资者的项目中,55家标的处于浮亏状态,占比过半,直接改变了基石资金的参与策略。仅9月份,港股IPO基石认购占比回落至31.18%,创下年内单月最低水平。
谈及近期港股IPO的变化,香港汇生国际资本总裁黄立冲向界面新闻记者表示,当前港股日均成交维持在1500亿港元附近,二级市场流动性深度有限,难以长期支撑全球领先的上市家数规模。
“此外,南向资金作为港股重要的增量来源,随着今年以来跨境投资监管趋严,北水流入节奏受政策与合规要求影响明显,市场流动性溢价随之收窄。”黄立冲认为。
除北水入场节奏有所放缓外,曾文元还向界面新闻记者提到,近一两个月国际局势复杂,美联储持续加息,债券市场价格持续低迷,直接改变了全球资金流向。
“例如,美国市场即将迎来Anthropic这类巨型AI企业IPO,融资体量大。巨额募资会抽走全球主流机构的资金,港股一级市场自然被分流,进一步压制新股认购热度。”曾文元分析,目前,港股市场行情分化明显,AI赛道相对更受资金青睐,比如AI大模型、AI硬件,以及PCB、芯片、存储这类产业链标的,融资环境会好一些。相比之下,Biotech医药企业、机器人相关公司,上市推进节奏明显偏慢。
进入三季度,尽管多重信号显示赴港上市热度较上半年明显回落,但受访人士向界面新闻记者表示,当下港股一级市场的一系列变化,不能简单等同于市场转冷。
黄立冲向界面新闻谈到,当前,一级市场正从追求申报速度,转向更加重视发行质量和成交确定性的存量消化阶段。“企业和中介机构目前正在处理财务资料更新、尽调及监管备案等工作。对于一些正在准备上市的企业,与其赶着递交一份尚未充分准备的申请,不如把财务资料、业务预测和估值预期整理得更扎实。”
不过,在赴港上市热潮逐步回归理性之际,另一可见信号是,今年香港证监会与港交所在IPO领域的监管整治力度显著加码。
近期香港证监会查处茶百道(02555.HK)、拨康视云(02592.HK)、天聚地合(02479.HK)等多起IPO配售操纵案件,冻结逾46亿港元涉案资金,直指部分新股通过安排虚假认购营造超额认购假象外。
年内,香港证监会联合港交所还多次向港股保荐机构做出整改要求,要求保荐机构穿透核查尽调底稿、内控流程,压实中介把关责任,强化对申报材料实质审查力度,而非单纯形式审核等。
香港证监会10月刊发的咨询总结显示,证监会拟修订《证券市场上市规则》,引入更具针对性的工具以处理IPO及上市后失当行为,容许证监会对涉嫌失当的发行人施加上市后条例,并引入上诉审裁处独立复核机制。相关修订预计2027年第一季度生效,最终取决于立法程序进度。
“优质企业一般是经得起多轮严格审核。”在曾文元看来,去年年底港股IPO申报热潮涌现,在这样的背景下,监管后续出台了一系列新规。而这类要求,其实是比较良性、有利于市场长期健康发展的安排。
“这并非临时性收紧,只是监管回归常态化。”曾文元向界面新闻强调到。
图片来源:界面图库
界面新闻记者 |
历经近一年燥热后,赴港上市潮进入罕见“冷静期”。
10月25日,被市场称作“工业具身智能第一股”的常州微亿智造科技股份有限公司(下称微亿智造)发布公告,经考虑多项因素(包括现行市况),决定延迟全球发售及其拟于香港联交所主板上市。
按照此前公告,微亿智造的港交所“敲锣”时间原定于10月28日。
上市前三天叫停IPO的并非微亿智造一家。江苏瘦西湖文化旅游股份有限公司(下称瘦西湖文旅)也在10月20日盘后披露,经考虑多项因素,包括现行市况,决定延迟全球发售及主板上市。
公开资料显示,瘦西湖文旅拟发售4476万股H股,其中香港公开发售仅占10%(447.6万股),国际配售占90%(4028.4万股)。招股阶段,散户认购倍数高达3064倍,但国际配售环节未完成足额认购,最终导致项目无任何基石投资者兜底。
界面新闻观察到,2026年下半年以来,企业赴港IPO“降温”出现多个明显信号。
一方面,一批处于港股IPO过程不同阶段的企业暂缓或者终止上市者开始纷纷“踩刹车”:典型如瘦西湖文旅、微亿智造、四方精创(300468.SZ)、永康控股等企业,在开启招股、临近挂牌时叫停发售,退还认购资金、暂缓全球发售;也有军信股份(301109.SZ)在通过聆讯后暂停招股,公告计划暂缓推进发行、等待合适窗口。
此外,直接宣布终止申报,撤回IPO者更是不在少数。例如三只松鼠(300783.SZ)、汉得信息(300170.SZ)、博瑞医药(688166.SH)、拉卡拉(300773.SZ),以及计划分拆核心资产上市的歌尔股份(002241.SZ)、东诚药业(002675.SZ)、中坚科技(002779.SZ)、蓝色光标(300058.SZ)等。
整体上看,年内终止上市计划的企业以“A+H”拟两地上市的A股企业居多。拉长维度看,年内已近20家A股公司公告表示终止赴港上市计划。
另一方面,Wind显示,自9月29日柳道实业首次递表后,截至10月28日,港交所主板及创业板已连续29日未见任何常规拟上市企业首次递表,打破了今年以来港股一级市场的高频申报节奏。
而上一次连续超过20日出现首次递表空窗,还要追溯到2024年9月30日至2024年10月29日之间(不含首尾,空窗28日)。
需指出的是,从Wind列表看,柳道实业之后,依然有一微科技、基汇资本房债基金和登临科技三家首次递表。但三家机构中,一微科技和登临科技均属于秘密递表,递表之初不在港交所官网挂出申请版本,直至通过聆讯后才披露聆讯资料集;基汇资本房债基金则是基金型公司,其上市路径、融资逻辑、监管要求以及投资者受众,均与常规意义上的实体企业IPO不同。
除了港股首次A1递表空窗期在延长外,正在排队企业因迟迟无审批动态而导致上市申请材料过期的企业数量也在增长。
Wind显示,截至10月28日,年内已有154家排队企业的港股IPO已处于“上市申请失效”状态。尽管“上市申请失效”既不等于监管否决,也不等于企业放弃上市,但若企业后续仍计划推进上市,需要重新递交上市申请材料,整体上市时间也将被随之拉长。
安永华南区科技、媒体和电信业审计服务主管曾文元接受界面新闻采访时指出,时至10月,大量企业接连撤回H股上市申请,首要难题就是“估值做不上去”。今年下半年港股新股破发案例明显增多,市场定价环境并不理想。
“站在企业的角度,2026年初被认为是一个IPO窗口,但今年外部环境变得更加复杂之后,很多企业相对审慎,所以上市节奏也将相应放缓了。”曾文元观察。
Wind披露,2026年前三季度港股共有115家企业完成IPO,募资总额突破3800亿港元,创下近15年募资纪录。但繁荣背后,市场承接压力凸显,三季度上市新股开盘破发频频,超六成新股最新价已跌破发行价。其中, 10月28日挂牌的PCB龙头东山精密(02384.HK)开盘即破发,发行价86.8港元、开盘报82.4港元跌5.1%,国际配售获3.17倍超额认购,但公开发售仅0.52倍认购。
自2024年9月起,港股依托资本市场政策利好开启一轮反弹,恒生指数在10月初触及阶段高点23241点(收盘点位,下同),随后进入宽幅震荡格局。市场虽在2026年初一度冲高至28056点,但此后经历四轮幅度较大的回调,期间一度下探至18874点。
截至10月28日收盘,恒生指数报23094.83点,已连续三个月走弱,“924”行情涨幅已尽数回吐。
二级市场行情一定程度上影响了基石投资者的出手策略。
据LiveReport大数据统计,前三季度引入基石投资者的项目中,55家标的处于浮亏状态,占比过半,直接改变了基石资金的参与策略。仅9月份,港股IPO基石认购占比回落至31.18%,创下年内单月最低水平。
谈及近期港股IPO的变化,香港汇生国际资本总裁黄立冲向界面新闻记者表示,当前港股日均成交维持在1500亿港元附近,二级市场流动性深度有限,难以长期支撑全球领先的上市家数规模。
“此外,南向资金作为港股重要的增量来源,随着今年以来跨境投资监管趋严,北水流入节奏受政策与合规要求影响明显,市场流动性溢价随之收窄。”黄立冲认为。
除北水入场节奏有所放缓外,曾文元还向界面新闻记者提到,近一两个月国际局势复杂,美联储持续加息,债券市场价格持续低迷,直接改变了全球资金流向。
“例如,美国市场即将迎来Anthropic这类巨型AI企业IPO,融资体量大。巨额募资会抽走全球主流机构的资金,港股一级市场自然被分流,进一步压制新股认购热度。”曾文元分析,目前,港股市场行情分化明显,AI赛道相对更受资金青睐,比如AI大模型、AI硬件,以及PCB、芯片、存储这类产业链标的,融资环境会好一些。相比之下,Biotech医药企业、机器人相关公司,上市推进节奏明显偏慢。
进入三季度,尽管多重信号显示赴港上市热度较上半年明显回落,但受访人士向界面新闻记者表示,当下港股一级市场的一系列变化,不能简单等同于市场转冷。
黄立冲向界面新闻谈到,当前,一级市场正从追求申报速度,转向更加重视发行质量和成交确定性的存量消化阶段。“企业和中介机构目前正在处理财务资料更新、尽调及监管备案等工作。对于一些正在准备上市的企业,与其赶着递交一份尚未充分准备的申请,不如把财务资料、业务预测和估值预期整理得更扎实。”
不过,在赴港上市热潮逐步回归理性之际,另一可见信号是,今年香港证监会与港交所在IPO领域的监管整治力度显著加码。
近期香港证监会查处茶百道(02555.HK)、拨康视云(02592.HK)、天聚地合(02479.HK)等多起IPO配售操纵案件,冻结逾46亿港元涉案资金,直指部分新股通过安排虚假认购营造超额认购假象外。
年内,香港证监会联合港交所还多次向港股保荐机构做出整改要求,要求保荐机构穿透核查尽调底稿、内控流程,压实中介把关责任,强化对申报材料实质审查力度,而非单纯形式审核等。
香港证监会10月刊发的咨询总结显示,证监会拟修订《证券市场上市规则》,引入更具针对性的工具以处理IPO及上市后失当行为,容许证监会对涉嫌失当的发行人施加上市后条例,并引入上诉审裁处独立复核机制。相关修订预计2027年第一季度生效,最终取决于立法程序进度。
“优质企业一般是经得起多轮严格审核。”在曾文元看来,去年年底港股IPO申报热潮涌现,在这样的背景下,监管后续出台了一系列新规。而这类要求,其实是比较良性、有利于市场长期健康发展的安排。
“这并非临时性收紧,只是监管回归常态化。”曾文元向界面新闻强调到。