(本文作者为 斯马克开源,钛媒体经授权发布)
文 | 斯马克开源
2026 年 3 月 9 日,加州 Richmond,Portside Commerce Center。
一栋紧邻海湾的工业仓库被签下租约:202,000 平方英尺,15.75 英亩,地址 Harbour Way South 1411号。
这栋房子的电力容量超过 14,000 安培。
一户美国家庭的入户电是 200 安培,普通工业仓库在 200 到 4,000 安培之间。
这栋房子的用电规格是一个”小型数据中心”。
产权记录显示,主体叫 OpenAI OpCo LLC。
上一任租户是一家做便携电池的创业公司 Moxion Power,2024 年 8 月破产退场。
2026 年 10 月,OpenAI 官网的招聘页出现了 27 个机器人相关岗位,全部在旧金山,base 年薪 17.7 万到 50 万美元。
其中 4 个是执行器专属岗:执行器设计、执行器电磁设计、执行器齿轮设计、执行器测试基础设施电气工程师。外加一名执行器专职技术项目经理。

他们要求候选人端到端主导”定制机电执行器”的开发——电机、传动、传感、热架构——围绕扭矩密度、效率、带宽、热
性能与可制造性做权衡研究,并与制造伙伴共同完成可量产设计。
薪资 22.5 万到 42.3万美元加股权,每周 4 天到岗,还有执行器技术员的岗位。
山姆·奥尔特曼曾今在《财富》的采访里表示机器人设计的细节,没有那么重要,”less important than really figuring out… the brain that makes the robot work”——远不如搞清楚驱动机器人的那个大脑重要。
五年前他们为什么失败了
2021年,OpenAI 关掉了自己的机器人团队。
项目最著名的成果,是一只会在仿真里解魔方的机械手 —— 2019 年的 Dactyl。足够惊艳,但也就停在惊艳。
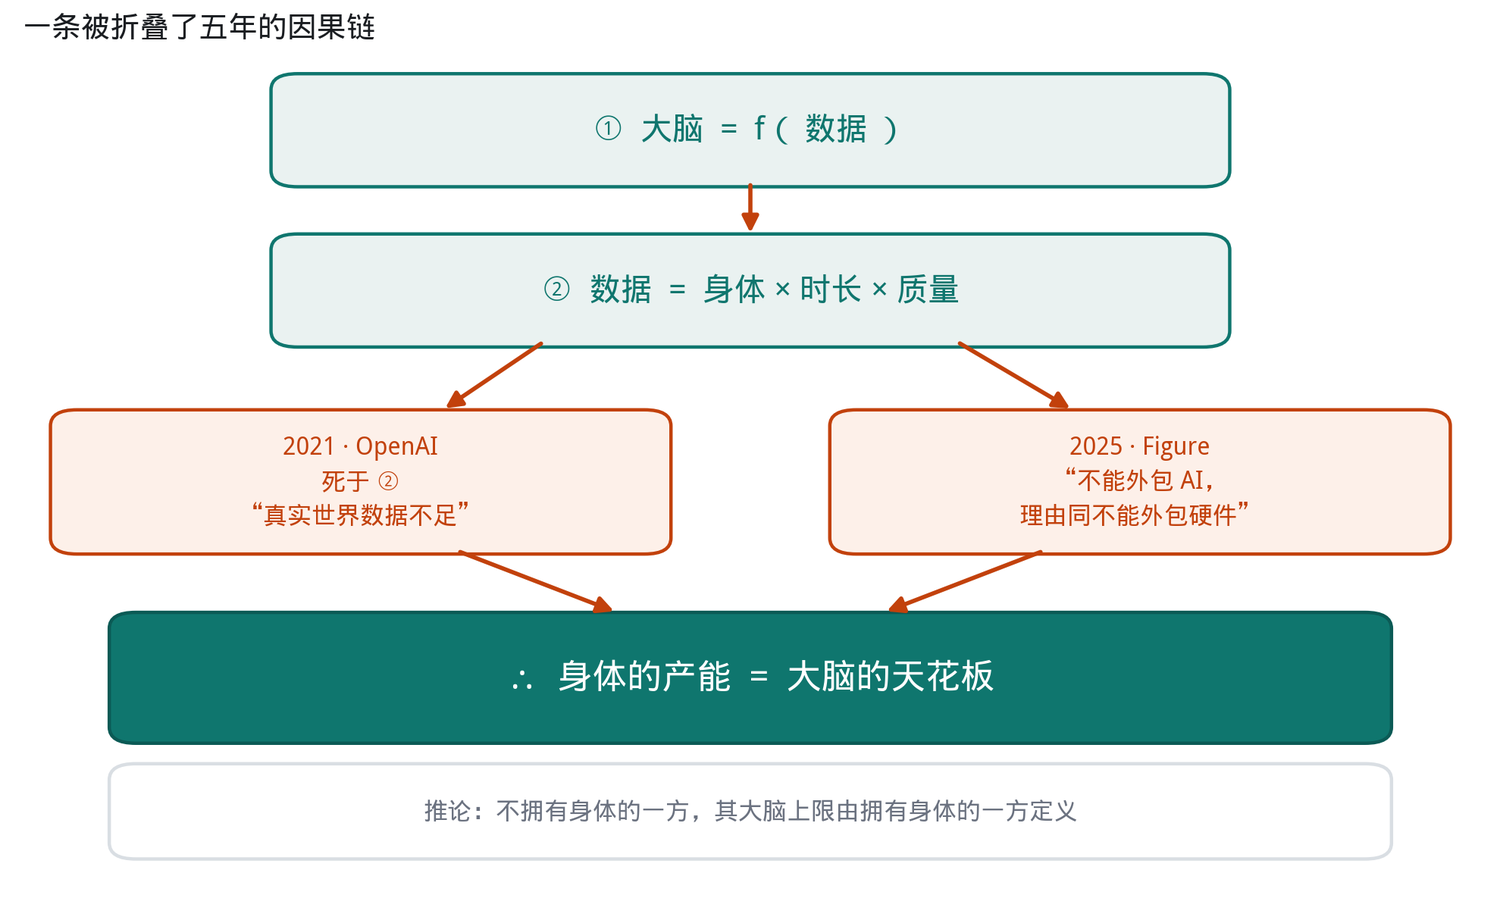
联合创始人 Wojciech Zaremba 后来解释,方法在技术上成立,但公司拿不到足够的真实世界数据来训练出能干的机器人模型。
不是算法不行,也不是钱不够,是数据不足。然后是长达四年的弯弯绕绕。
2023 年,OpenAI 旗下的 Startup Fund 领投挪威公司 1X 的 2,350 万美元 A2 轮。
2024 年 2 月,参与 Figure 总额 6.75 亿美元的 B 轮,同时签下合作协议,为 Figure 的人形机器人开发专属多模态模型。
签约后 13 天,搭载 OpenAI 模型的 Figure 01 就展示了流畅的自然语言交互与自主操作。
那年 8 月的 Figure 02 已经能用 OpenAI 的模型聊天、看东西、做交互。
然后2025 年 2 月,Figure 创始人布雷特·阿德科克宣布终止合作。他在接受 TechCrunch 采访时留下一句后来被反复引用的话:“要在现实世界里大规模解决具身智能问题,就必须垂直整合机器人 AI。我们不能外包 AI,理由和我们没法外包硬件一样。”
OpenAI 后来自己的动作,几乎也是在逐条回应这句话。
2026 年 3 月,阿德科克又有过一段更尖锐的说法,称 OpenAI 无法维持物理硬件上所需的”每日、每周”在场,倾向于用仿真替代。
一个不拥有身体的组织,会不会系统性地高估仿真、低估真机?
我倾向于认为会。因为这是激励结构的必然。
OpenAI 现在正在招一个岗位,叫”仿真真实感工程师”,职责是弥合 sim-to-real 的差距。
说明他们也知道自己内部的问题。
逻辑约束链
所以”只做大脑”不是发自于内心的战略选择,是 2021 年那次失败的病因,被重新包装成了 2026 年的战略叙事。
一家实打实的硬件公司
康奈尔大学机械与航空航天工程教授 Guy Hoffman 把 27 个岗位全读了一遍,给 Business Insider 的结论是:OpenAI 在组建一支”定制机器人设计团队“。
这位教授还指出一个细节,岗位描述里提到激光测距仪和电池,”隐约暗示”是一台不系缆的移动机器人,但看不出是轮子还是腿。同时电子设备类的岗位不多,说明传感器大概率会直接用现成的相机、麦克风和激光雷达。
把名单摊平看,研发、试制、测试、采购、库存、供应链、现场运维,一个都不缺。
唯一缺的,是产能目标。
岗位描述里,没有交付台数和量产时间表,更没有售价。奥尔特曼给《财富》的是”2027 年有个酷炫的演示”,播客里给出两个字进行有意无意的暗示:”We will.”
不承诺产量,却舍得自建执行器,可以说有些反常。
行走的服务器
OpenAI 在旧金山 Mission Bay 已经有一处遥操作设施,2025 年 2 月启动。
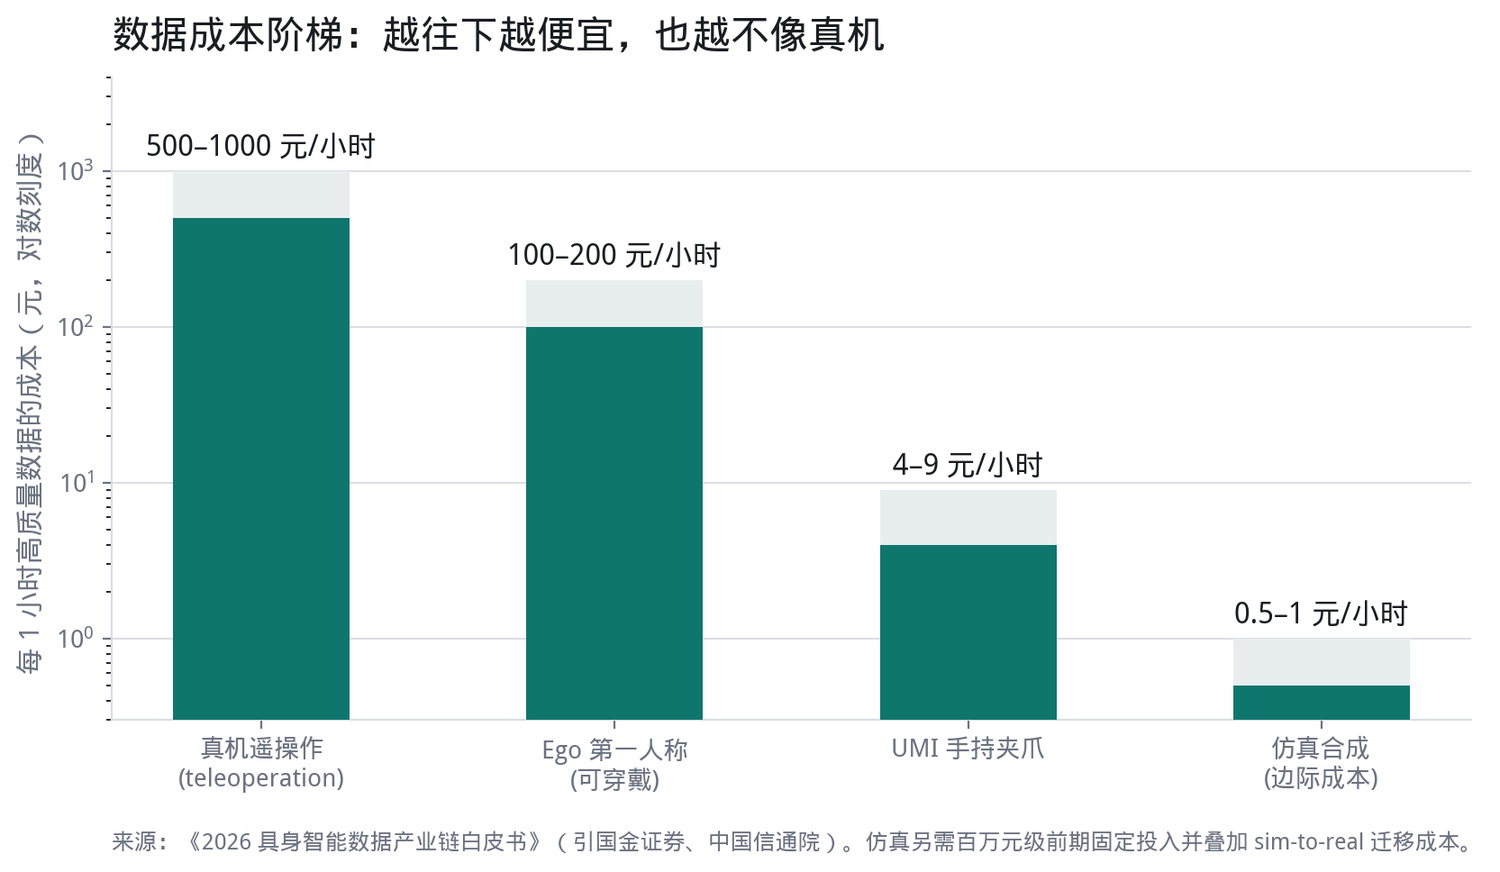
用的是 UC Berkeley(Pieter Abbeel 组)2023 年提出的 GELLO —— 一个 3D 打印的低成本遥操作控制器,单台成本不到 300 美元,配上 Franka 机械臂。
设施 24 小时运转,合同工指引机械臂做各种家务动作:把橡皮鸭放进杯子、把面包塞进烤面包机、叠衣服。自启动以来,规模从大约 100 名合同工增长到 4 倍以上。
为什么要这么多人?因为数据是真贵。
数据成本阶梯
OpenAI 数据采集运营经理的岗位要求,看起来完全不像实验室。它要追踪的是利用率、节拍时间(Cycle Time)、吞吐量、停机时间、操作员生产率、数据质量。
这是工厂级别的 KPI。
还有一个岗位要求把机器人、传感器、操作员界面和数据管线组合成”production-ready”的系统,并扩展到多个站点,且”几乎不能容忍停机”。配套的现场工程师,职责是让这些机器人工作站保持在线。
把这些线索拼接起来,看起来OpenAI 造的不是准备拿去卖的机器人,更像是会走路的服务器。
第一性产品就是数据。机器人是给自己用的采集器件。
这个判断一旦成立,就能解释他们为什么敢去自研最贵、最卡脖子、最难量产的执行器。
因为执行器不是销货成本(COGS),是数据质量项。一颗扭矩密度更高的电机,意味着机器人能做出更接近人类的力控动作,意味着采集到的轨迹更干净、更有信息量。
为什么不设产能目标?
因为用来量化的单位是录制数据的时间。
为什么租一个按数据中心规格供电的仓库?
因为结构是 GPU 集群的基础上叠加机器人测试台 —— 把原始遥操作视频转成训练好的机器人策略。
如果身体是数据采集器件,那么OpenAI的成本在会计口径上更接近研发费用。
这可能是机器人行业第一例把硬件当算力基础设施来记账的商业逻辑。
一旦这个商业逻辑成立,硬件的价格战会对他们毫无意义—— 只在乎每瓦能跑出多少具身智能。
而这也解释了他们为什么必须自研。
大脑与身体:互相渗透的交界带
大脑 = f(身体 × 时长 × 质量)
时长可以用钱解决,质量可以用工艺解决 —— 更好的传感器、电机和标定。
只有身体这一项,没有就是没有。
不拥有身体的一方,其大脑的上限由拥有身体的一方定义。
人形这件事
奥尔特曼为人形机器人辩护的理由听起来无懈可击:
“这个世界就是为人设计的。匹配这个形态,看起来是个不错的思路。”
但把视野拉开一点,会发现他的想法有些变扭。
《大都会》(1927)里的 Maschinenmensch,人形是为了冒充与煽动 —— 要能混进人群,才能替资本家点火。
阿西莫夫从 1942 年开始写的机器人三定律,人形是伦理接口 —— 只有当机器长得像人、行为像人,那套关于伤害与服从的伦理关系才是成立的。
铁臂阿童木(1952),人形是公民身份的容器 —— 一个机器要被当作孩子、被赋予权利、被要求承担义务,必须先有人的形状。
《银翼杀手》(1982),人形是命题本身 —— 让”何为人”这个问题无法回避。
C-3PO 更直白,人形是外交礼仪规格 —— 一个符合对方形态的使者,本身就是尊重的信号。
没有一部经典,是在人形的工作效率上做文章。
它们全都在回答机器与人如何共处。
而今天的产业界,正用工程语言为人形辩护,用伦理语言为人形定价。同一场发布会里,老板们前半段讲适配现有环境降低改造成本,后半段讲情感陪伴、进入家庭。
当下行业最大的认知谬误就是把形态通用偷换成”能力通用”。
Agility 联合创始人 Jonathan Hurst 今年 10 月发表言论:
“把机器人做成人形,是容易的那部分——如果没有匹配的功能,以及对功能背后物理原理的理解,人形的全部意义可能就丢了。”
他也认为其他做人形机器人的公司复制了人的外形,却从未理解它的目的。
现在中国机器人供应链最需要理解什么才是真正的护城河,别只做整机厂的第二供应商,要去做全球大脑公司的第一供应商。
Skild、FieldAI、Physical Intelligence 都不造身体。它们未来必须买身体、买手。
这是一条比整机更漫长、也更不内卷的细分领域 —— 整机厂会互相打价格战,大脑公司不会跟自己的供应商有利益之争。
赚钱和估值哪个更重要?
过去 12 个月,资本市场把机器人软件智能层单独拆出来,重新估了一次价。
三家对照
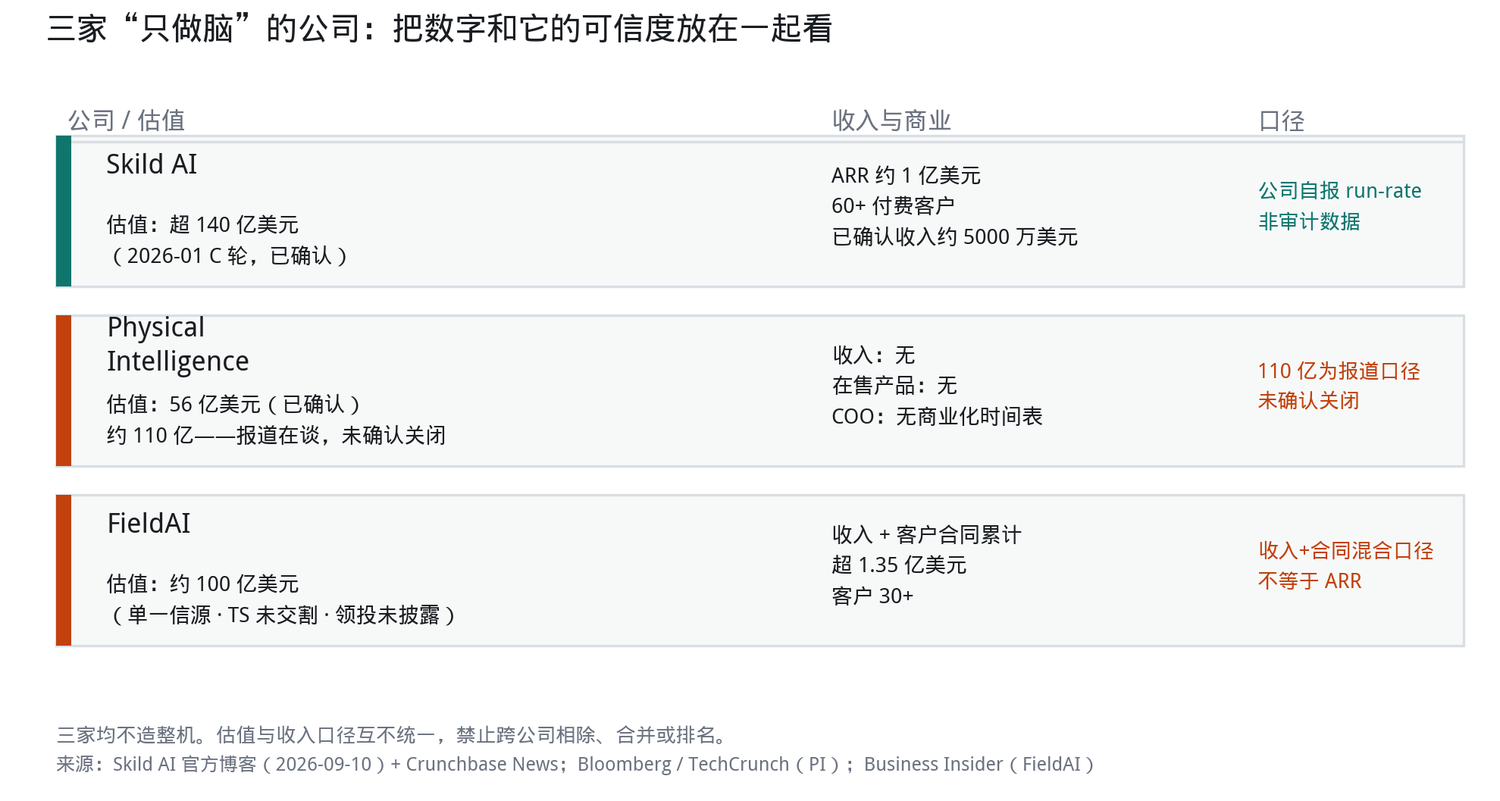
都不造整机,一级市场给它们的定价合计约 350 亿美元。
Skild 是这里面唯一既有估值、也有收入的。
他们主动公布”90% 收入来自手部操作、下身移动只占 10%” —— 主动告诉市场,机器人的腿不值钱。
他们还明确标注了 ARR 是 run-rate 口径,不是审计数据。CEO Deepak Pathak 公开承认,人形是它需要补的短板。
2026 年 4 月,它干脆收购了 Zebra Technologies 的机器人部门,把已部署的硬件和客户关系到手。
Physical Intelligence 是这条赛道上最纯粹,也是最极端的一个样本。
π0.7 在 2026 年 4 月引入了组合泛化能力,官方演示里模型只见过两次相关的训练样本,就完成了用空气炸锅烤红薯的任务。部分任务成功率约 85.6%,接近专业机器人操作员的 90.9%。
已确认的融资约 10.7 亿美元,估值 56 亿美元(2025 年 11 月 B 轮,CapitalG 领投)。2026 年 3 月彭博报道它在谈一轮约 10 亿美元、估值超 110 亿的融资 —— 未见关闭确认。
收入:无。在售产品:无。
COO Lachy Groom 公开表示公司不受短期商业化目标约束,产品发布”没有确定的时间表”。
Skild 用 10 个月做到了 1 亿美元 ARR、60 多家付费客户。
Physical Intelligence 用 24 个月做到了 56 亿到 110 亿美元的估值、0 个付费客户。
一个在收钱,一个在用估值收割。
“未来每台机器都要交一次大脑授权费”的假设其实很脆弱 —— 只要有足够多的整机厂证明”自己的大脑够用”,这一层逻辑就会塌陷。
Figure 已经证明了这一点。
而 1X 还没表态。
2023 年 OpenAI Startup Fund 领投 1X 的 A2 轮,至今仍是股东。NEO 的核心宣传点之一,就是来自 OpenAI 的定制多模态模型。而奥尔特曼描述的长期愿景——”每个人都应该有一台个人机器人”——与 NEO 的家庭定位,是正面重叠的。
1X 的商业重心其实已经从家庭转向了工业,2025 年 12 月与 EQT 达成合作,2026 到 2030 年间向 EQT 旗下 300 多家投资组合公司提供最多 1 万台 NEO。
它面前摆着 Figure 2024 年做过的那道选择题,只是时间被压缩了。
同样的故事会不会重演不确定,但这道题现在的确摆在了所有用第三方大脑的整机厂面前。
尾声
2026 年 10 月 20 日到 22 日,英伟达 GTC 大会在柏林召开。
会上发布了 Cosmos 3,首个把合成世界生成、视觉推理与动作模拟统一起来的世界基础模型,Isaac Lab 3.0 进入早期访问,基于新的 Newton 物理引擎,GR00T N1.7 开放了商用许可。
黄仁勋在主题演讲里预告了 GR00T N2,称其在新环境新任务上的成功率超过领先的 VLA 模型两倍。
他说:”物理 AI 已经到来——每一家工业公司都将成为机器人公司。”
10 月 22 日,宇树在杭州办 2026 世界物理 AI 大会。摩根士丹利和摩根大通罕见地给出了同一个观察角度:宇树需要在”大脑”层面拿出进展。
“大脑”都已经从发布会上的配角变成了主角。
最后留一个问题给所有还在说”我们只做本体、大脑找别人”的老板们:
你究竟是在节省成本,还是在把未来最值钱的那个部分,交给一个明天可能变成竞争对手的供应商?
当年看不上社交网络的平台企业,如今无时不刻在为流量入口发愁。
一切或许都是历史的重演。
参考信源
A 级官方公告、权威媒体一手报道、公开可查的官方文件与研报
- OpenAI 官方招聘页
- Business Insider——对 OpenAI 27 个机器人岗位的核查;Guy Hoffman(康奈尔大学机械与航空航天工程教授)通读全部岗位后的评价(2026-10)
- Tech Times——Richmond 仓库租约
- Sam Altman 在 Sources 播客(Alex Heath 主持)关于 “We will” 与形态选择的表述;《Fortune》采访关于 2027 年演示样机与”大脑优先”的表述
- Skild AI 官方博客《The Hidden Pillar of Robotics》
- Skild AI 官方 Series C 公告
- Jonathan Hurst,IEEE Spectrum《The Robot I Didn’t Expect to Build》
- Brett Adcock 关于终止与 OpenAI 合作的公开声明及 TechCrunch 采访
- NVIDIA 官方 Newsroom(GTC 柏林)
- 广发证券研报——单台整机约 31.6 万元 BOM 拆解
- McKinsey——执行器占人形 BOM 40%–60%、谐波减速器与精密滚柱丝杠供应商集中度、稀土开采约 69% / 磁材加工约 90%
- 《2026 具身智能数据产业链白皮书》(引国金证券、中国信通院《具身智能训练场研究报告(2026 年)》)
- UC Berkeley(Pieter Abbeel 组)GELLO 论文与公开资料
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App