作为国家级专精特新“小巨人”、浙江省制造业单项冠军企业凯瑞博科技股份有限公司(下称“凯瑞博”)正冲刺北交所IPO。
凯瑞博手握高新技术企业资质、多项核心专利与国际环保认证,境外业务覆盖全球120余个国家和地区,合作终端囊括阿迪达斯、耐克、优衣库等知名品牌。界面新闻记者注意到,公司核心业务的会计确认方法变更,汇兑损失吞噬利润、存货高企与短期偿债压力并存等财务细节备受市场关注。
分红与补流
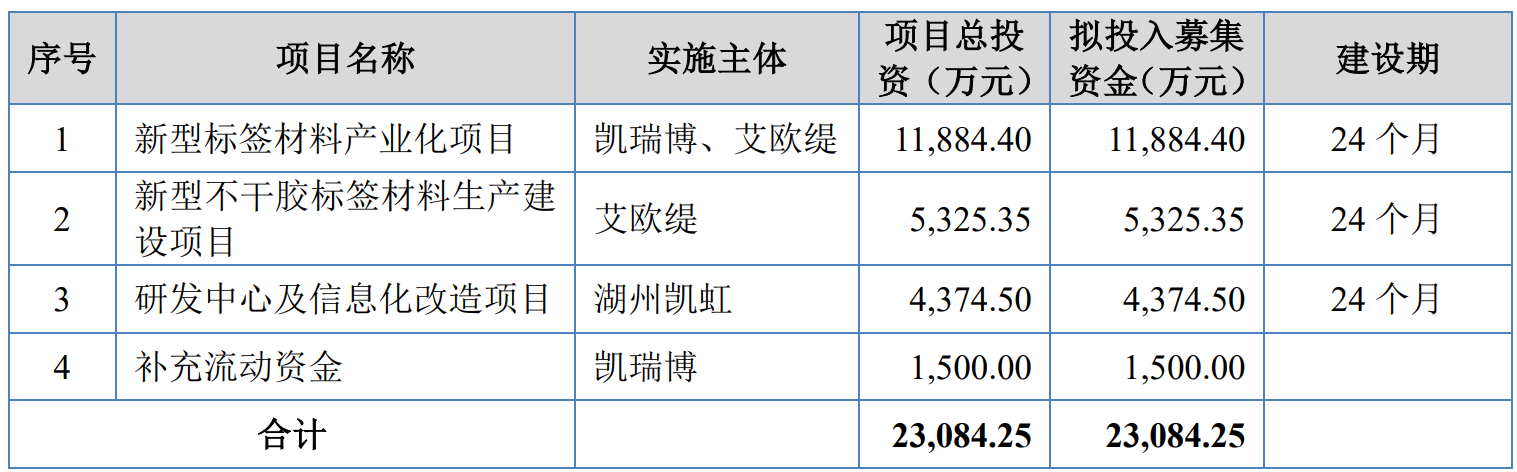
凯瑞博本次北交所IPO拟募资2.31亿元,其中1500万元用于补充流动资金,这一募资用途与公司近期的分红行为形成反差。
凯瑞博5月18日股东会审议通过了2025年度利润分配方案,以总股本7,500万股为基数,向全体股东每10股派发现金红利2.00元(含税),合计分配现金1,500万元。而本次IPO募投项目中,恰好有一项“补充流动资金”,金额同样为1,500万元。
界面新闻记者注意到,报告期内凯瑞博累计分红4,500万元。另一方面,截至6月30日,公司合并资产负债率为53.37%,流动比率1.40,速动比率0.93,短期偿债能力偏弱,凯瑞博也表示,“财务风险较高,存在短期还款偿债压力较大造成现金流紧张的债务逾期风险及流动性风险”。
“在资产负债率超过53%、速动比率不足1的情况下持续大额分红,同时又将募资用于补充流动资金,这在逻辑上难以自洽。”长期跟踪北交所IPO的投资人徐一睿表示。
净额法背后的收入“变脸”
凯瑞博招股书中披露的前期会计差错更正事项,是另一个关注点。
公司在报告期内对2023年度至2026年1-3月的财务报表进行了追溯重述,主要原因包括:将部分总额法确认的收入调整为净额法、重新厘定存货跌价准备、统一规范费用归集口径等。其中,收入确认方法的变更最为核心。
以RFID电子标签材料为例,招股书显示该业务2025年净额法后收入仅为1,790.10万元,而抵消前收入为4,010.41万元。两者相差2,220万元,差距超过1倍。
“若为主要责任人,企业自主把控采购、生产、销售全流程,承担存货风险与定价风险,应采用总额法核算。若仅提供加工服务、不承担核心风险,则需采用净额法。”IPO审计人士吴晗在接受界面新闻记者采访时表示。
界面新闻注意到,如果按总额法确认,凯瑞博的营收规模将显著不同,后续若持续采用净额法核算,不仅可能持续压低营收规模,也会影响公司营收增速、盈利质量等核心上市指标,过往业绩的参考价值将弱化。虽然凯瑞博表示“不存在导致挂牌公司不满足公开发行并上市条件的风险”,但这一调整对投资者理解公司真实业务规模和价值的影响不容忽视。
毛利率与存货
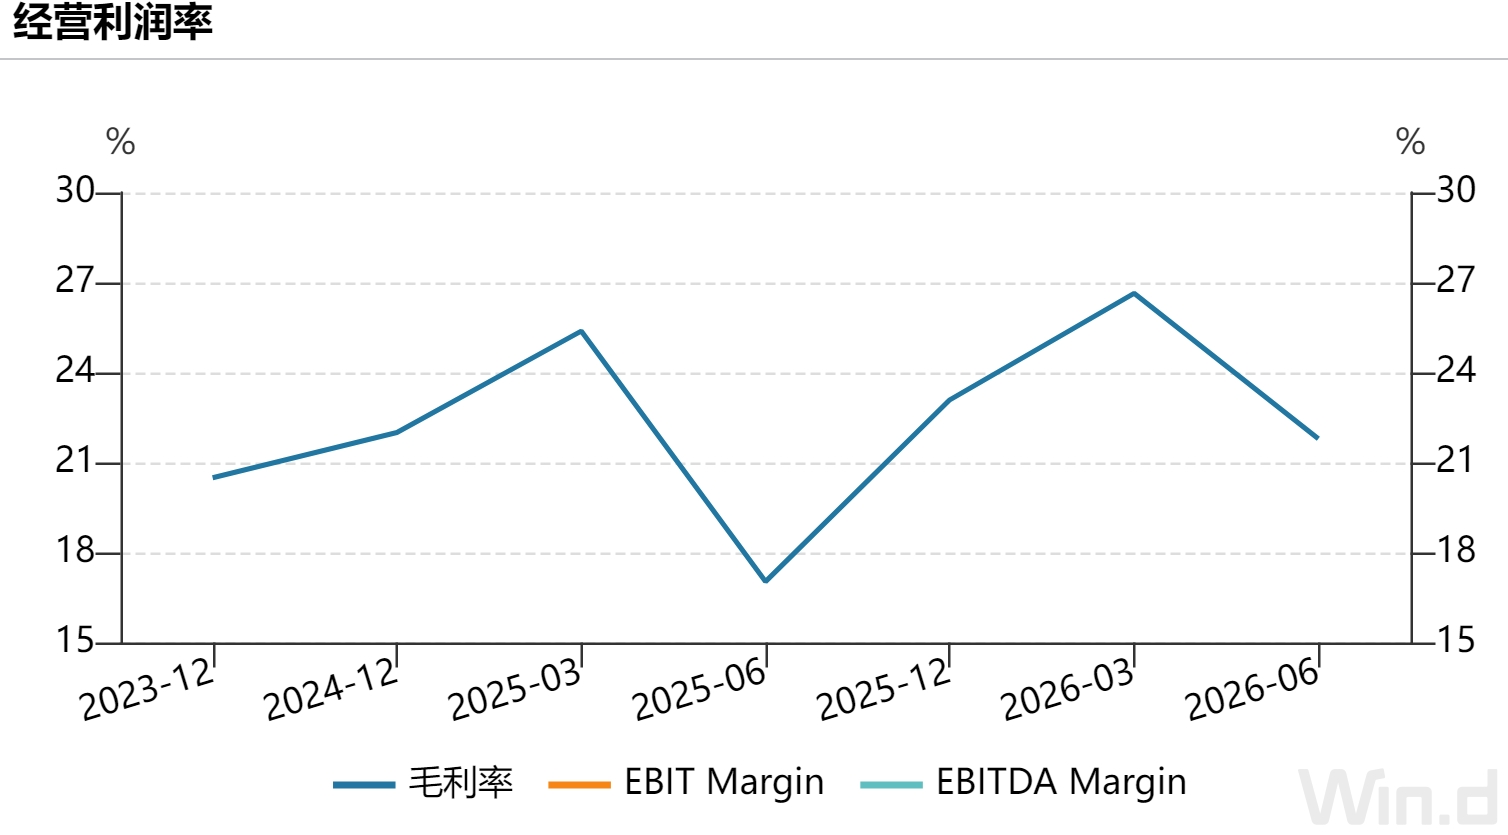
凯瑞博业绩也在今年有所波动。数据显示,1-3月公司综合毛利率为26.64%,而上半年综合毛利率回落至22.15%。这意味着第二季度单季毛利率低于第一季度,盈利能力出现阶段性走弱。
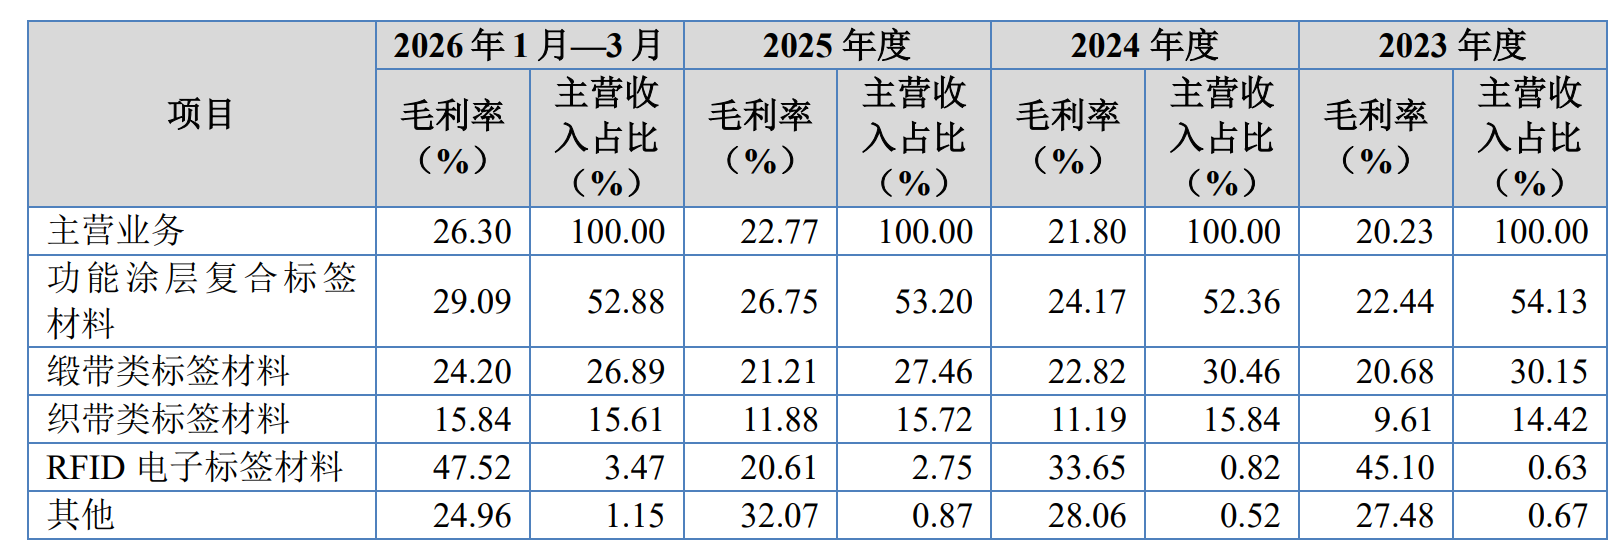
分产品看,这一趋势更为明显。2026年1-3月,凯瑞博的功能涂层复合标签材料毛利率为29.09%,缎带类为24.20%,织带类为15.84%,RFID电子标签为47.52%。半年报数据则显示,公司功能涂层复合标签材料毛利率降至26.54%,缎带类降至22.27%,织带类降至9.06%,RFID电子标签降至13.56%。
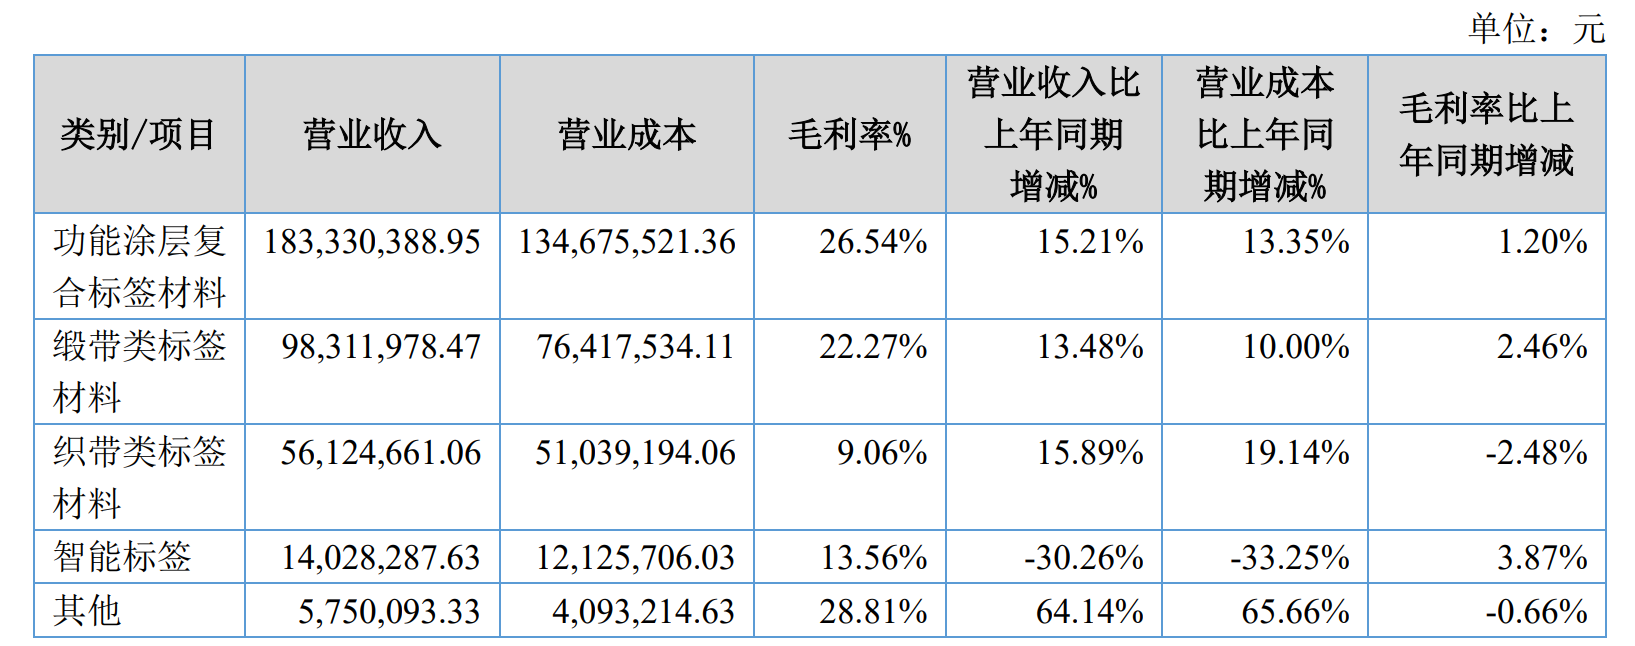
“智能标签毛利率从Q1的47.52%下降到上半年的13.56%,这种波动幅度在制造业中是较为不寻常的。”吴晗对界面新闻记者表示,“这可能与净额法调整有关,但公司有必要向投资者解释清楚,净额法究竟影响了多少毛利率。”
对于毛利率大幅异动的核心原因,凯瑞博并未在半年报中作出详细专项说明。界面新闻记者就上述毛利率问题联系凯瑞博采访,截至发稿未获回应。
如果说分红和会计差错是“显性”问题,那么存货高企和汇率风险则是凯瑞博的隐忧。
作为深度布局全球化的企业,凯瑞博境外业务成为营收核心支撑。2026年上半年,公司财务费用6,906,795.34元,同比增长316.60%,人民币汇率波动带来的大额汇兑损益是原因之一,当期汇兑损益金额559.81万元,占公司当期净利润比例达23.18%。凯瑞博外销收入占比约60%,主要以美元结算。
另外,截至6月30日,凯瑞博存货账面价值为168,704,319.94元,占流动资产的比例达33.70%,占总资产24.11%。凯瑞博也表示“存货规模较大及流动性风险”。存货占流动资产超过三分之一,对于一家年营收6亿的企业来说,意味着大量的资金被‘冻’在仓库里。
界面新闻记者注意到,凯瑞博本次IPO募投项目中,“新型标签材料产业化项目”拟新增RFID智能标签材料5亿片产能。公司2025年RFID电子标签材料净额法后收入为1,790.10万元,按总额法计算则为4,010.41万元。从不到4,000万元的收入到5亿片的产能,后续市场如何消化也被市场关注。
作为国家级专精特新“小巨人”、浙江省制造业单项冠军企业凯瑞博科技股份有限公司(下称“凯瑞博”)正冲刺北交所IPO。
凯瑞博手握高新技术企业资质、多项核心专利与国际环保认证,境外业务覆盖全球120余个国家和地区,合作终端囊括阿迪达斯、耐克、优衣库等知名品牌。界面新闻记者注意到,公司核心业务的会计确认方法变更,汇兑损失吞噬利润、存货高企与短期偿债压力并存等财务细节备受市场关注。
分红与补流
凯瑞博本次北交所IPO拟募资2.31亿元,其中1500万元用于补充流动资金,这一募资用途与公司近期的分红行为形成反差。
凯瑞博5月18日股东会审议通过了2025年度利润分配方案,以总股本7,500万股为基数,向全体股东每10股派发现金红利2.00元(含税),合计分配现金1,500万元。而本次IPO募投项目中,恰好有一项“补充流动资金”,金额同样为1,500万元。
界面新闻记者注意到,报告期内凯瑞博累计分红4,500万元。另一方面,截至6月30日,公司合并资产负债率为53.37%,流动比率1.40,速动比率0.93,短期偿债能力偏弱,凯瑞博也表示,“财务风险较高,存在短期还款偿债压力较大造成现金流紧张的债务逾期风险及流动性风险”。
“在资产负债率超过53%、速动比率不足1的情况下持续大额分红,同时又将募资用于补充流动资金,这在逻辑上难以自洽。”长期跟踪北交所IPO的投资人徐一睿表示。
净额法背后的收入“变脸”
凯瑞博招股书中披露的前期会计差错更正事项,是另一个关注点。
公司在报告期内对2023年度至2026年1-3月的财务报表进行了追溯重述,主要原因包括:将部分总额法确认的收入调整为净额法、重新厘定存货跌价准备、统一规范费用归集口径等。其中,收入确认方法的变更最为核心。
以RFID电子标签材料为例,招股书显示该业务2025年净额法后收入仅为1,790.10万元,而抵消前收入为4,010.41万元。两者相差2,220万元,差距超过1倍。
“若为主要责任人,企业自主把控采购、生产、销售全流程,承担存货风险与定价风险,应采用总额法核算。若仅提供加工服务、不承担核心风险,则需采用净额法。”IPO审计人士吴晗在接受界面新闻记者采访时表示。
界面新闻注意到,如果按总额法确认,凯瑞博的营收规模将显著不同,后续若持续采用净额法核算,不仅可能持续压低营收规模,也会影响公司营收增速、盈利质量等核心上市指标,过往业绩的参考价值将弱化。虽然凯瑞博表示“不存在导致挂牌公司不满足公开发行并上市条件的风险”,但这一调整对投资者理解公司真实业务规模和价值的影响不容忽视。
毛利率与存货
凯瑞博业绩也在今年有所波动。数据显示,1-3月公司综合毛利率为26.64%,而上半年综合毛利率回落至22.15%。这意味着第二季度单季毛利率低于第一季度,盈利能力出现阶段性走弱。
分产品看,这一趋势更为明显。2026年1-3月,凯瑞博的功能涂层复合标签材料毛利率为29.09%,缎带类为24.20%,织带类为15.84%,RFID电子标签为47.52%。半年报数据则显示,公司功能涂层复合标签材料毛利率降至26.54%,缎带类降至22.27%,织带类降至9.06%,RFID电子标签降至13.56%。
“智能标签毛利率从Q1的47.52%下降到上半年的13.56%,这种波动幅度在制造业中是较为不寻常的。”吴晗对界面新闻记者表示,“这可能与净额法调整有关,但公司有必要向投资者解释清楚,净额法究竟影响了多少毛利率。”
对于毛利率大幅异动的核心原因,凯瑞博并未在半年报中作出详细专项说明。界面新闻记者就上述毛利率问题联系凯瑞博采访,截至发稿未获回应。
如果说分红和会计差错是“显性”问题,那么存货高企和汇率风险则是凯瑞博的隐忧。
作为深度布局全球化的企业,凯瑞博境外业务成为营收核心支撑。2026年上半年,公司财务费用6,906,795.34元,同比增长316.60%,人民币汇率波动带来的大额汇兑损益是原因之一,当期汇兑损益金额559.81万元,占公司当期净利润比例达23.18%。凯瑞博外销收入占比约60%,主要以美元结算。
另外,截至6月30日,凯瑞博存货账面价值为168,704,319.94元,占流动资产的比例达33.70%,占总资产24.11%。凯瑞博也表示“存货规模较大及流动性风险”。存货占流动资产超过三分之一,对于一家年营收6亿的企业来说,意味着大量的资金被‘冻’在仓库里。
界面新闻记者注意到,凯瑞博本次IPO募投项目中,“新型标签材料产业化项目”拟新增RFID智能标签材料5亿片产能。公司2025年RFID电子标签材料净额法后收入为1,790.10万元,按总额法计算则为4,010.41万元。从不到4,000万元的收入到5亿片的产能,后续市场如何消化也被市场关注。