顶着人形机器人核心零部件的风口,纽氏达特向创业板发起 IPO 冲刺。
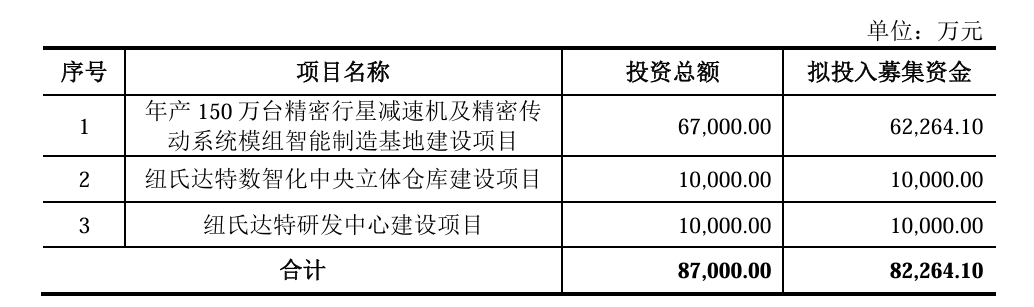
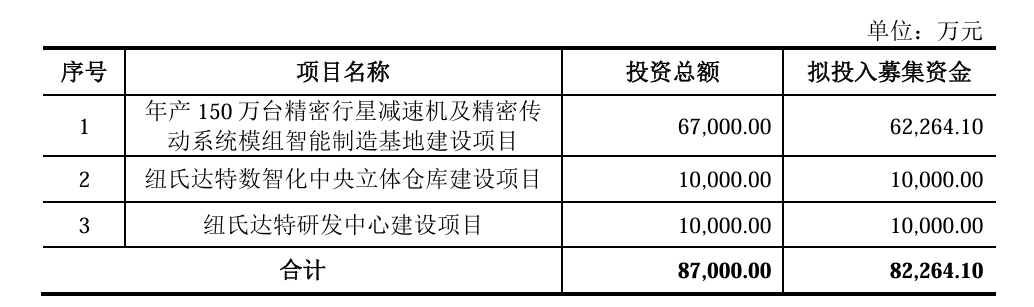
纽氏达特是精密行星减速器研发生产服务商,面向具身智能机器人、移动机器人、新能源装备、工业母机、特种装备等新兴产业提供精密传动系统方案及产品,核心产品为精密行星减速器与精密传动系统模组。随着人形机器人产业热度持续走高,精密减速器被视作机器人关节的核心零部件,资本市场给予赛道较高期待。纽氏达特顺势推进 IPO,计划募集资金8.23 亿元,投向年产150万台精密行星减速机及精密传动系统模组智能制造基地、数智化中央立体仓库、研发中心三大建设项目。
界面新闻记者梳理招股材料发现,这份看似前景广阔的扩产计划,暗藏多重现实隐忧。公司业绩此前跟随光伏、锂电装备周期起伏,人形机器人业务仅少数规格型号拿到订单,并未实现全产品线受益;下游本体厂商成本压力向上传导,多类产品均价下滑;叠加募投新增产能规模庞大,未来产能消化存在不确定性。
业绩“过山车”:下游强周期扰动
翻看纽氏达特近年来财务数据,周期属性体现得淋漓尽致。2023 年至 2026 年上半年,公司营业收入分别为 4.79亿元、3.41亿元、4.97亿元和3.03亿元,归母净利润分别为 1.52亿元、1.03亿元、1.5亿元和0.98亿元,扣非归母净利润对应为 1.72亿元、1.06亿元、1.46亿元和0.93亿元。
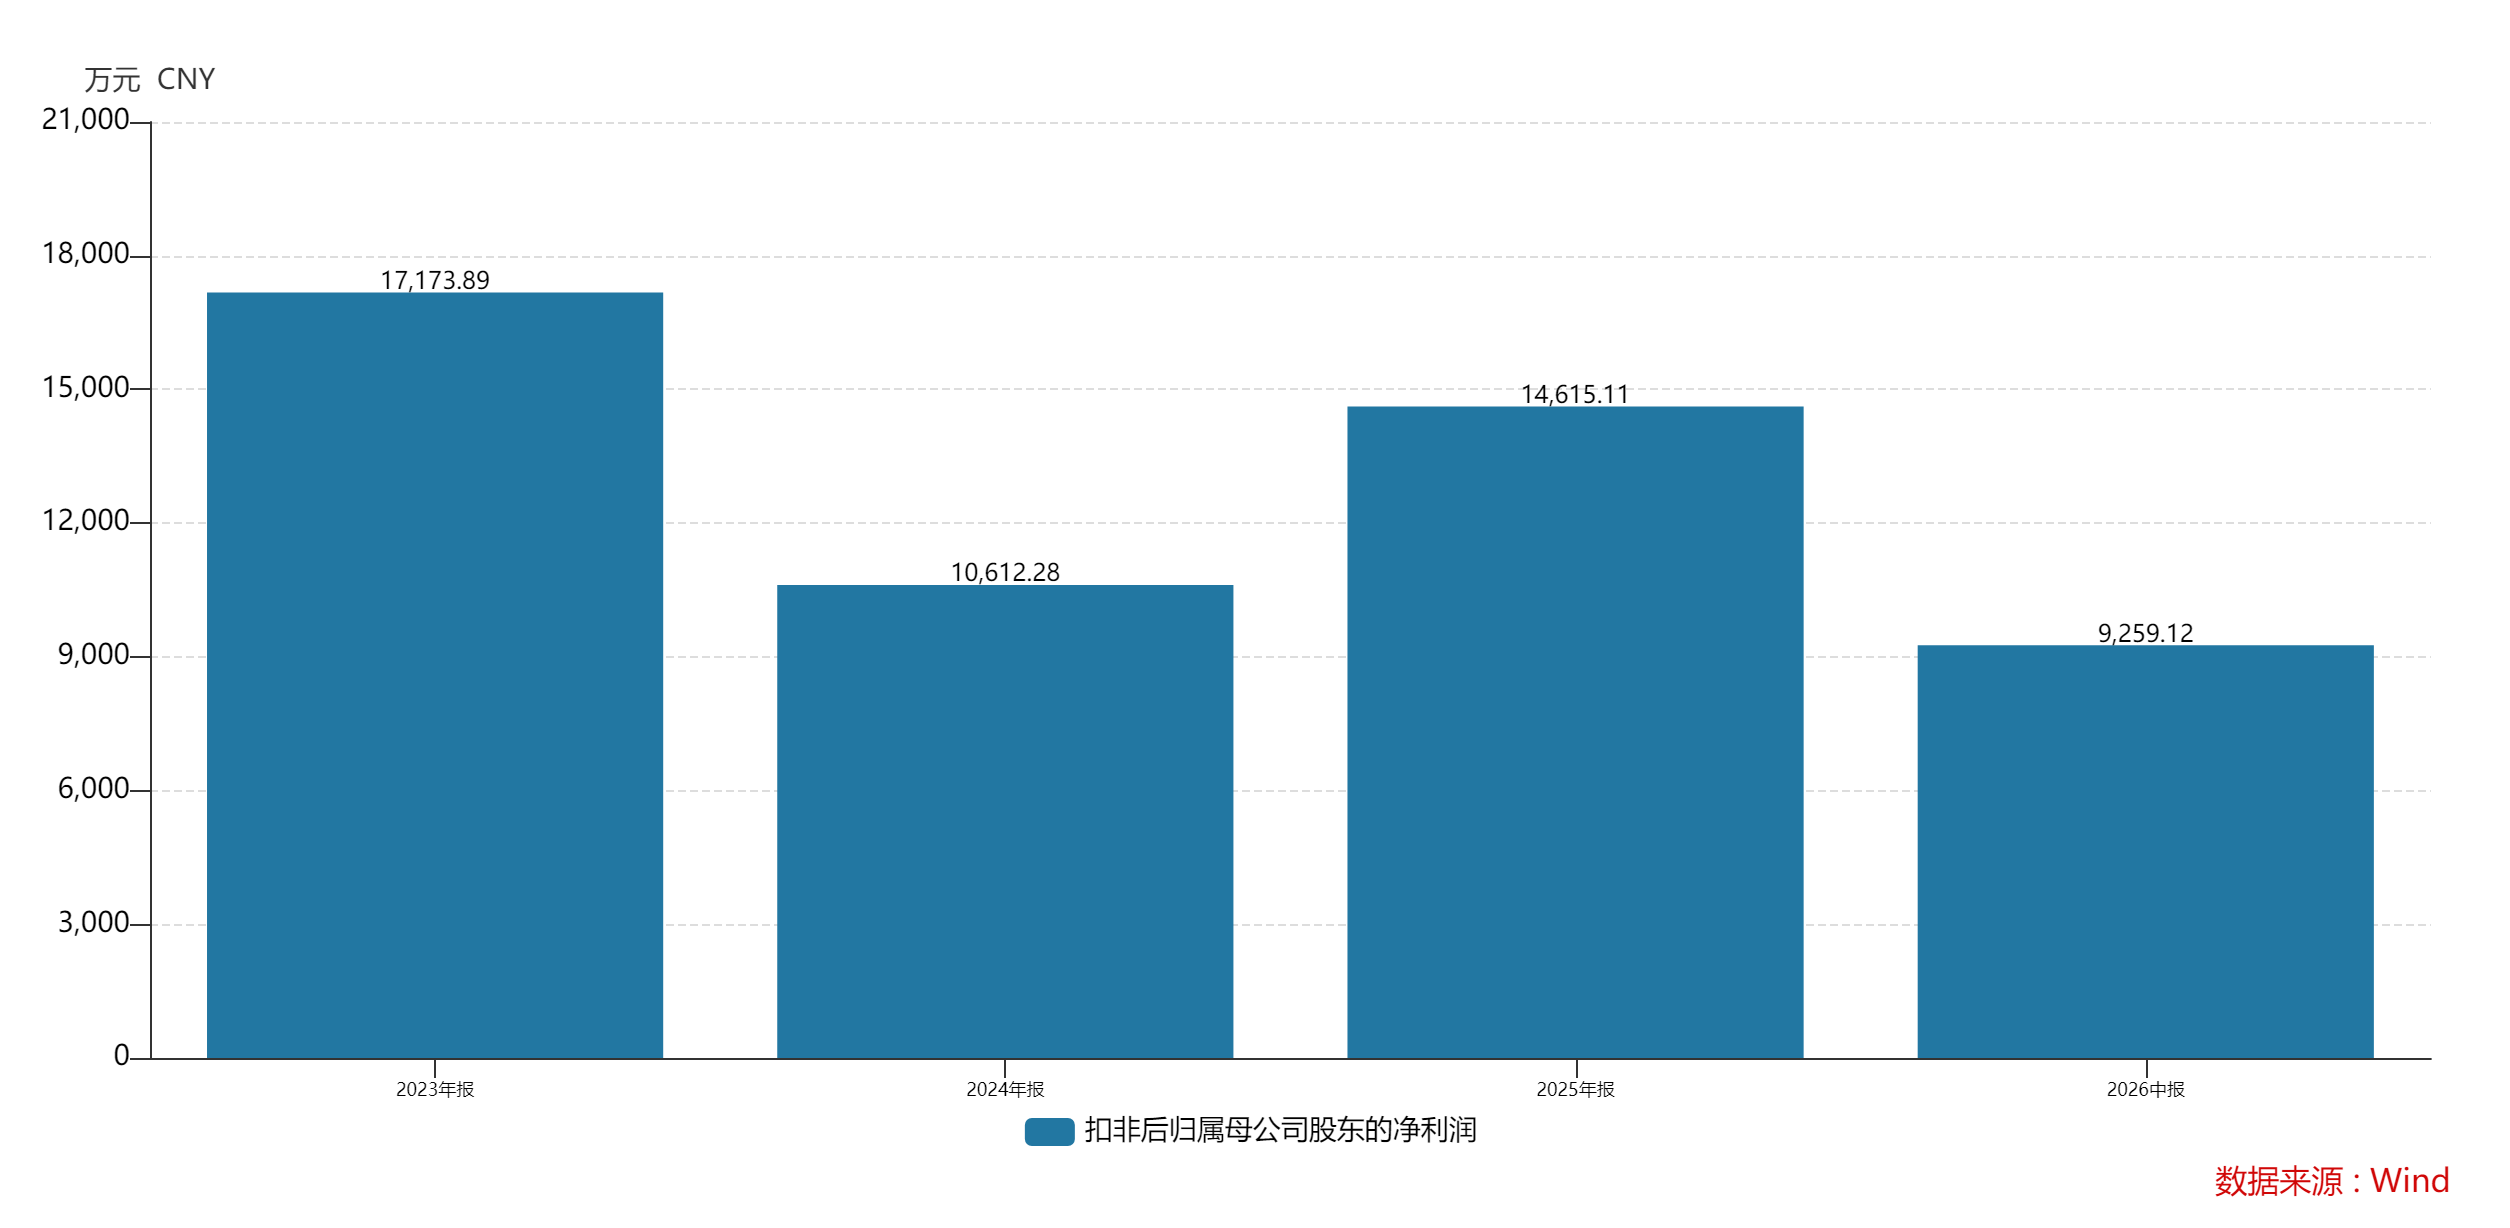
界面新闻记者注意到,2024 年为纽氏达特业绩低点,营收同比下滑接近三成,净利润回落。“纽氏达特的波动本质来自下游装备行业的周期性。光伏、锂电装备属于典型资本开支驱动行业,一旦下游厂商缩减设备投资,上游企业订单就会快速收缩。” 长期跟踪机器人产业链的行业分析师杨磊青向界面新闻记者表示,2024 年光伏锂电行业出现结构性供需失衡,装备端投资放缓,直接冲击减速器需求,公司当年产能利用率回落至 56.62%,就是周期下行直观证据。
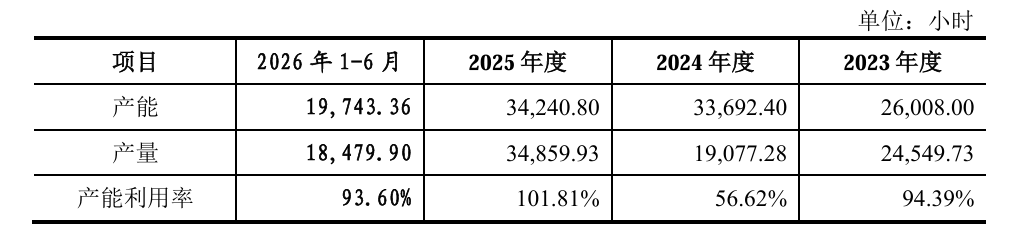
数据显示,纽氏达特产能利用率也呈大起大落态势,2023 年产能利用率 94.39%,2024 年下滑至 56.62%,2025 年回升至 101.81%,2026 年上半年回落至 93.60%。2024 年产能走低一方面来自光伏锂电相关产品需求萎缩;另一方面人形机器人等新产品尚未大规模量产,新增产能无法释放,进一步压低整体产能利用水平。
更值得市场留意的是客户结构现状,纽氏达特表示,当前新增业务订单主要来自存量客户贡献。“依赖存量客户意味着,公司获取新客户、新市场的拓展能力并没有充分释放。” 注册会计师叶佳彤对界面新闻记者分析称。
2025 年以来具身智能机器人量产预期升温带动减速器需求,但是行业尚处于商业化探索阶段。“人形机器人现在更多是样机、小批量试产阶段,距离大规模商业化落地还有较长距离,量产进度、落地场景、客户验证周期都充满变数。” 杨磊青对界面新闻记者表示,不能简单把赛道热度直接等同于企业确定的业绩增长。
行业的不确定性还体现在品类的分化。纽氏达特 MINI 行星减速器 2025 年营收 832 万元,同比下滑 38.49%;机器人相关订单集中在少数特定规格,并非全产品线受益,人形机器人带来的红利仅仅局限于部分型号产品,尚未全面带动各类产品销量走高。
降价压力层层传导
赛道热度之下,价格战已然打响。人形本体厂商大多尚未实现盈利,降本是第一要务,减速器作为重要零部件,成为成本压缩的主要对象,下游降价压力持续向上游零部件企业传导。
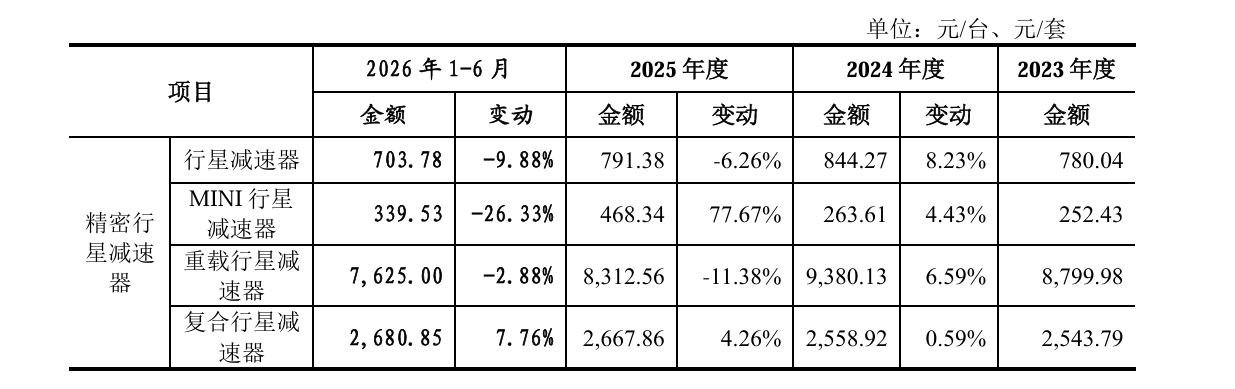
2026 年上半年,纽氏达特重载减速器、MINI 行星减速器、行星减速器均价全部出现下滑,分别同比下滑 2.88%、26.33%、9.88%。其中 MINI 行星减速器价格接近三成的下滑幅度,尤其引人关注。
“现在议价权掌握在人形本体厂商手里。国内已经有多家厂商切入人形关节减速器赛道,本体厂商为了压低整机成本,会持续向上游压价,这就带来‘增量不增利’风险 —— 就算订单数量上去,营收规模扩大,利润未必同步增长。” 杨磊青对界面新闻记者表示。
毛利率变化,印证了产品价格承压现实。2023 至 2026 年上半年,纽氏达特主营业务毛利率依次为 55.60%、52.83%、48.51%、49.30%,呈下行趋势。公司对此解释称,毛利率下降,一方面来自光伏锂电行业景气下行,部分产品产销萎缩、售价下调;另一方面,面对战略客户做出一定让利,换取市场份额与订单规模。
研发投入层面,2023 年至 2026 年上半年,纽氏达特研发费用分别为 2594.38 万元、2360.21 万元、2967.51 万元、1469.28 万元;研发费用占营业收入比例分别为 5.42%、6.93%、5.97%、4.85%。
“减速器行业技术迭代速度快,不管是传统工业设备还是人形机器人关节,都需要持续高强度研发投入。营收增长但研发占比下滑,并不是一个好信号。” 杨磊青对界面新闻记者表示。
摆在纽氏达特面前更大的命题,是募投项目带来的巨大新增产能。本次 IPO 募资的核心项目为年产 150 万台精密行星减速机及精密传动系统模组智能制造基地,项目投资额 6.23 亿元,达产后将大幅度放大公司产能规模,产能体量显著超过近年来实际产出水平。
纽氏达特表示,结合在手订单、下游行业需求增长,预期新增产能能够得到合理消化。但同时也坦诚,募投项目建设存在周期,下游市场存在不确定性;如果未来市场环境恶化、客户需求不及预期,或者出现替代性技术,而公司无法开拓新客户消化产能,募投项目就无法实现预期收益,将拖累公司经营发展。
“现在人形机器人的行业预期打得很满,但现实是商业化还处在早期。一旦人形机器人量产进度慢于市场预期,叠加光伏锂电装备需求再度进入下行周期,新增产能就会面临压力。” 杨磊青分析称,不少赛道企业容易犯一个错误,把未来远期市场空间当成短期真实订单,进而大举扩产,最后造成产能过剩。
顶着人形机器人核心零部件的风口,纽氏达特向创业板发起 IPO 冲刺。
纽氏达特是精密行星减速器研发生产服务商,面向具身智能机器人、移动机器人、新能源装备、工业母机、特种装备等新兴产业提供精密传动系统方案及产品,核心产品为精密行星减速器与精密传动系统模组。随着人形机器人产业热度持续走高,精密减速器被视作机器人关节的核心零部件,资本市场给予赛道较高期待。纽氏达特顺势推进 IPO,计划募集资金8.23 亿元,投向年产150万台精密行星减速机及精密传动系统模组智能制造基地、数智化中央立体仓库、研发中心三大建设项目。
界面新闻记者梳理招股材料发现,这份看似前景广阔的扩产计划,暗藏多重现实隐忧。公司业绩此前跟随光伏、锂电装备周期起伏,人形机器人业务仅少数规格型号拿到订单,并未实现全产品线受益;下游本体厂商成本压力向上传导,多类产品均价下滑;叠加募投新增产能规模庞大,未来产能消化存在不确定性。
业绩“过山车”:下游强周期扰动
翻看纽氏达特近年来财务数据,周期属性体现得淋漓尽致。2023 年至 2026 年上半年,公司营业收入分别为 4.79亿元、3.41亿元、4.97亿元和3.03亿元,归母净利润分别为 1.52亿元、1.03亿元、1.5亿元和0.98亿元,扣非归母净利润对应为 1.72亿元、1.06亿元、1.46亿元和0.93亿元。
界面新闻记者注意到,2024 年为纽氏达特业绩低点,营收同比下滑接近三成,净利润回落。“纽氏达特的波动本质来自下游装备行业的周期性。光伏、锂电装备属于典型资本开支驱动行业,一旦下游厂商缩减设备投资,上游企业订单就会快速收缩。” 长期跟踪机器人产业链的行业分析师杨磊青向界面新闻记者表示,2024 年光伏锂电行业出现结构性供需失衡,装备端投资放缓,直接冲击减速器需求,公司当年产能利用率回落至 56.62%,就是周期下行直观证据。
数据显示,纽氏达特产能利用率也呈大起大落态势,2023 年产能利用率 94.39%,2024 年下滑至 56.62%,2025 年回升至 101.81%,2026 年上半年回落至 93.60%。2024 年产能走低一方面来自光伏锂电相关产品需求萎缩;另一方面人形机器人等新产品尚未大规模量产,新增产能无法释放,进一步压低整体产能利用水平。
更值得市场留意的是客户结构现状,纽氏达特表示,当前新增业务订单主要来自存量客户贡献。“依赖存量客户意味着,公司获取新客户、新市场的拓展能力并没有充分释放。” 注册会计师叶佳彤对界面新闻记者分析称。
2025 年以来具身智能机器人量产预期升温带动减速器需求,但是行业尚处于商业化探索阶段。“人形机器人现在更多是样机、小批量试产阶段,距离大规模商业化落地还有较长距离,量产进度、落地场景、客户验证周期都充满变数。” 杨磊青对界面新闻记者表示,不能简单把赛道热度直接等同于企业确定的业绩增长。
行业的不确定性还体现在品类的分化。纽氏达特 MINI 行星减速器 2025 年营收 832 万元,同比下滑 38.49%;机器人相关订单集中在少数特定规格,并非全产品线受益,人形机器人带来的红利仅仅局限于部分型号产品,尚未全面带动各类产品销量走高。
降价压力层层传导
赛道热度之下,价格战已然打响。人形本体厂商大多尚未实现盈利,降本是第一要务,减速器作为重要零部件,成为成本压缩的主要对象,下游降价压力持续向上游零部件企业传导。
2026 年上半年,纽氏达特重载减速器、MINI 行星减速器、行星减速器均价全部出现下滑,分别同比下滑 2.88%、26.33%、9.88%。其中 MINI 行星减速器价格接近三成的下滑幅度,尤其引人关注。
“现在议价权掌握在人形本体厂商手里。国内已经有多家厂商切入人形关节减速器赛道,本体厂商为了压低整机成本,会持续向上游压价,这就带来‘增量不增利’风险 —— 就算订单数量上去,营收规模扩大,利润未必同步增长。” 杨磊青对界面新闻记者表示。
毛利率变化,印证了产品价格承压现实。2023 至 2026 年上半年,纽氏达特主营业务毛利率依次为 55.60%、52.83%、48.51%、49.30%,呈下行趋势。公司对此解释称,毛利率下降,一方面来自光伏锂电行业景气下行,部分产品产销萎缩、售价下调;另一方面,面对战略客户做出一定让利,换取市场份额与订单规模。
研发投入层面,2023 年至 2026 年上半年,纽氏达特研发费用分别为 2594.38 万元、2360.21 万元、2967.51 万元、1469.28 万元;研发费用占营业收入比例分别为 5.42%、6.93%、5.97%、4.85%。
“减速器行业技术迭代速度快,不管是传统工业设备还是人形机器人关节,都需要持续高强度研发投入。营收增长但研发占比下滑,并不是一个好信号。” 杨磊青对界面新闻记者表示。
摆在纽氏达特面前更大的命题,是募投项目带来的巨大新增产能。本次 IPO 募资的核心项目为年产 150 万台精密行星减速机及精密传动系统模组智能制造基地,项目投资额 6.23 亿元,达产后将大幅度放大公司产能规模,产能体量显著超过近年来实际产出水平。
纽氏达特表示,结合在手订单、下游行业需求增长,预期新增产能能够得到合理消化。但同时也坦诚,募投项目建设存在周期,下游市场存在不确定性;如果未来市场环境恶化、客户需求不及预期,或者出现替代性技术,而公司无法开拓新客户消化产能,募投项目就无法实现预期收益,将拖累公司经营发展。
“现在人形机器人的行业预期打得很满,但现实是商业化还处在早期。一旦人形机器人量产进度慢于市场预期,叠加光伏锂电装备需求再度进入下行周期,新增产能就会面临压力。” 杨磊青分析称,不少赛道企业容易犯一个错误,把未来远期市场空间当成短期真实订单,进而大举扩产,最后造成产能过剩。