一家深耕牛皮革制造的老牌上市公司兴业科技(002674.SZ),凭一份 5500 万元收购磷化铟衬底资产的公告,便乘着 AI 算力风口斩获7个涨停,十余日内股价近乎翻倍。
资本狂欢并未持续,上月初,兴业科技公告收到证监会《立案告知书》,因涉嫌信息披露违法违规被立案调查。公司此前暴涨的股价随即回撤,较高点回落逾三成。公司并未披露具体涉嫌违法事项,仅强调不会对生产经营产生重大影响。
兴业科技为何5500万元收购一家持续亏损的半导体资产?随着证监会立案,这场跨界资本故事的疑点浮出。
一纸立案,戳破 “跨界幻影”
这是兴业科技今年以来第二次因为信息披露问题成为市场焦点。上一次,正是两个多月前那场引发热议的跨界收购。
6月21日,兴业科技发布公告,拟以5500万元现金,收购青岛立昂晶电半导体科技有限公司旗下磷化铟衬底及半导体电子材料的研发、制造与销售业务,跨界切入光通信、光模块上游赛道。磷化铟是高速光模块核心衬底材料,伴随 AI 算力需求爆发,其供需缺口被资本市场反复渲染。
6月22日起,兴业科技连续收获涨停,10个交易日录得7板,区间累计涨幅逼近95%,股价一度冲高至31.71元,创上市以来新高。
收购公告披露前一交易日(6月18日),兴业科技股价已提前涨停,这一细节,成为市场质疑信息披露节奏、内幕信息管理的关键线索。
剥离涨停的喧嚣,这笔交易标的本身,与资本市场的热度形成较大反差。
根据兴业科技披露数据,拟收购磷化铟业务资产,截至2026年5月末总资产1702.46万元,净资产637.04万元;2025全年营收 444.42万元,净亏损306.91万元;2026年前5个月营收234.38万元,净亏损144.09万元。公司坦言,标的过去三年持续亏损,在手订单不超过200万元,产品以2、3英寸磷化铟衬底为主,尚未进入光模块客户供应链。
以5500万元对价收购一家尚在起步、持续亏损的公司,定价公允性成为市场首要疑问。界面新闻记者注意到,本次交易未聘请第三方资产评估机构出具评估报告,交易对价由双方协商参考可比案例确定,这也是本次跨界收购核心的争议点之一。
兴业科技也多次提示,公司缺乏半导体新材料领域技术研发、生产运营经验,现有设备、技术、人员及客户渠道与半导体领域无相关性,存在管理适配不足风险。
某券商电子行业分析师陆心媛告诉界面新闻记者:“磷化铟衬底工艺壁垒高、产线爬坡周期长,核心设备、原料供给存在外部约束,赛道已经被海外龙头和国内成熟企业占据。皮革制造与半导体新材料在生产管理、人才体系、客户认证逻辑上完全割裂,跨界进入协同难度大,风险高。”
被“概念”遮住的基本面
当资本市场的聚光灯一次次投向跨界故事时,兴业科技赖以生存的皮革生意,正滑向 “增收不增利” 的下坡路。
2023年至2025年,兴业科技归母净利润分别为1.86亿元、1.42亿元和 1.01亿元,逐年走低。2025年公司营业总收入29.86 亿元,同比微增1.19%;归母净利润却同比下滑 28.41%,至1.01亿元。
兴业科技今年上半年归母净利润 4269.12 万元,同比增长36.61%。不过,这份回暖,建立在上年同期基数被压低的前提上。
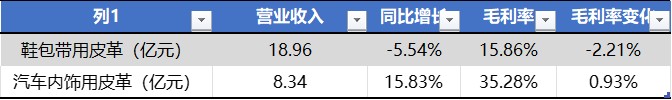
界面新闻记者注意到,兴业科技低毛利业务有所萎缩,高毛利品类在扩张,增长则越来越多地依赖高毛利的品类。不过,公司现阶段高毛利的车内饰业务基数低,不足以弥补鞋包业务毛利率下滑带来的压力。
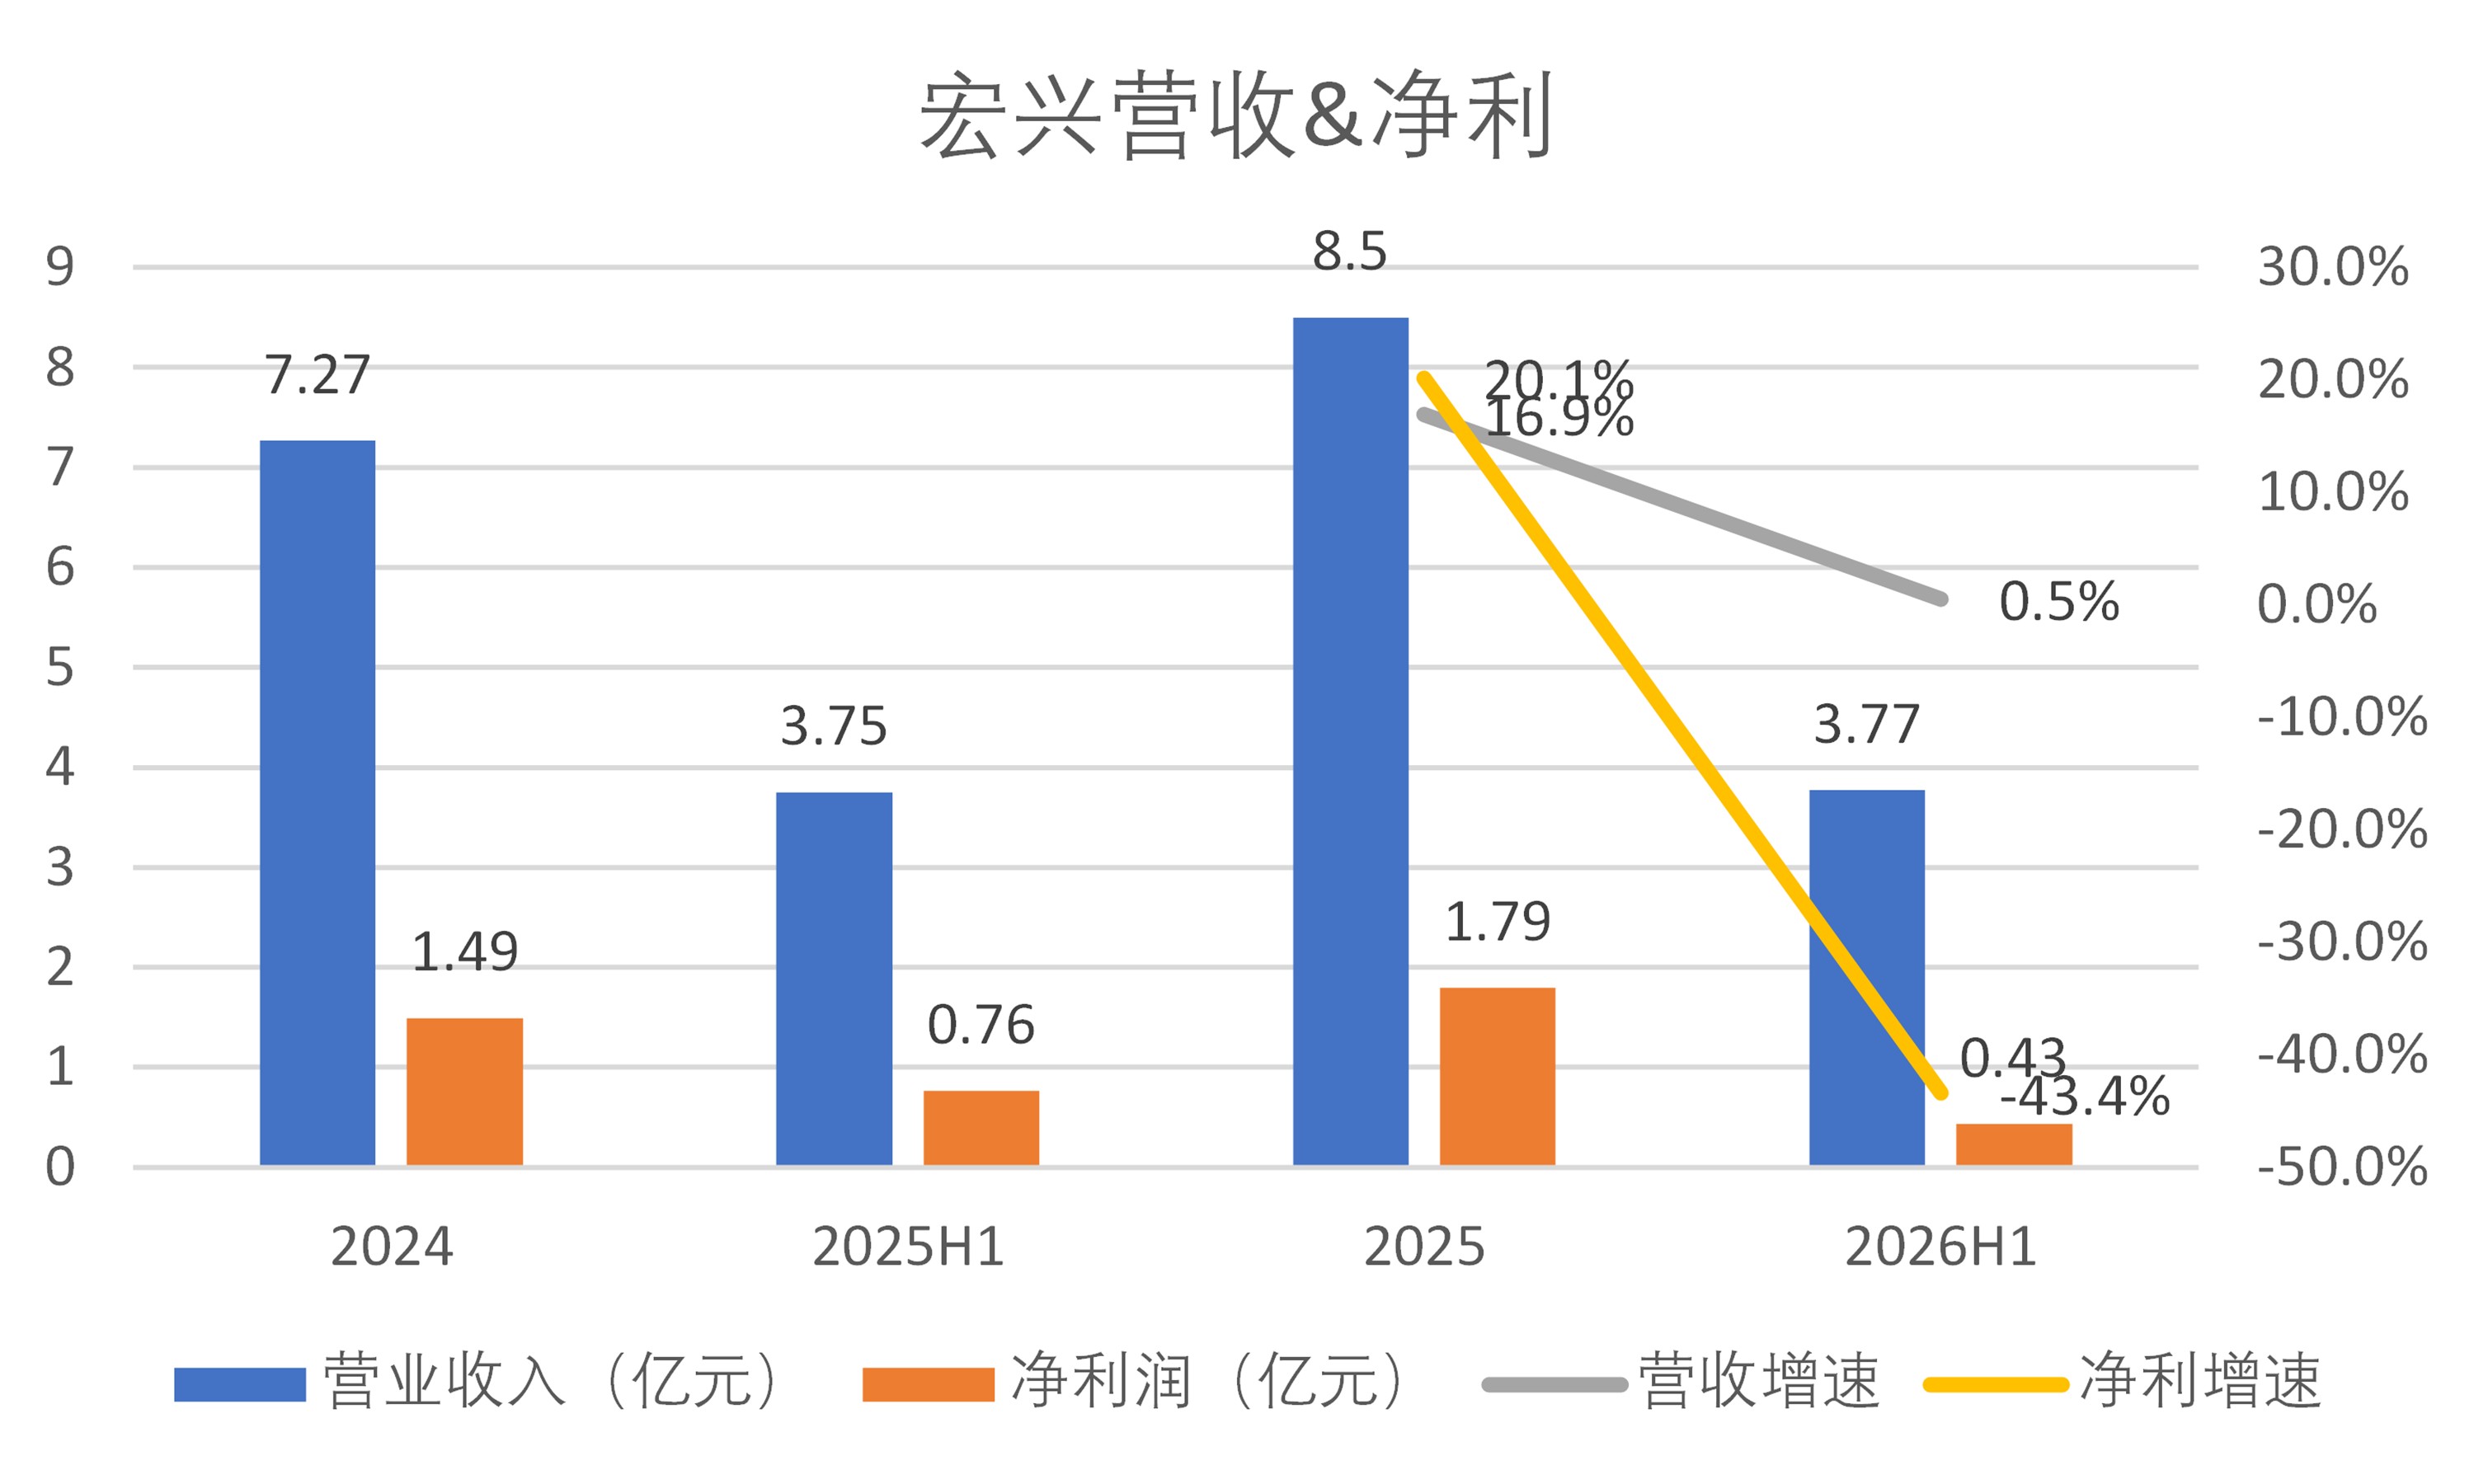
兴业科技汽车内饰业务增长的成色,同样面临风险。车内饰业务主要由控股子公司宏兴汽车皮革承担。2025年宏兴收入8.5亿元,净利润1.79亿元同比增长20.1%。今年上半年,宏兴收入较去年同期微增0.5%,净利润却下滑43.4%。
宏兴的核心客户矩阵集中在理想、蔚来、江淮(尊界)等几家新能源车企,供应车型覆盖理想L系列、蔚来ES6/EC6/ES8/ET5/ET7、尊界S800等。其中理想汽车的分量较为突出——宏兴是理想L6/L7/L8/L9全系车型的天然真皮内饰供应商。2025年,理想汽车全年交付40.63万辆,同比下降约18.8%,为首次年度销量下滑;蔚来品牌自身的交付量17.8万辆,同比下滑约11%。
更深层的风险在于,“汽车内饰皮革的客户切换成本虽高,但供应商的‘定点’关系并非永久,”汽车行业分析师徐莉告诉界面新闻记者,“新能源车企在产品迭代加速、价格竞争加剧的环境下,对内饰材料的降本诉求会持续上升。宏兴20%的净利率在零部件供应商中属于相当可观的水平,这一利润率能否在客户年降压力和竞品替代的双重挤压下维持,是比收入能否继续增长更尖锐的问题。”
兴业科技利润端的压力,只是冰山一角。藏在资产负债表里的风险,或许更值得警惕。
界面新闻记者注意到, 2023年至2025年,兴业科技应收账款从4.44亿元增长到6.07亿元,涨幅36.7%。同期,公司营业总收入微增10.6%。2026年上半年,公司应收账款同比增长12.67%,营收同比增长3.89%。回款的脚步跟不上销售的速度。
比应收账款更”重”的,是居高不下的存货。2025年末,兴业科技存货余额13.4亿元;2026 年6月末增至13.58亿元,占总资产约28%。其中发出商品是主要增长点:2025 年发出商品 3.63 亿元,较 2023 年的 2.28 亿元增长 59.2%。
鞋包带用皮革的下游是皮鞋、包袋,其终端消费的休闲化、运动化迁移是一个长周期变量。兴业科技调研记录中承认,传统商务正装皮鞋需求走弱,部分下游传统品牌客户调整缓慢 ,市场份额正被新零售品牌蚕食。存货跌价的风险已在显现:2024 年末,存货跌价准备余额 1.18 亿元;到 2025 年末增至1.48 亿元,其中针对发出商品和库存商品的计提力度增加更快。
现金流端的压力,与应收、存货的积压互为表里。2026 年上半年,兴业科技经营活动现金流在经历一季度短暂流出后转正至 1.11 亿元,但较去年同期仍下滑 19.76%;同期投资活动现金流净流出 3.39 亿元,流向了跨界收购、理财与资本开支。与之对应,货币资金缩水 ——2025 年末账上尚有10.5亿元,到 2026 年 6月末已降至7.73 亿元,半年减少约2.76 亿元。一边是经营回款放缓、存货占款高企,一边是跨界投资不断抽走现金,而资产负债率维持在42%左右、筹资流入有限。若后续磷化铟业务的扩产研发还需大额投入,在主业盈利承压下,公司现金流紧绷程度恐怕还会加剧。
资金占用与关联往来
兴业科技的关联交易规模不大,但结构高度集中于——福建冠兴皮革有限公司(下称福建冠兴皮革)这家子公司。2026年度日常关联交易预计总额为2.55亿元,其中与福建冠兴皮革相关的部分合计约2.15 亿元,包括向冠兴采购商品1.448亿元、出售商品1700万元、租用厂房及支付水电环保费用5314万元。界面新闻记者注意到,福建冠兴皮革的董事柯荣耀,是兴业科技原监事柯贤权之子。
2025年,兴业科技向福建冠兴皮革采购商品9154万元,出售商品4612万元。此外,兴业科技子公司瑞森皮革还以7610.86万元收购了福建冠兴皮革的家具皮革项目部资产,同样构成关联交易。采购和销售并行,资产收购与持续性的日常交易叠加,使两家实体之间的经济利益边界变得更加模糊。
这张网络远不止冠兴一家。相关信息显示,柔韧(南京)科技的实际控制人吴国仕,是董事长吴华春之子、持股 5% 以上的股东;福建省莱乐生物科技的董事吴美莉,是吴华春之女、公司副总裁,其经理孙婉玉则是吴华春的配偶;兴业东江环保、皮革研究院晋江公司等,亦与吴华春本人或董事、总裁孙辉永存在任职关系。关联方名单中 “家人” 与 “高管” 层层嵌套。
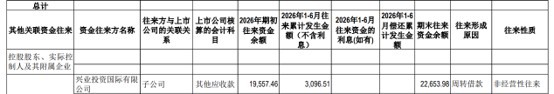
比购销交易更敏感的,是资金往来。2025 年度《非经营性资金占用及其他关联资金往来情况汇总表》显示,兴业科技对全资子公司兴业投资国际的周转借款,期初约1.46亿元,期末增至约1.96亿元,被归类为 “非经营性往来”;2026 年半年报显示,该余额已增至期末的2.27亿元,各类关联方资金往来期末余额合计3.59亿元。
兴业投资国际是兴业科技的境外平台,这笔超2亿元的非经营性资金停留在境外子公司层面,不构成对上市公司利益的直接侵占,但其规模、期限与最终去向在公开披露中语焉不详。这笔借款以何种形式存在于境外,是否产生了与公司整体资金成本相匹配的收益。
界面新闻记者就上述问题联系兴业科技采访,截至发稿未获回应。
注册会计师王鹏对界面新闻记者表示,“境外资金的穿透核查难度更高,上市公司需要清晰披露资金存放形态、计息安排、还款计划。如果长期滚动挂账、没有明确商业目的,监管会关注资金是否存在体外流转风险。”
一家深耕牛皮革制造的老牌上市公司兴业科技(002674.SZ),凭一份 5500 万元收购磷化铟衬底资产的公告,便乘着 AI 算力风口斩获7个涨停,十余日内股价近乎翻倍。
资本狂欢并未持续,上月初,兴业科技公告收到证监会《立案告知书》,因涉嫌信息披露违法违规被立案调查。公司此前暴涨的股价随即回撤,较高点回落逾三成。公司并未披露具体涉嫌违法事项,仅强调不会对生产经营产生重大影响。
兴业科技为何5500万元收购一家持续亏损的半导体资产?随着证监会立案,这场跨界资本故事的疑点浮出。
一纸立案,戳破 “跨界幻影”
这是兴业科技今年以来第二次因为信息披露问题成为市场焦点。上一次,正是两个多月前那场引发热议的跨界收购。
6月21日,兴业科技发布公告,拟以5500万元现金,收购青岛立昂晶电半导体科技有限公司旗下磷化铟衬底及半导体电子材料的研发、制造与销售业务,跨界切入光通信、光模块上游赛道。磷化铟是高速光模块核心衬底材料,伴随 AI 算力需求爆发,其供需缺口被资本市场反复渲染。
6月22日起,兴业科技连续收获涨停,10个交易日录得7板,区间累计涨幅逼近95%,股价一度冲高至31.71元,创上市以来新高。
收购公告披露前一交易日(6月18日),兴业科技股价已提前涨停,这一细节,成为市场质疑信息披露节奏、内幕信息管理的关键线索。
剥离涨停的喧嚣,这笔交易标的本身,与资本市场的热度形成较大反差。
根据兴业科技披露数据,拟收购磷化铟业务资产,截至2026年5月末总资产1702.46万元,净资产637.04万元;2025全年营收 444.42万元,净亏损306.91万元;2026年前5个月营收234.38万元,净亏损144.09万元。公司坦言,标的过去三年持续亏损,在手订单不超过200万元,产品以2、3英寸磷化铟衬底为主,尚未进入光模块客户供应链。
以5500万元对价收购一家尚在起步、持续亏损的公司,定价公允性成为市场首要疑问。界面新闻记者注意到,本次交易未聘请第三方资产评估机构出具评估报告,交易对价由双方协商参考可比案例确定,这也是本次跨界收购核心的争议点之一。
兴业科技也多次提示,公司缺乏半导体新材料领域技术研发、生产运营经验,现有设备、技术、人员及客户渠道与半导体领域无相关性,存在管理适配不足风险。
某券商电子行业分析师陆心媛告诉界面新闻记者:“磷化铟衬底工艺壁垒高、产线爬坡周期长,核心设备、原料供给存在外部约束,赛道已经被海外龙头和国内成熟企业占据。皮革制造与半导体新材料在生产管理、人才体系、客户认证逻辑上完全割裂,跨界进入协同难度大,风险高。”
被“概念”遮住的基本面
当资本市场的聚光灯一次次投向跨界故事时,兴业科技赖以生存的皮革生意,正滑向 “增收不增利” 的下坡路。
2023年至2025年,兴业科技归母净利润分别为1.86亿元、1.42亿元和 1.01亿元,逐年走低。2025年公司营业总收入29.86 亿元,同比微增1.19%;归母净利润却同比下滑 28.41%,至1.01亿元。
兴业科技今年上半年归母净利润 4269.12 万元,同比增长36.61%。不过,这份回暖,建立在上年同期基数被压低的前提上。
界面新闻记者注意到,兴业科技低毛利业务有所萎缩,高毛利品类在扩张,增长则越来越多地依赖高毛利的品类。不过,公司现阶段高毛利的车内饰业务基数低,不足以弥补鞋包业务毛利率下滑带来的压力。
兴业科技汽车内饰业务增长的成色,同样面临风险。车内饰业务主要由控股子公司宏兴汽车皮革承担。2025年宏兴收入8.5亿元,净利润1.79亿元同比增长20.1%。今年上半年,宏兴收入较去年同期微增0.5%,净利润却下滑43.4%。
宏兴的核心客户矩阵集中在理想、蔚来、江淮(尊界)等几家新能源车企,供应车型覆盖理想L系列、蔚来ES6/EC6/ES8/ET5/ET7、尊界S800等。其中理想汽车的分量较为突出——宏兴是理想L6/L7/L8/L9全系车型的天然真皮内饰供应商。2025年,理想汽车全年交付40.63万辆,同比下降约18.8%,为首次年度销量下滑;蔚来品牌自身的交付量17.8万辆,同比下滑约11%。
更深层的风险在于,“汽车内饰皮革的客户切换成本虽高,但供应商的‘定点’关系并非永久,”汽车行业分析师徐莉告诉界面新闻记者,“新能源车企在产品迭代加速、价格竞争加剧的环境下,对内饰材料的降本诉求会持续上升。宏兴20%的净利率在零部件供应商中属于相当可观的水平,这一利润率能否在客户年降压力和竞品替代的双重挤压下维持,是比收入能否继续增长更尖锐的问题。”
兴业科技利润端的压力,只是冰山一角。藏在资产负债表里的风险,或许更值得警惕。
界面新闻记者注意到, 2023年至2025年,兴业科技应收账款从4.44亿元增长到6.07亿元,涨幅36.7%。同期,公司营业总收入微增10.6%。2026年上半年,公司应收账款同比增长12.67%,营收同比增长3.89%。回款的脚步跟不上销售的速度。
比应收账款更”重”的,是居高不下的存货。2025年末,兴业科技存货余额13.4亿元;2026 年6月末增至13.58亿元,占总资产约28%。其中发出商品是主要增长点:2025 年发出商品 3.63 亿元,较 2023 年的 2.28 亿元增长 59.2%。
鞋包带用皮革的下游是皮鞋、包袋,其终端消费的休闲化、运动化迁移是一个长周期变量。兴业科技调研记录中承认,传统商务正装皮鞋需求走弱,部分下游传统品牌客户调整缓慢 ,市场份额正被新零售品牌蚕食。存货跌价的风险已在显现:2024 年末,存货跌价准备余额 1.18 亿元;到 2025 年末增至1.48 亿元,其中针对发出商品和库存商品的计提力度增加更快。
现金流端的压力,与应收、存货的积压互为表里。2026 年上半年,兴业科技经营活动现金流在经历一季度短暂流出后转正至 1.11 亿元,但较去年同期仍下滑 19.76%;同期投资活动现金流净流出 3.39 亿元,流向了跨界收购、理财与资本开支。与之对应,货币资金缩水 ——2025 年末账上尚有10.5亿元,到 2026 年 6月末已降至7.73 亿元,半年减少约2.76 亿元。一边是经营回款放缓、存货占款高企,一边是跨界投资不断抽走现金,而资产负债率维持在42%左右、筹资流入有限。若后续磷化铟业务的扩产研发还需大额投入,在主业盈利承压下,公司现金流紧绷程度恐怕还会加剧。
资金占用与关联往来
兴业科技的关联交易规模不大,但结构高度集中于——福建冠兴皮革有限公司(下称福建冠兴皮革)这家子公司。2026年度日常关联交易预计总额为2.55亿元,其中与福建冠兴皮革相关的部分合计约2.15 亿元,包括向冠兴采购商品1.448亿元、出售商品1700万元、租用厂房及支付水电环保费用5314万元。界面新闻记者注意到,福建冠兴皮革的董事柯荣耀,是兴业科技原监事柯贤权之子。
2025年,兴业科技向福建冠兴皮革采购商品9154万元,出售商品4612万元。此外,兴业科技子公司瑞森皮革还以7610.86万元收购了福建冠兴皮革的家具皮革项目部资产,同样构成关联交易。采购和销售并行,资产收购与持续性的日常交易叠加,使两家实体之间的经济利益边界变得更加模糊。
这张网络远不止冠兴一家。相关信息显示,柔韧(南京)科技的实际控制人吴国仕,是董事长吴华春之子、持股 5% 以上的股东;福建省莱乐生物科技的董事吴美莉,是吴华春之女、公司副总裁,其经理孙婉玉则是吴华春的配偶;兴业东江环保、皮革研究院晋江公司等,亦与吴华春本人或董事、总裁孙辉永存在任职关系。关联方名单中 “家人” 与 “高管” 层层嵌套。
比购销交易更敏感的,是资金往来。2025 年度《非经营性资金占用及其他关联资金往来情况汇总表》显示,兴业科技对全资子公司兴业投资国际的周转借款,期初约1.46亿元,期末增至约1.96亿元,被归类为 “非经营性往来”;2026 年半年报显示,该余额已增至期末的2.27亿元,各类关联方资金往来期末余额合计3.59亿元。
兴业投资国际是兴业科技的境外平台,这笔超2亿元的非经营性资金停留在境外子公司层面,不构成对上市公司利益的直接侵占,但其规模、期限与最终去向在公开披露中语焉不详。这笔借款以何种形式存在于境外,是否产生了与公司整体资金成本相匹配的收益。
界面新闻记者就上述问题联系兴业科技采访,截至发稿未获回应。
注册会计师王鹏对界面新闻记者表示,“境外资金的穿透核查难度更高,上市公司需要清晰披露资金存放形态、计息安排、还款计划。如果长期滚动挂账、没有明确商业目的,监管会关注资金是否存在体外流转风险。”