随着国内葡萄酒行业产量连续多年下滑,作为国产葡萄酒龙头的张裕 A(000869.SZ)也难以独善其身。
张裕A今年上半年营业收入15.73亿元,同比增长6.94%,这是公司经历连续两年营收下滑之后,营收端首次迎来正增长;但盈利端并未同步修复,归母净利润 1.41亿元,同比下滑24%。此前两年经营压力更为突出,2024年公司营收32.77 亿元同比下滑25.26%,归母净利润3.05亿元同比下滑43%;2025年公司营收29.89亿元同比下滑8.81%,归母净利润0.85亿元同比下滑77%。
界面新闻记者注意到,张裕A营收短暂回暖的背后,是毛利率持续下行、销售费用高企、海外投资回报不及预期等一系列难题。这家百年葡萄酒企业,正承受行业周期与内部经营的双重压力。
营销投入高企,毛利率连续下行
张裕A营收小幅回暖,利润却下滑,费用端压力成为绕不开的核心因素。
上半年,张裕 A 销售费用达 4.59 亿元,同比增长 14.06%,销售费用占总营收比例达到 29.17%,对比 2025 年同期的 27.35% 提升近 2 个百分点。拆分销售费用明细看,公司市场营销费用 1.65 亿元,同比增长 26.7%;广告费用 3127 万元,同比增长 27%,市场推广(酒类多为返点费)与广告投放成为费用增长的主要推手。
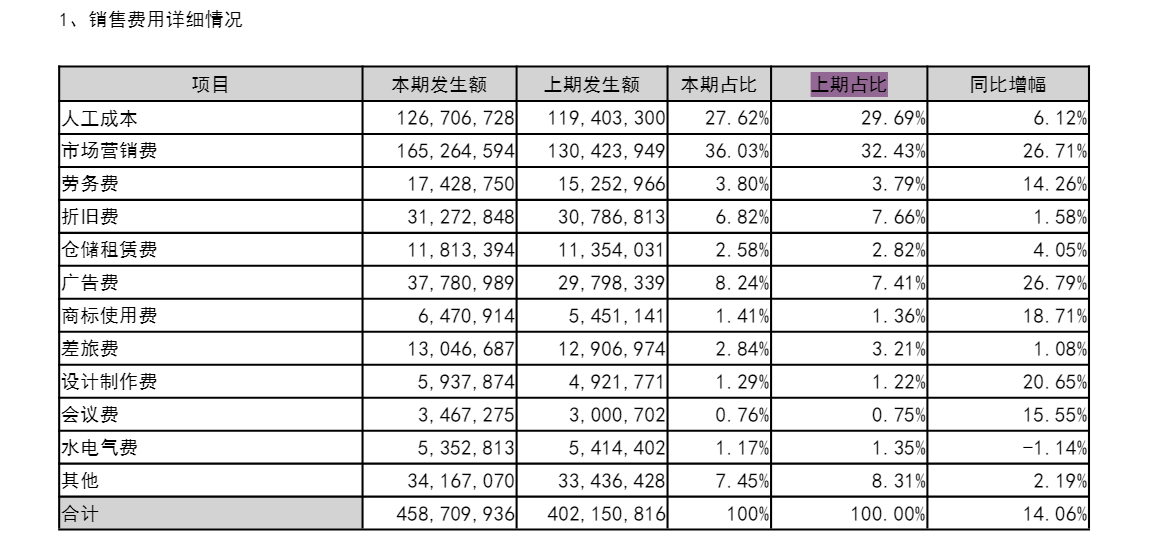
张裕A表示,随着市场竞争日趋激烈和市场开发的需要,将保持一定的市场投入,销售费用占营业收入的比例亦较高,投入产出情况将很大程度上影响经营业绩,可能出现部分投入难以达到预期效果的风险。
“营收小幅增长,但销售费用增速显著跑赢营收,意味着这份增长很大程度依靠营销投放拉动,投入产出效率正在走低。” 酒类行业分析师陈默向界面新闻记者表示,“葡萄酒本身国内消费基础薄弱,企业不得不持续砸钱做消费者教育,但大量广告、营销投入之后,能不能转化为产品复购和持续市场份额,存在很大不确定性。”
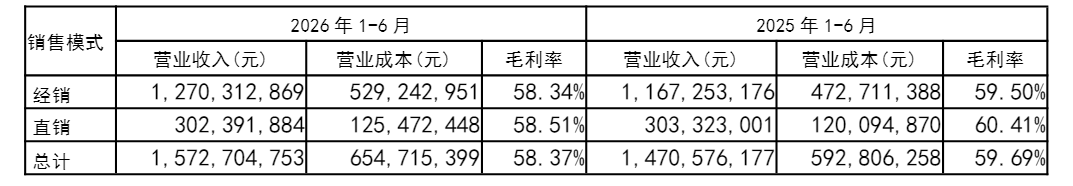
界面新闻记者注意到,与销售费用走高相伴的,是张裕A销售毛利率连续下滑。数据显示,2024 年上半年公司毛利率 60.87%,2025 年上半年回落至 59.69%,2026 年上半年则为58.37%。毛利率持续承压背后,是产品结构的隐忧,公司营收依赖解百纳这类传统大单品,而龙谕等定位中高端的系列产品,尚未真正扛起增长大旗,中高端产品销售乏力,直接拖累整体盈利水平。
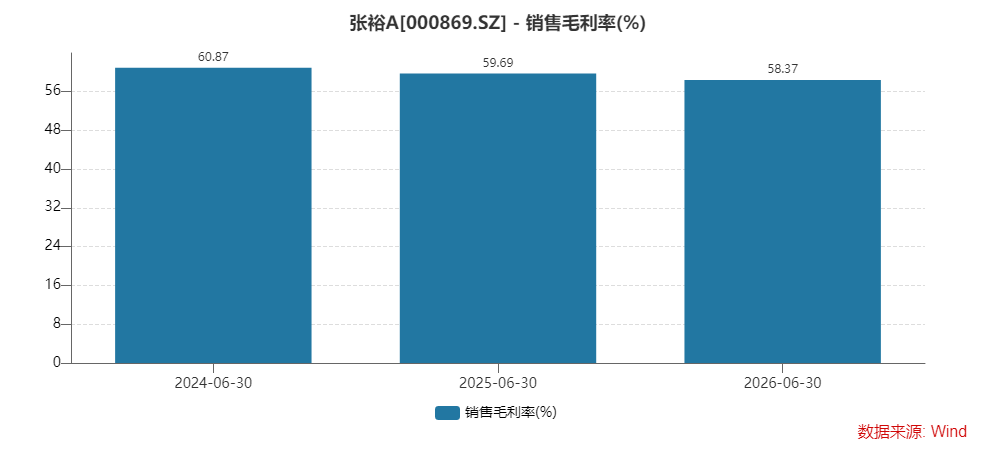
“大单品进入成熟阶段之后增长天花板显现,高端新品培育进度不及预期,产品结构向上升级受阻,毛利率就会持续被侵蚀。” 陈默对界面新闻记者表示,“高额营销投入没有换来产品结构的优化,反而持续摊薄利润,这也是龙头企业在行业下行周期里的两难选择 —— 不投市场份额会萎缩,持续投入又会挤压利润。”
重度依赖经销商
界面新闻记者注意到,渠道端的结构性矛盾,同样制约着张裕A的发展。目前公司大约 80% 营收来自经销渠道,直销、线上渠道占比偏低,业务模式高度倚重传统经销商网络,公司管理层也曾公开反思企业 “离消费者越来越远”。
从经销商数量变动数据看,截至今年6月末,张裕A经销商总计 5390 家,期初为 5228 家,本期净增加 162 家。分区域看,华东地区经销商从 2290 家增至 2352 家,港澳台及境外经销商从 796 家增长至 906 家;但华中、华北、西北地区经销商数量出现缩减,华中地区由 381 家降至 373 家,华北地区由 323 家降至 318 家,西北地区由 157 家降至 149 家。
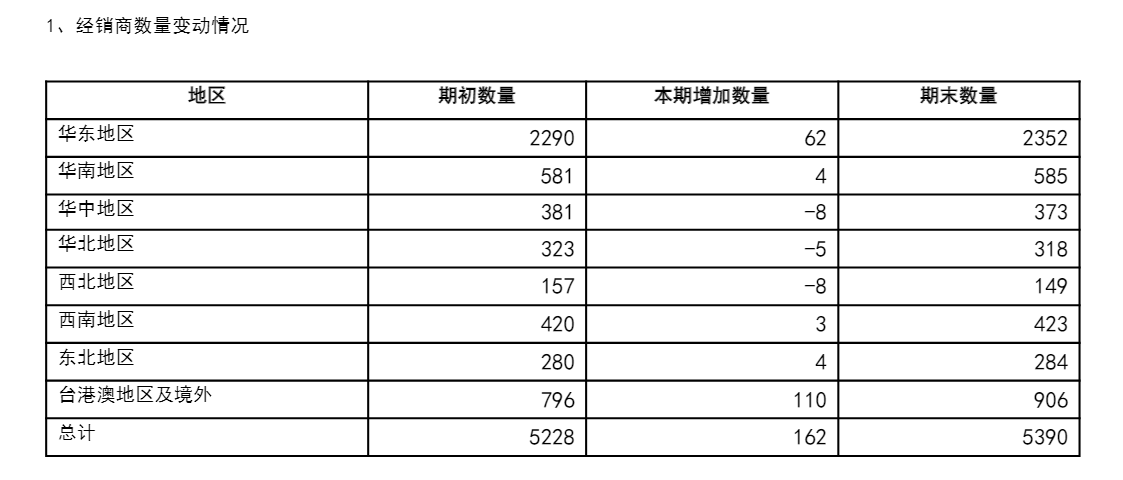
“重度依赖经销商模式,意味着企业隔着多层渠道接触消费者,很难直接捕捉终端真实需求变化。” 快消渠道研究员周进明对界面新闻记者表示,“经销商更加看重短期毛利和动销。当整体市场萎缩,首先收缩、流失的就是非核心区域的经销商。线上与直销占比不足,企业缺少直接触达 C 端的抓手,新品、新消费场景的培育很难快速落地。”
商务礼品场景收缩之后,葡萄酒急需开拓大众日常佐餐、朋友小聚的高频消费市场,但这套高度依赖经销商的旧渠道,很难适配大众消费培育的新任务。“老渠道擅长做礼品、宴请的 B 端流通生意,而大众自饮需要直面消费者做内容、做体验,这恰恰是当前张裕渠道的短板。” 周进明补充道。
主业葡萄酒增长乏力,张裕A将白兰地定位为第二增长曲线,试图开辟新的业绩支柱,但这条新赛道同样充满不确定性。白兰地在国内消费基数偏小,市场教育成本高昂,同时还要面对其他进口洋酒品牌的激烈竞争,能否复刻葡萄酒曾经的基本盘,市场依旧存有疑问。
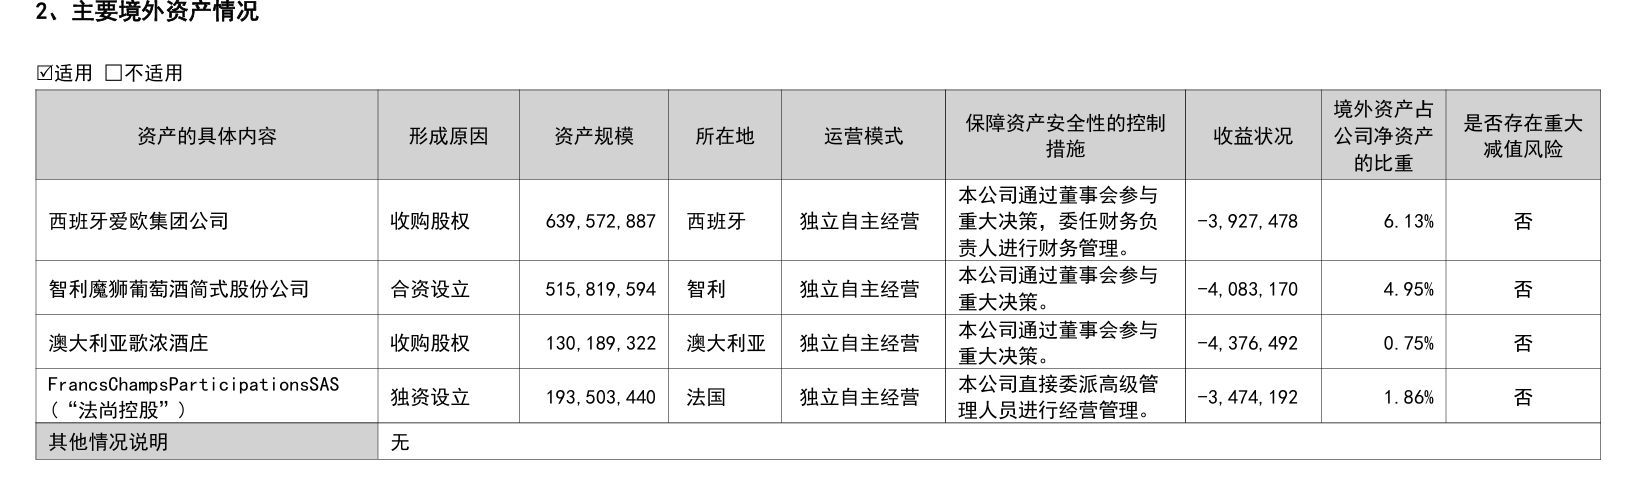
除了布局国内白兰地业务,张裕A过去多年持续出海收购海外酒庄资产,试图借助海外酒庄补齐产品矩阵、打通海外市场,但海外项目的投资回报却不及预期。上半年,公司四家境外经营主体全部陷入亏损。其中,爱欧亏损 393 万元,魔狮亏损 408 万元,歌浓亏损 438 万元,法尚亏损 347 万元。而在 2025 年,爱欧和魔狮还分别实现盈利 2114 万元和 778 万元。
张裕A的困境,与整个葡萄酒行业的大环境不无关系。国内葡萄酒行业产量已经连续多年下滑,2021 年国内葡萄酒产量 26.8 万千升,2022 年 21.4 万千升,2023 年 14.3 万千升,2024 年 11.8 万千升,2025 年 9.7 万千升,2026 年前 7 月产量4.9 万千升,同比下滑 2%;规上葡萄酒企业数量近乎腰斩,行业整体规模持续收缩。
进口葡萄酒同样整体走弱,2026 年前 7 个月葡萄酒进口数量 12 万千升,同比下滑 11%;2025 年全年进口 20.76 万千升,同比下滑 26.7%。即便进口总量在下降,但从平价餐酒到高端名庄,进口酒依旧实现全价格带覆盖。
值得一提的是,境外葡萄酒拥有深厚产区与分级文化积淀,在商务宴请、高净值消费群体中,不少消费者倾向选择进口葡萄酒,国产高端酒接受度偏弱,持续对国产酒形成分流。
此外,年轻消费群体的口味偏好正在发生变化,低度果酒、预调鸡尾酒、无醇饮品快速崛起,抢占微醺社交、朋友小聚的消费场景,进一步挤压葡萄酒的生存空间。“葡萄酒不只是跟进口葡萄酒竞争,还要跟整个大酒水赛道里面的其他品类抢夺消费者的钱包和饮酒场景。” 陈默对界面新闻记者表示,“白酒稳固商务宴席大盘,低度酒抓住年轻人,葡萄酒夹在中间,缺少不可替代的消费场景,这是整个行业共同的痛点。”
对于张裕A来说,现在面临的难题,已经不是简单的营销投放,而是消费场景的重构。如果大众日常饮用葡萄酒的市场始终做不起来,就算持续增加广告和市场投入,也较难打开长期增长空间。
随着国内葡萄酒行业产量连续多年下滑,作为国产葡萄酒龙头的张裕 A(000869.SZ)也难以独善其身。
张裕A今年上半年营业收入15.73亿元,同比增长6.94%,这是公司经历连续两年营收下滑之后,营收端首次迎来正增长;但盈利端并未同步修复,归母净利润 1.41亿元,同比下滑24%。此前两年经营压力更为突出,2024年公司营收32.77 亿元同比下滑25.26%,归母净利润3.05亿元同比下滑43%;2025年公司营收29.89亿元同比下滑8.81%,归母净利润0.85亿元同比下滑77%。
界面新闻记者注意到,张裕A营收短暂回暖的背后,是毛利率持续下行、销售费用高企、海外投资回报不及预期等一系列难题。这家百年葡萄酒企业,正承受行业周期与内部经营的双重压力。
营销投入高企,毛利率连续下行
张裕A营收小幅回暖,利润却下滑,费用端压力成为绕不开的核心因素。
上半年,张裕 A 销售费用达 4.59 亿元,同比增长 14.06%,销售费用占总营收比例达到 29.17%,对比 2025 年同期的 27.35% 提升近 2 个百分点。拆分销售费用明细看,公司市场营销费用 1.65 亿元,同比增长 26.7%;广告费用 3127 万元,同比增长 27%,市场推广(酒类多为返点费)与广告投放成为费用增长的主要推手。
张裕A表示,随着市场竞争日趋激烈和市场开发的需要,将保持一定的市场投入,销售费用占营业收入的比例亦较高,投入产出情况将很大程度上影响经营业绩,可能出现部分投入难以达到预期效果的风险。
“营收小幅增长,但销售费用增速显著跑赢营收,意味着这份增长很大程度依靠营销投放拉动,投入产出效率正在走低。” 酒类行业分析师陈默向界面新闻记者表示,“葡萄酒本身国内消费基础薄弱,企业不得不持续砸钱做消费者教育,但大量广告、营销投入之后,能不能转化为产品复购和持续市场份额,存在很大不确定性。”
界面新闻记者注意到,与销售费用走高相伴的,是张裕A销售毛利率连续下滑。数据显示,2024 年上半年公司毛利率 60.87%,2025 年上半年回落至 59.69%,2026 年上半年则为58.37%。毛利率持续承压背后,是产品结构的隐忧,公司营收依赖解百纳这类传统大单品,而龙谕等定位中高端的系列产品,尚未真正扛起增长大旗,中高端产品销售乏力,直接拖累整体盈利水平。
“大单品进入成熟阶段之后增长天花板显现,高端新品培育进度不及预期,产品结构向上升级受阻,毛利率就会持续被侵蚀。” 陈默对界面新闻记者表示,“高额营销投入没有换来产品结构的优化,反而持续摊薄利润,这也是龙头企业在行业下行周期里的两难选择 —— 不投市场份额会萎缩,持续投入又会挤压利润。”
重度依赖经销商
界面新闻记者注意到,渠道端的结构性矛盾,同样制约着张裕A的发展。目前公司大约 80% 营收来自经销渠道,直销、线上渠道占比偏低,业务模式高度倚重传统经销商网络,公司管理层也曾公开反思企业 “离消费者越来越远”。
从经销商数量变动数据看,截至今年6月末,张裕A经销商总计 5390 家,期初为 5228 家,本期净增加 162 家。分区域看,华东地区经销商从 2290 家增至 2352 家,港澳台及境外经销商从 796 家增长至 906 家;但华中、华北、西北地区经销商数量出现缩减,华中地区由 381 家降至 373 家,华北地区由 323 家降至 318 家,西北地区由 157 家降至 149 家。
“重度依赖经销商模式,意味着企业隔着多层渠道接触消费者,很难直接捕捉终端真实需求变化。” 快消渠道研究员周进明对界面新闻记者表示,“经销商更加看重短期毛利和动销。当整体市场萎缩,首先收缩、流失的就是非核心区域的经销商。线上与直销占比不足,企业缺少直接触达 C 端的抓手,新品、新消费场景的培育很难快速落地。”
商务礼品场景收缩之后,葡萄酒急需开拓大众日常佐餐、朋友小聚的高频消费市场,但这套高度依赖经销商的旧渠道,很难适配大众消费培育的新任务。“老渠道擅长做礼品、宴请的 B 端流通生意,而大众自饮需要直面消费者做内容、做体验,这恰恰是当前张裕渠道的短板。” 周进明补充道。
主业葡萄酒增长乏力,张裕A将白兰地定位为第二增长曲线,试图开辟新的业绩支柱,但这条新赛道同样充满不确定性。白兰地在国内消费基数偏小,市场教育成本高昂,同时还要面对其他进口洋酒品牌的激烈竞争,能否复刻葡萄酒曾经的基本盘,市场依旧存有疑问。
除了布局国内白兰地业务,张裕A过去多年持续出海收购海外酒庄资产,试图借助海外酒庄补齐产品矩阵、打通海外市场,但海外项目的投资回报却不及预期。上半年,公司四家境外经营主体全部陷入亏损。其中,爱欧亏损 393 万元,魔狮亏损 408 万元,歌浓亏损 438 万元,法尚亏损 347 万元。而在 2025 年,爱欧和魔狮还分别实现盈利 2114 万元和 778 万元。
张裕A的困境,与整个葡萄酒行业的大环境不无关系。国内葡萄酒行业产量已经连续多年下滑,2021 年国内葡萄酒产量 26.8 万千升,2022 年 21.4 万千升,2023 年 14.3 万千升,2024 年 11.8 万千升,2025 年 9.7 万千升,2026 年前 7 月产量4.9 万千升,同比下滑 2%;规上葡萄酒企业数量近乎腰斩,行业整体规模持续收缩。
进口葡萄酒同样整体走弱,2026 年前 7 个月葡萄酒进口数量 12 万千升,同比下滑 11%;2025 年全年进口 20.76 万千升,同比下滑 26.7%。即便进口总量在下降,但从平价餐酒到高端名庄,进口酒依旧实现全价格带覆盖。
值得一提的是,境外葡萄酒拥有深厚产区与分级文化积淀,在商务宴请、高净值消费群体中,不少消费者倾向选择进口葡萄酒,国产高端酒接受度偏弱,持续对国产酒形成分流。
此外,年轻消费群体的口味偏好正在发生变化,低度果酒、预调鸡尾酒、无醇饮品快速崛起,抢占微醺社交、朋友小聚的消费场景,进一步挤压葡萄酒的生存空间。“葡萄酒不只是跟进口葡萄酒竞争,还要跟整个大酒水赛道里面的其他品类抢夺消费者的钱包和饮酒场景。” 陈默对界面新闻记者表示,“白酒稳固商务宴席大盘,低度酒抓住年轻人,葡萄酒夹在中间,缺少不可替代的消费场景,这是整个行业共同的痛点。”
对于张裕A来说,现在面临的难题,已经不是简单的营销投放,而是消费场景的重构。如果大众日常饮用葡萄酒的市场始终做不起来,就算持续增加广告和市场投入,也较难打开长期增长空间。