
图片来源:界面图库
界面新闻记者 |
一场跨越十余年的投资长跑,终点却是一张“倒欠的账单”。
2013年,杨女士将目光投向海外,投保了Investors Trust Assurance SPC(投资人信托,ITA)旗下一款投资相连计划,每年投入10000美元,连缴两年,共计缴纳20000美元。
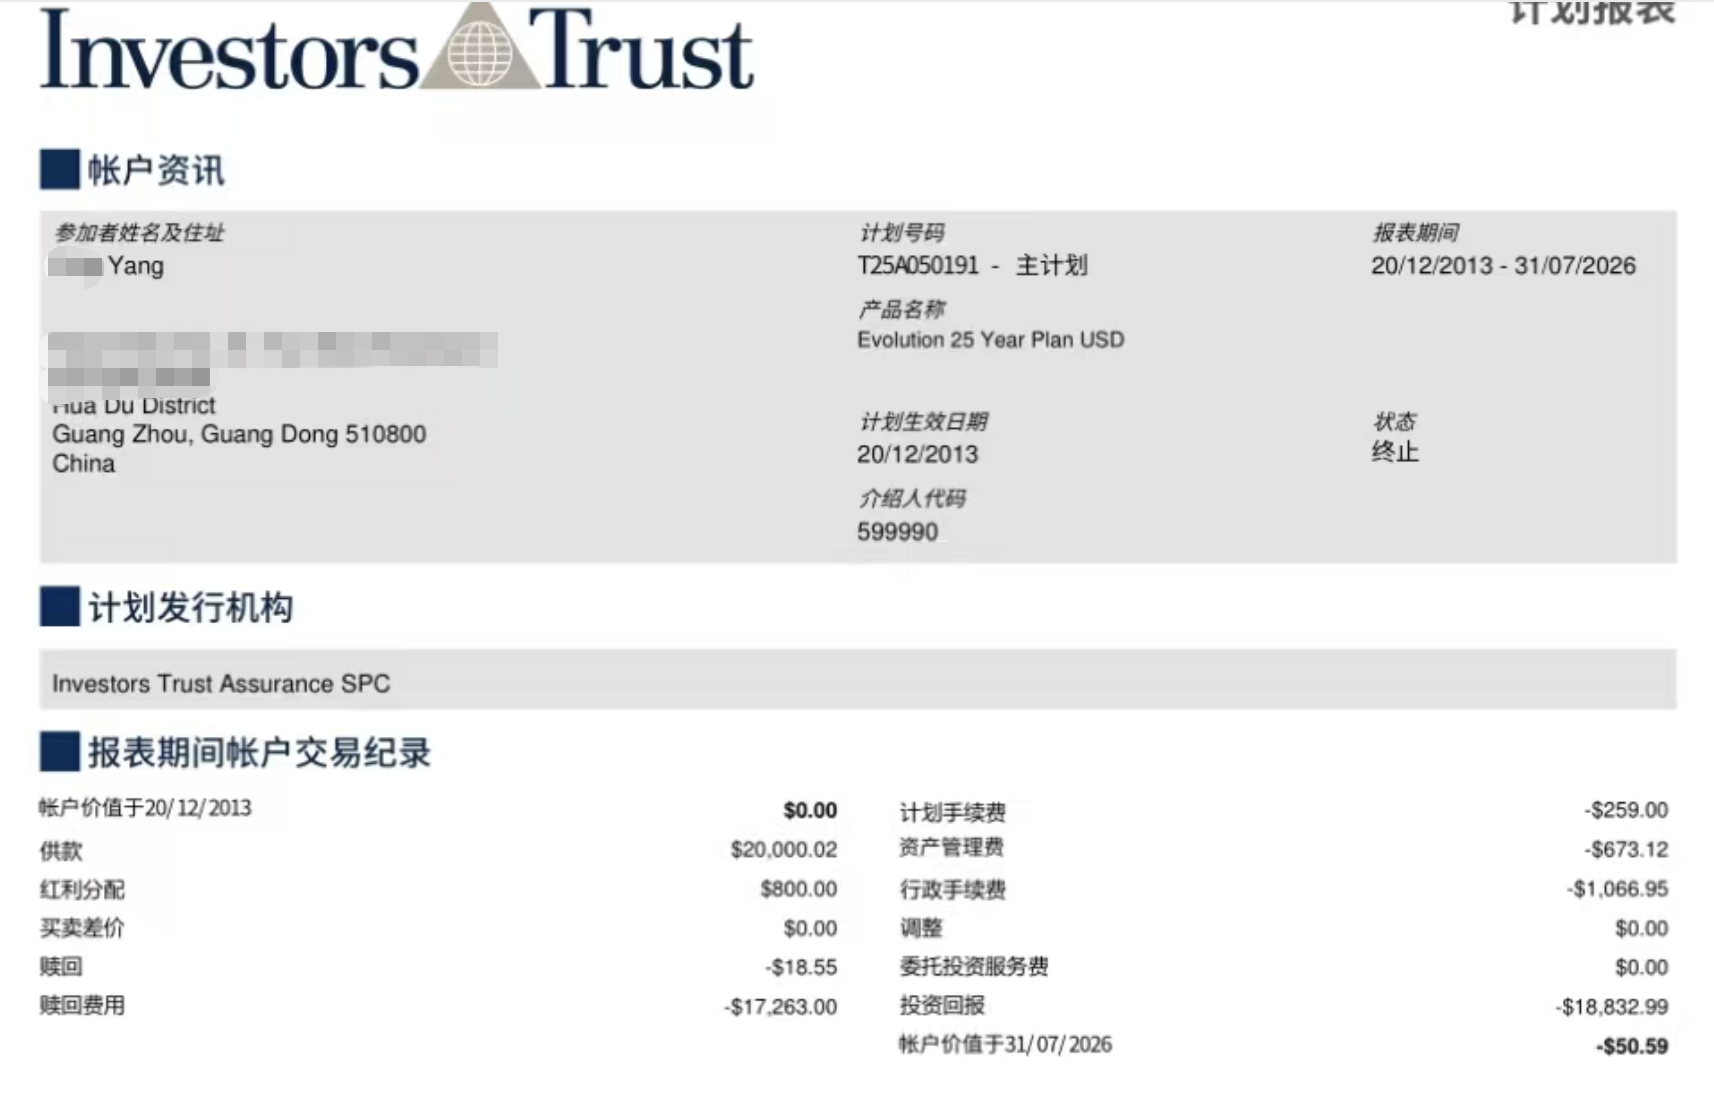
2026年,当杨女士家属再次联系ITA时,却发现该产品的账户价值已变为-50.59美元。这意味着,这20000美元在过去十余年的“投资运作”中,不仅未能实现增值,反而让杨女士“倒欠”50美元。
ITA注册于开曼群岛,主要面向国际投资者提供投资相连保险产品。不过,该产品并非严格意义上的信托或保险,而是一种混合了投连险、信托与基金概念的离岸金融产品。计划参与者的资金能够进入一个独立账户(SPC),用于投资外部基金。
界面新闻记者了解发现,杨女士购买的产品本质是一款由信托代持的开曼投连寿险。在该款保险合同上,注明了各种扣费规则。而杨女士的保单中,令其账户价值20000美元变成-50美元的,就是藏在合同中的“扣费游戏”。
“境外信托合同(非纯粹的保险合同)不受中国法律管辖,虽有失公平,但合同就是这样写的。”对外经济贸易大学保险学院教授王国军对界面新闻表示。
缴纳两万美元到“倒欠”50美元
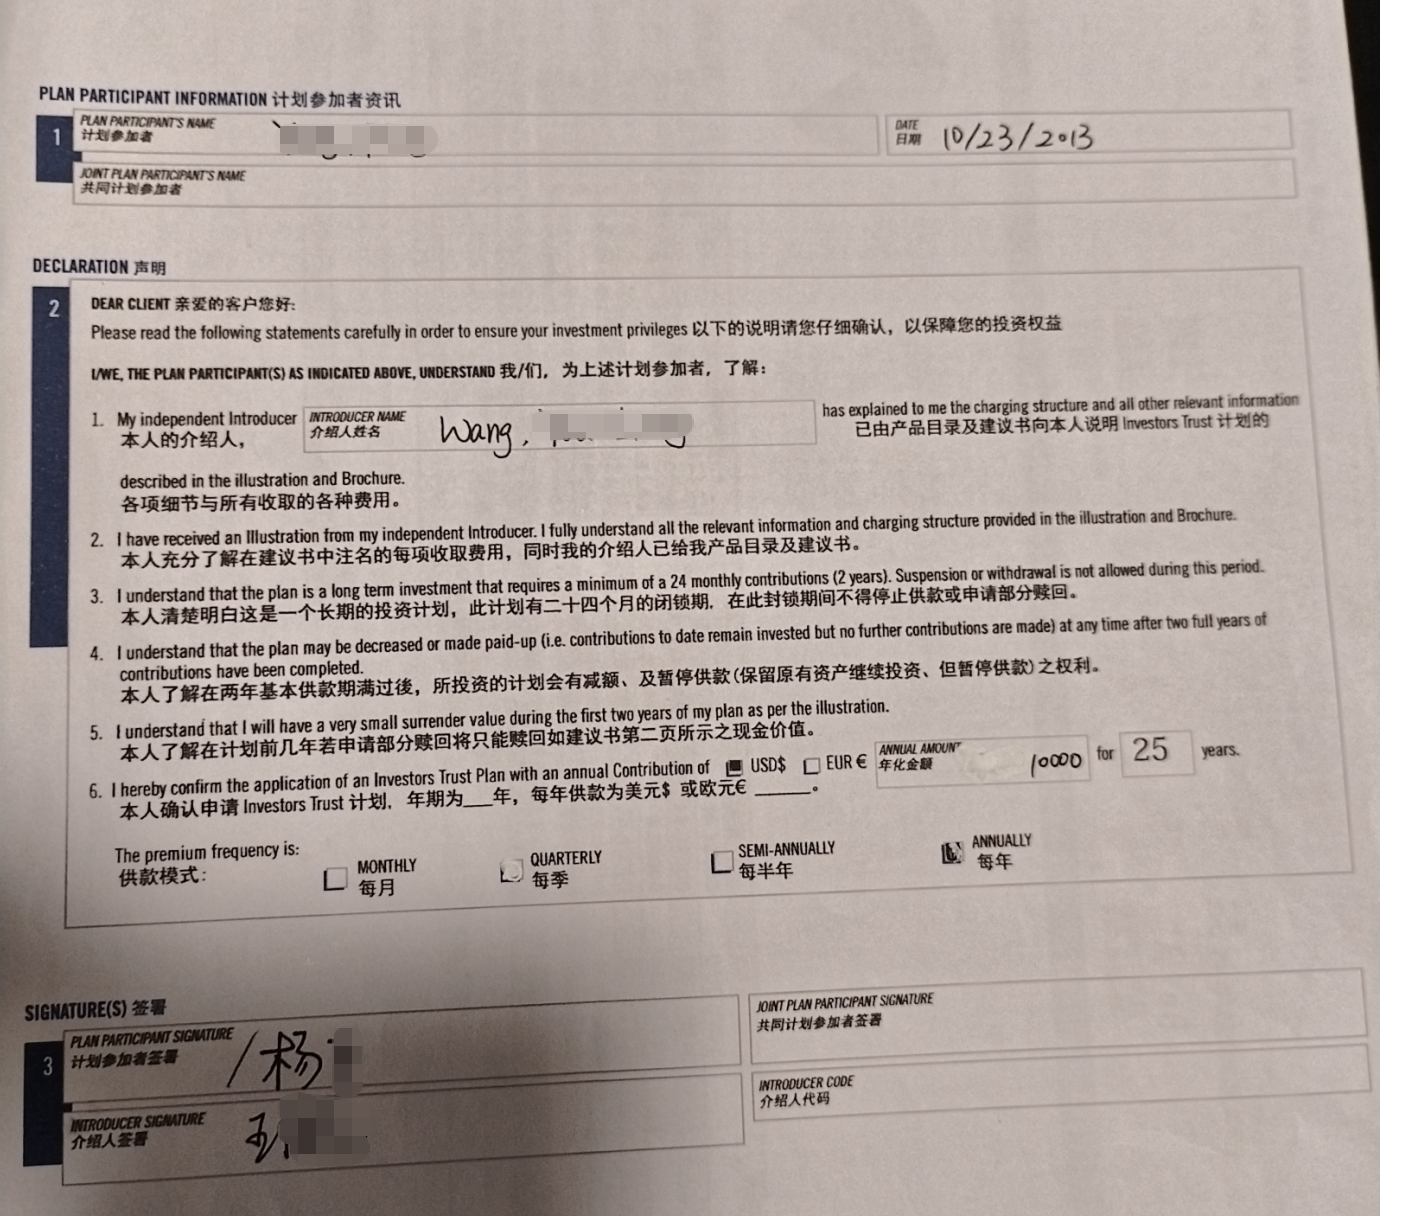
2013年,杨女士在朋友王先生的介绍下,购买了上述ITA产品,并签署了客户计划确认书。值得注意的是,该确认书中,王先生作为介绍人也签了字。
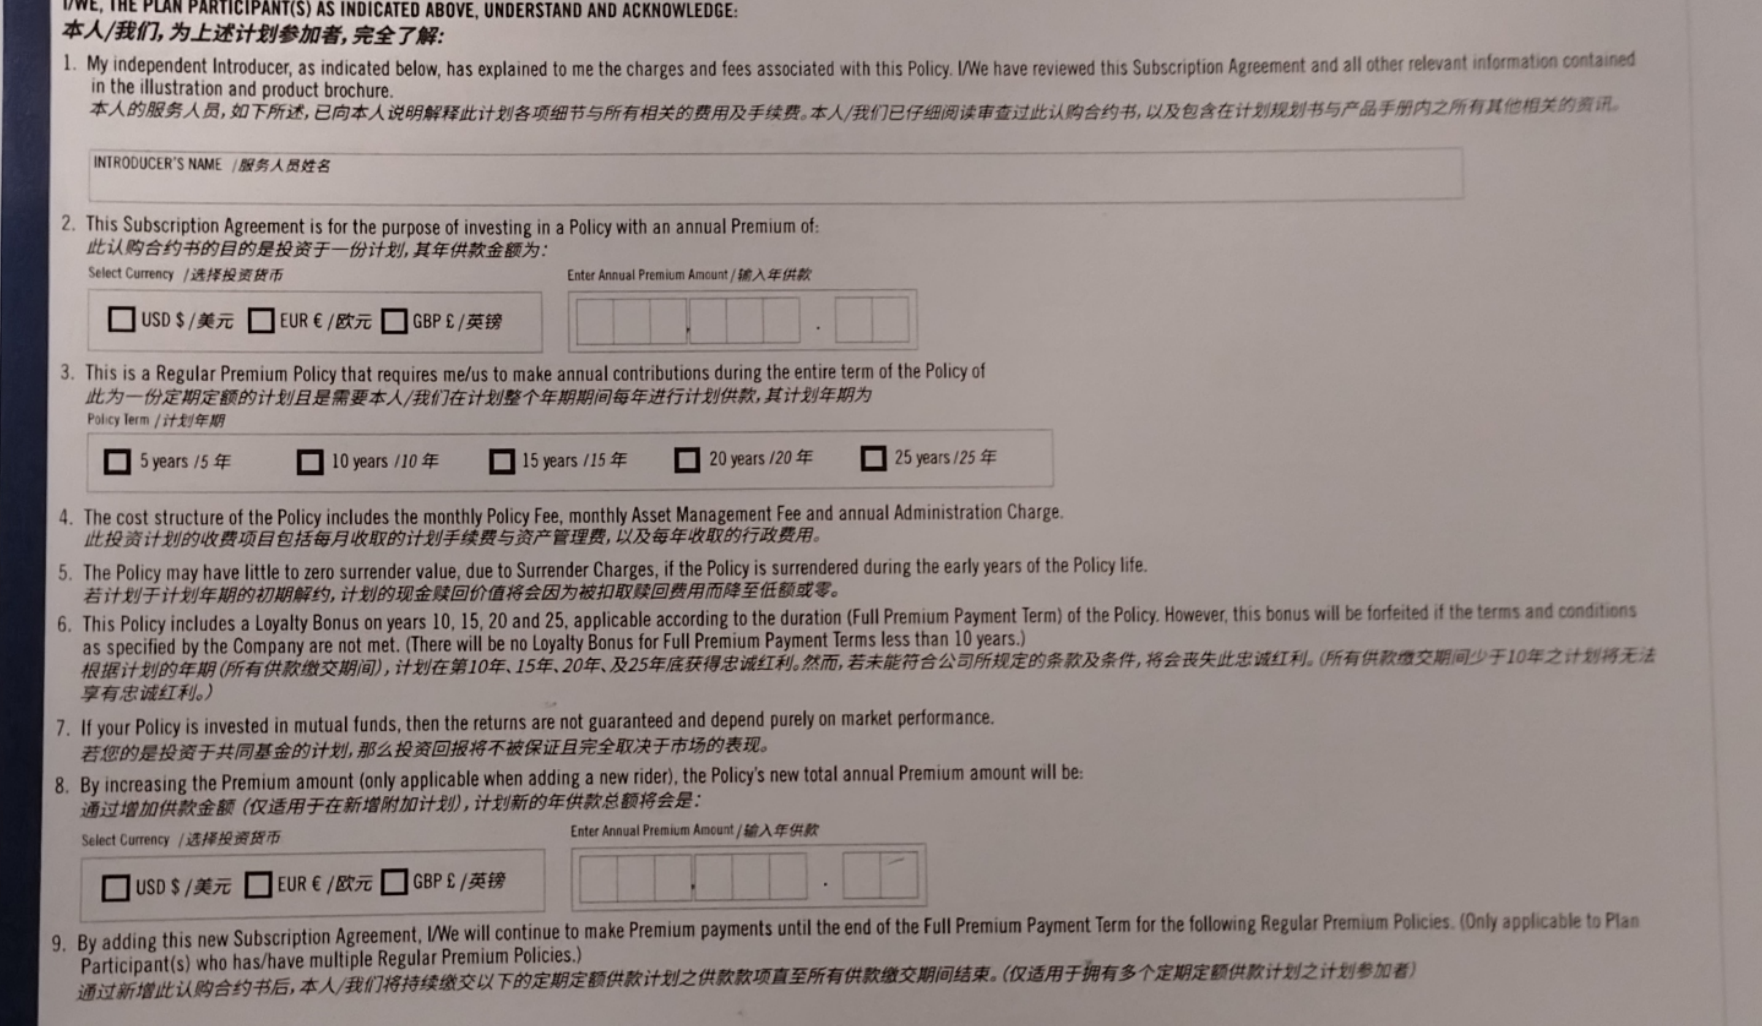
该确认书明确,“该计划为25年的长期投资计划,有二十四个月的闭锁期,在此闭锁期间不得停止供款或申请部分赎回。在两年基本供款期满后,所投资的计划有减额及暂停供款(保留原有资产继续投资,但暂停供款)之权利。”
2013年至2015年,杨女士连续缴纳两年保费,共计20000美元。这期间,在2014年,杨女士与丈夫魏先生离婚。
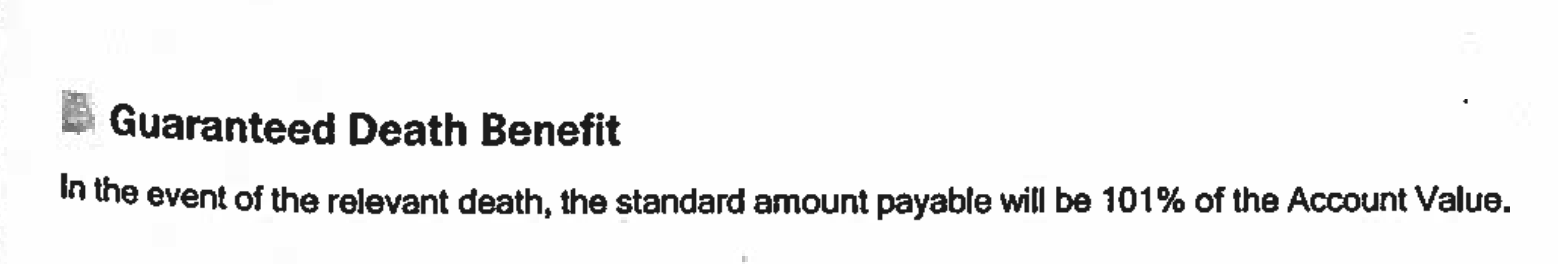
2020年,杨女士不幸逝世,其17岁的儿子小魏为保单继承人。保险合同约定,若被保险人身故,将赔偿账户价值的101%。故小魏与魏先生联系ITA进行理赔。
魏先生告诉界面新闻记者,彼时,马来西亚纳闽ITA Asia Limited的回复是,“由于账户现金价值不足以支付预计的费用,此计划案为失效状态。而失效的计划案无法进行身故理赔。若计划进行复效,计划复效后,系统会自动开始扣除由停效当日一直到复效当日该有的费用。且计划复效后,若无法维持持续的供款,该计划会再度失效。若继承人欲申请复效计划以及进行计划所有权变更,但并无意再持续供款,我们建议您维持目前计划的状态(失效)。”
同时,马来西亚纳闽ITA Asia Limited向小魏提供了复效后新的确认书,该确认书删除了2013年版“在两年基本供款期满后,所投资的计划有减额、及暂停供款(保留原有资产继续投资、但暂停供款)之权利”的条款。
由于小魏彼时尚未成年,小魏与魏先生决定暂时搁置该计划,也未签署新的确认书,未缴纳保费。
2026年,小魏与魏先生再次联系ITA,查询保单状况并试图退保时,开曼Investors Trust Assurance SPC告知他们,保单已于2017年1月4日失效,并提供了账户明细,最新账户价值为-50.59美元。
根据账户明细,2017年1月4日,杨女士投资的6只基金被赎回,赎回费用高达17263美元,账户直接被扣穿。
合同中的“扣费游戏”
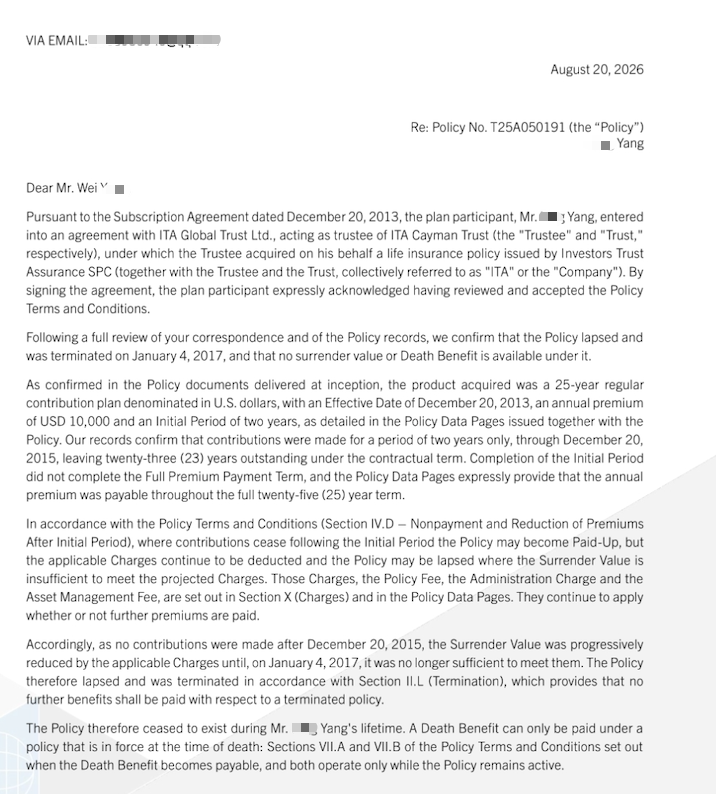
根据魏先生向界面新闻提供的ITA所发邮件,ITA认为,“根据保单条款,若在初始期后停止缴费,保单可能转为已缴足状态,但适用的费用将继续扣除,且若退保价值不足以支付预计费用,保单可能失效。这些费用、保单费、管理费及资产管理费载于第十节(费用)及保单数据页中。无论是否继续缴纳保费,这些费用均持续适用。因此,由于2015年12月20日之后未缴付任何保费,退保价值已按适用费用逐步扣减,直至2017年1月4日,其已不足以支付相关费用。因此,该保单已失效。而依据保单条款,身故保险金仅可在保单于被保险人去世时仍有效的情况下支付。”
根据杨女士签署的保险合同,上述“扣费规则”确实写在合同里。合同约定,保单费用为每月7美元。管理费方面,按年收取自保单生效日起至相关保单周年日止所应缴总保费的1.9%;第10年后,按年收取自保单生效日起至相关保单周年日止所应缴总保费的0.35%,直至完成全额保费支付期为止,此后不再收取管理费。资产管理费为每年账户价值的1.5%。
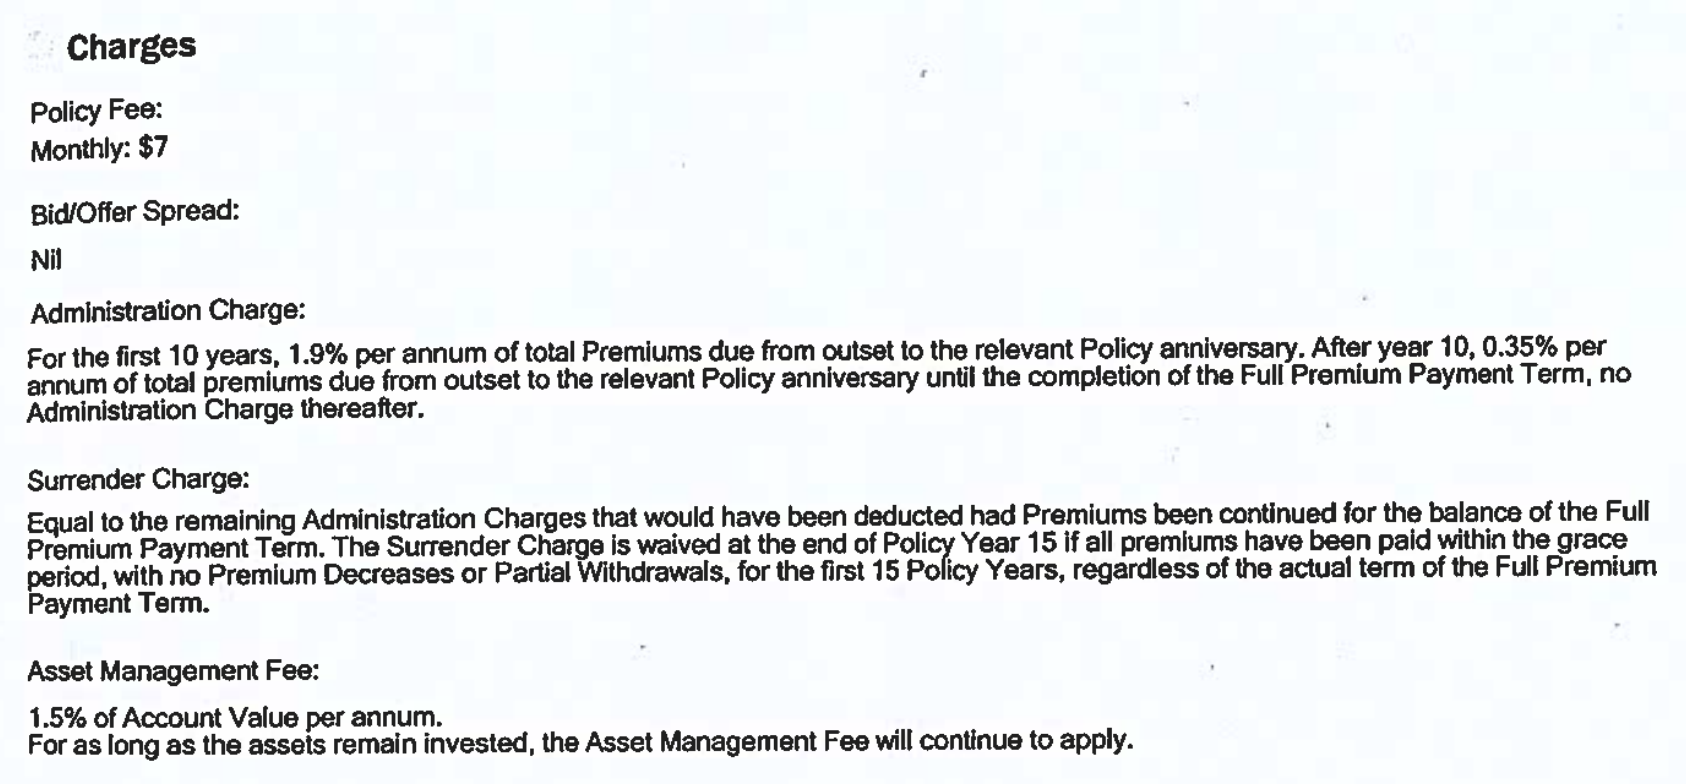
同时合同约定,“退保价值不足以支付任何适用费用,且在宽限期内未完成足够的保费支付或贷款偿还,及保单失效时,公司可自行决定保单终止。”这也是ITA邮件中的关键举证。
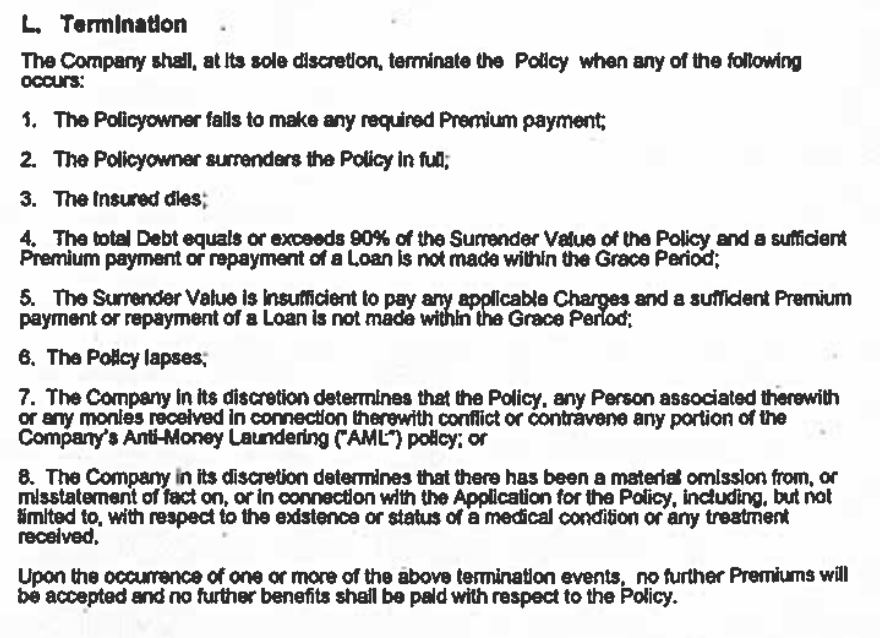
“ITA的逻辑是:2015年12月后无供款,保单费、行政费、资产管理费持续扣除侵蚀账户,至2017年1月4日退保价值不足,遂依合同II.L条款终止,并依合同X.F条款在终止时按剩余行政费用总和计收退保费用,当日所投资基金全部变现。”上海市光明(南京)律师事务所李翰轶律师对界面新闻分析称。“17263美元(赎回费用)是把未来约22年、尚未发生的行政费用一次性提前扣回,本质是前期展业佣金/成本的回收,而非2013年至2017年的市场投资亏损。”
“如此显失公平的条款在中国大陆根本就不存在。”王国军对界面新闻表示,“国内众多保险公司推出了很多公平的产品,即便是在2013年,现在回过头去看,很多产品无论是保障还是收益都相当不错。”
小魏向ITA发送邮件询问17263美元赎回费用的具体测算规则,截至发稿未获回复。界面新闻记者也向ITA发送邮件询问相关事项,截至发稿未获回复。
或存销售环节误导
“我们承认合同是25年的,但是确认书说可以只交两年。我们也承认每个月需要扣费。我们算过,每个月就一百多美元,2017年1月4日账户本来还有约18000美元,应该是足够扣费的。”魏先生对界面新闻记者表示,“我们只知道交两年后就不用再交了,不知道不再交钱,剩余账户价值不足以扣掉25年费用就会被失效终止。”
事实上,在销售环节,此类“地下保单”存在巨大法律风险。
“在2013年,境外保险人未经批准在境内展业,即涉嫌属非法经营。”李翰轶告诉界面新闻,“王先生属无资质保险中介,现已有本人签名书证。2013年7月施行的《保险销售从业人员监管办法》要求持证执业。王先生在ITA确认书、问卷上以‘独立介绍人’身份签名,若其未取得境内从业资质却收取佣金,即是境外保险人的境内获佣渠道;若团队化、规模化、情节严重,可能触犯《刑法》第二百二十五条第三项非法经营保险业务;若伴随虚构收益、隐瞒高额退保罚金,还可能涉及诈骗。”
“此外,杨女士自报年收入低于2.5万美元,适当性义务被违反,且有问卷为证。”李翰轶强调,无论按境内持牌机构的适当性与信息披露要求,还是按“独立介绍人应说明全部收费、交付并讲解产品目录与建议书”的合同自我承诺,该销售都明显不适当;确认书第5项仅笼统提示“前两年赎回价值很小”,并未揭示“缴满两年后一旦停缴仍会被扣除约86%”这一致命后果。
同时,对于ITA直接扣除17263美元赎回费用,并判定合同失效终止的行为,李翰轶认为尚存争议:
首先,合同条款限定只有退保价值不足以支付“预计费用”时才可失效,而17263美元是未来22年费用的一次性加总,并非当时实际“预计将收取”的费用,ITA须举证失效当日退保价值对“预计费用”确已不足及其计算。
其次,明文要求经过“宽限期”(90天)仍未补足,方可终止,条款的宽限/补救结构内含通知与补救机会,ITA须证明已通知并给予90天补救期。
此外,“唯一裁量权”并非不受约束。合同虽多处赋予公司“sole/absolute discretion(唯一/绝对裁量)”,但依普通法及一般原理,合同裁量权仍须善意、为正当目的行使,不得任意、反复无常或超出合理范围。在合同同时给投保人缴清权利的情况下,公司不能以裁量为名绕过宽限与通知、直接选择对投保人最不利的整单清算。“此点尤需开曼当地律师确认。”
图片来源:界面图库
界面新闻记者 |
一场跨越十余年的投资长跑,终点却是一张“倒欠的账单”。
2013年,杨女士将目光投向海外,投保了Investors Trust Assurance SPC(投资人信托,ITA)旗下一款投资相连计划,每年投入10000美元,连缴两年,共计缴纳20000美元。
2026年,当杨女士家属再次联系ITA时,却发现该产品的账户价值已变为-50.59美元。这意味着,这20000美元在过去十余年的“投资运作”中,不仅未能实现增值,反而让杨女士“倒欠”50美元。
ITA注册于开曼群岛,主要面向国际投资者提供投资相连保险产品。不过,该产品并非严格意义上的信托或保险,而是一种混合了投连险、信托与基金概念的离岸金融产品。计划参与者的资金能够进入一个独立账户(SPC),用于投资外部基金。
界面新闻记者了解发现,杨女士购买的产品本质是一款由信托代持的开曼投连寿险。在该款保险合同上,注明了各种扣费规则。而杨女士的保单中,令其账户价值20000美元变成-50美元的,就是藏在合同中的“扣费游戏”。
“境外信托合同(非纯粹的保险合同)不受中国法律管辖,虽有失公平,但合同就是这样写的。”对外经济贸易大学保险学院教授王国军对界面新闻表示。
缴纳两万美元到“倒欠”50美元
2013年,杨女士在朋友王先生的介绍下,购买了上述ITA产品,并签署了客户计划确认书。值得注意的是,该确认书中,王先生作为介绍人也签了字。
该确认书明确,“该计划为25年的长期投资计划,有二十四个月的闭锁期,在此闭锁期间不得停止供款或申请部分赎回。在两年基本供款期满后,所投资的计划有减额及暂停供款(保留原有资产继续投资,但暂停供款)之权利。”
2013年至2015年,杨女士连续缴纳两年保费,共计20000美元。这期间,在2014年,杨女士与丈夫魏先生离婚。
2020年,杨女士不幸逝世,其17岁的儿子小魏为保单继承人。保险合同约定,若被保险人身故,将赔偿账户价值的101%。故小魏与魏先生联系ITA进行理赔。
魏先生告诉界面新闻记者,彼时,马来西亚纳闽ITA Asia Limited的回复是,“由于账户现金价值不足以支付预计的费用,此计划案为失效状态。而失效的计划案无法进行身故理赔。若计划进行复效,计划复效后,系统会自动开始扣除由停效当日一直到复效当日该有的费用。且计划复效后,若无法维持持续的供款,该计划会再度失效。若继承人欲申请复效计划以及进行计划所有权变更,但并无意再持续供款,我们建议您维持目前计划的状态(失效)。”
同时,马来西亚纳闽ITA Asia Limited向小魏提供了复效后新的确认书,该确认书删除了2013年版“在两年基本供款期满后,所投资的计划有减额、及暂停供款(保留原有资产继续投资、但暂停供款)之权利”的条款。
由于小魏彼时尚未成年,小魏与魏先生决定暂时搁置该计划,也未签署新的确认书,未缴纳保费。
2026年,小魏与魏先生再次联系ITA,查询保单状况并试图退保时,开曼Investors Trust Assurance SPC告知他们,保单已于2017年1月4日失效,并提供了账户明细,最新账户价值为-50.59美元。
根据账户明细,2017年1月4日,杨女士投资的6只基金被赎回,赎回费用高达17263美元,账户直接被扣穿。
合同中的“扣费游戏”
根据魏先生向界面新闻提供的ITA所发邮件,ITA认为,“根据保单条款,若在初始期后停止缴费,保单可能转为已缴足状态,但适用的费用将继续扣除,且若退保价值不足以支付预计费用,保单可能失效。这些费用、保单费、管理费及资产管理费载于第十节(费用)及保单数据页中。无论是否继续缴纳保费,这些费用均持续适用。因此,由于2015年12月20日之后未缴付任何保费,退保价值已按适用费用逐步扣减,直至2017年1月4日,其已不足以支付相关费用。因此,该保单已失效。而依据保单条款,身故保险金仅可在保单于被保险人去世时仍有效的情况下支付。”
根据杨女士签署的保险合同,上述“扣费规则”确实写在合同里。合同约定,保单费用为每月7美元。管理费方面,按年收取自保单生效日起至相关保单周年日止所应缴总保费的1.9%;第10年后,按年收取自保单生效日起至相关保单周年日止所应缴总保费的0.35%,直至完成全额保费支付期为止,此后不再收取管理费。资产管理费为每年账户价值的1.5%。
同时合同约定,“退保价值不足以支付任何适用费用,且在宽限期内未完成足够的保费支付或贷款偿还,及保单失效时,公司可自行决定保单终止。”这也是ITA邮件中的关键举证。
“ITA的逻辑是:2015年12月后无供款,保单费、行政费、资产管理费持续扣除侵蚀账户,至2017年1月4日退保价值不足,遂依合同II.L条款终止,并依合同X.F条款在终止时按剩余行政费用总和计收退保费用,当日所投资基金全部变现。”上海市光明(南京)律师事务所李翰轶律师对界面新闻分析称。“17263美元(赎回费用)是把未来约22年、尚未发生的行政费用一次性提前扣回,本质是前期展业佣金/成本的回收,而非2013年至2017年的市场投资亏损。”
“如此显失公平的条款在中国大陆根本就不存在。”王国军对界面新闻表示,“国内众多保险公司推出了很多公平的产品,即便是在2013年,现在回过头去看,很多产品无论是保障还是收益都相当不错。”
小魏向ITA发送邮件询问17263美元赎回费用的具体测算规则,截至发稿未获回复。界面新闻记者也向ITA发送邮件询问相关事项,截至发稿未获回复。
或存销售环节误导
“我们承认合同是25年的,但是确认书说可以只交两年。我们也承认每个月需要扣费。我们算过,每个月就一百多美元,2017年1月4日账户本来还有约18000美元,应该是足够扣费的。”魏先生对界面新闻记者表示,“我们只知道交两年后就不用再交了,不知道不再交钱,剩余账户价值不足以扣掉25年费用就会被失效终止。”
事实上,在销售环节,此类“地下保单”存在巨大法律风险。
“在2013年,境外保险人未经批准在境内展业,即涉嫌属非法经营。”李翰轶告诉界面新闻,“王先生属无资质保险中介,现已有本人签名书证。2013年7月施行的《保险销售从业人员监管办法》要求持证执业。王先生在ITA确认书、问卷上以‘独立介绍人’身份签名,若其未取得境内从业资质却收取佣金,即是境外保险人的境内获佣渠道;若团队化、规模化、情节严重,可能触犯《刑法》第二百二十五条第三项非法经营保险业务;若伴随虚构收益、隐瞒高额退保罚金,还可能涉及诈骗。”
“此外,杨女士自报年收入低于2.5万美元,适当性义务被违反,且有问卷为证。”李翰轶强调,无论按境内持牌机构的适当性与信息披露要求,还是按“独立介绍人应说明全部收费、交付并讲解产品目录与建议书”的合同自我承诺,该销售都明显不适当;确认书第5项仅笼统提示“前两年赎回价值很小”,并未揭示“缴满两年后一旦停缴仍会被扣除约86%”这一致命后果。
同时,对于ITA直接扣除17263美元赎回费用,并判定合同失效终止的行为,李翰轶认为尚存争议:
首先,合同条款限定只有退保价值不足以支付“预计费用”时才可失效,而17263美元是未来22年费用的一次性加总,并非当时实际“预计将收取”的费用,ITA须举证失效当日退保价值对“预计费用”确已不足及其计算。
其次,明文要求经过“宽限期”(90天)仍未补足,方可终止,条款的宽限/补救结构内含通知与补救机会,ITA须证明已通知并给予90天补救期。
此外,“唯一裁量权”并非不受约束。合同虽多处赋予公司“sole/absolute discretion(唯一/绝对裁量)”,但依普通法及一般原理,合同裁量权仍须善意、为正当目的行使,不得任意、反复无常或超出合理范围。在合同同时给投保人缴清权利的情况下,公司不能以裁量为名绕过宽限与通知、直接选择对投保人最不利的整单清算。“此点尤需开曼当地律师确认。”